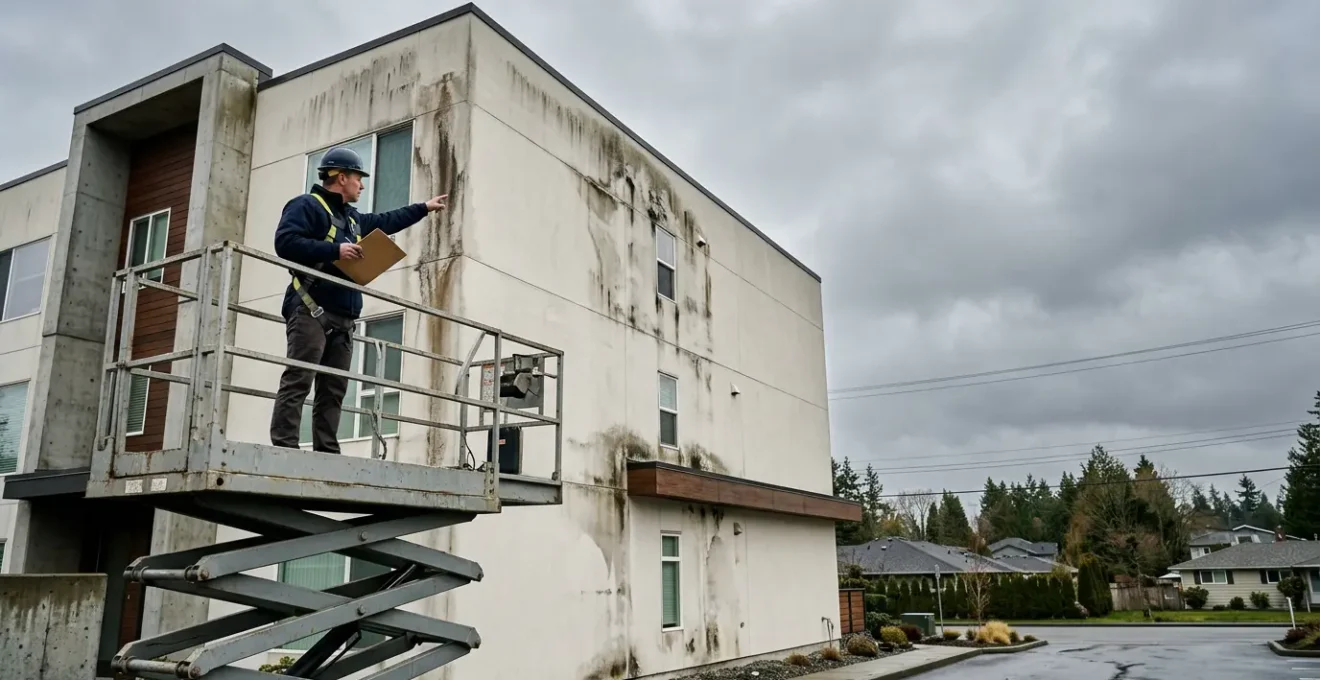
Face à une infiltration, le remboursement de votre assurance dépend d’une règle simple : elle couvre les conséquences (murs abîmés), mais jamais la cause (tuile cassée, fissure). Votre seul levier est de prouver le lien direct entre les deux.
- Le refus de l’assureur se base souvent sur un défaut d’entretien (VMC, toiture) ou une cause exclue (condensation).
- La clé de l’indemnisation est un dossier de preuve factuel : photos datées, mesures d’humidité, attestations professionnelles.
Recommandation : Adoptez une posture de diagnostic. Avant de déclarer, identifiez la cause exacte de l’infiltration pour anticiper les arguments de l’expert et obtenir gain de cause.
L’apparition d’une tache d’humidité sur un mur ou d’un goutte-à-goutte au plafond est une source de stress majeure pour tout propriétaire. Le premier réflexe est souvent de penser à son assurance habitation. Pourtant, la route vers l’indemnisation est semée d’embûches et de subtilités que beaucoup découvrent trop tard. On entend souvent qu’il suffit de « déclarer le sinistre » ou de « prendre des photos », mais ces conseils génériques sont largement insuffisants face à la mécanique précise des contrats d’assurance.
Le véritable enjeu ne réside pas seulement dans le constat des dégâts, mais dans la compréhension de leur origine. L’univers de l’assurance distingue implacablement la cause de la conséquence. Une tuile fissurée est une cause ; le mur intérieur taché par l’eau qui s’infiltre est une conséquence. Votre contrat est conçu pour couvrir la seconde, mais presque jamais la première. Cette distinction est le pivot de la plupart des litiges avec les assureurs.
Mais si la véritable clé n’était pas de subir cette règle, mais de la maîtriser ? Si, au lieu de vous contenter de décrire les dommages, vous pouviez présenter un diagnostic précis de la pathologie du bâtiment ? C’est en adoptant la posture d’un expert, en identifiant le point d’entrée de l’eau et en documentant le cheminement du sinistre que vous transformez une demande d’indemnisation en une démonstration factuelle. Vous ne subissez plus l’expertise, vous l’orientez.
Cet article vous guidera à travers les cas les plus courants d’infiltrations et de dégâts des eaux, non pas du point de vue d’un juriste, mais avec le regard diagnostic d’un professionnel du bâtiment. Nous analyserons les points de friction, les exclusions fréquentes et, surtout, les stratégies pour constituer un dossier de preuve irréfutable qui sécurisera votre indemnisation.
Pour naviguer efficacement à travers les différents scénarios d’infiltration et les réponses de l’assurance, voici un aperçu des points critiques que nous allons examiner.
Sommaire : Comprendre les infiltrations et la réponse de votre assurance
- Moisissures et condensation : pourquoi l’assureur refuse-t-il souvent de payer pour un problème de VMC ?
- Canalisation enterrée : qui paie la surconsommation d’eau suite à une fuite invisible ?
- Refoulement d’égouts : quelle garantie spécifique activer pour le nettoyage et la désinfection ?
- L’erreur de ne pas vidanger sa résidence secondaire en hiver qui vous prive de remboursement
- Quand repeindre après un dégât des eaux pour éviter que la peinture ne cloque à nouveau ?
- Constat amiable dégât des eaux : comment remplir les cases sans vous déclarer responsable par erreur ?
- Fissures sécheresse : quel délai pour déclarer le sinistre après la parution de l’arrêté CatNat ?
- Surtension électrique : comment prouver à l’expert que l’orage a grillé votre télévision ?
Moisissures et condensation : pourquoi l’assureur refuse-t-il souvent de payer pour un problème de VMC ?
Le diagnostic de l’expert est tombé : les moisissures dans l’angle de votre chambre sont dues à un problème de condensation, et non à une infiltration. Pour l’assureur, la cause est donc un manque de ventilation ou un défaut d’entretien de votre VMC. Le refus de prise en charge est quasi systématique, car il s’agit d’un dommage progressif et non d’un événement soudain et accidentel. L’assureur se retranche derrière un principe fondamental : un contrat d’assurance habitation indemnise les conséquences d’un sinistre, et non ses causes. La réparation ou l’amélioration de votre système de ventilation ne sera donc jamais couverte.
Votre seul angle d’attaque est de prouver que la condensation n’est pas la cause originelle, mais la conséquence d’un autre problème couvert, comme une infiltration minime qui a saturé le mur en humidité. C’est un point de contestation qui nécessite un contre-diagnostic solide. L’expert de l’assurance a conclu à un défaut d’entretien ? À vous de prouver le contraire. Vous devez démontrer que votre ventilation est fonctionnelle et que l’humidité excessive provient d’une source externe. Cela transforme le débat : vous ne demandez plus la réparation d’un mur moisi, vous démontrez que ce mur est la conséquence visible d’une fuite cachée.
Pour cela, il faut monter un dossier de preuve factuel. Documentez l’entretien régulier de votre VMC avec des factures. Mesurez et notez le taux d’humidité ambiant avec un hygromètre : si le taux est normal mais que le mur reste humide, cela indique que l’humidité vient de l’intérieur du mur. Une expertise thermographique peut également être un atout majeur en révélant des ponts thermiques ou des zones froides anormales, signatures d’une infiltration.
Canalisation enterrée : qui paie la surconsommation d’eau suite à une fuite invisible ?
Une facture d’eau anormalement élevée est souvent le premier et unique symptôme d’une fuite sur une canalisation enterrée. Le dommage est double : la perte d’eau, qui représente un coût important, et les dégâts potentiels causés au terrain, aux fondations ou à la cave. La localisation de la fuite, qui se situe entre votre compteur et votre maison, vous en rend responsable. Cependant, la plupart des contrats d’assurance habitation multirisques (MRH) incluent une garantie « fuite d’eau » qui peut couvrir les frais de recherche de fuite et parfois la surconsommation.
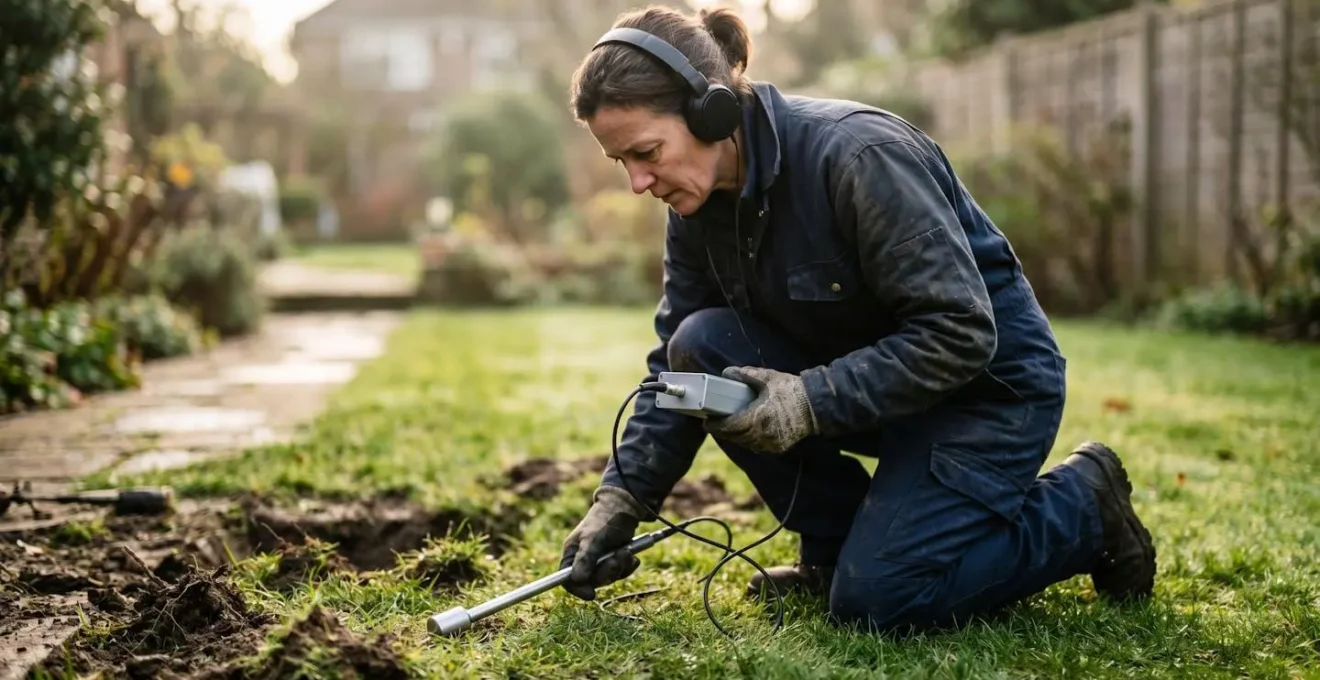
La recherche de fuite est une opération technique et coûteuse (par injection de gaz, inspection vidéo, écoute électro-acoustique) mais indispensable. Sans localisation précise, aucune réparation n’est possible. La bonne nouvelle est que ces frais sont généralement pris en charge par l’assurance, car ils sont considérés comme une mesure nécessaire pour limiter l’aggravation du sinistre. Pour la surconsommation, la loi Warsmann vous protège en plafonnant votre facture, à condition que la fuite soit réparée par un professionnel dans le mois qui suit la notification de votre fournisseur d’eau.
Concernant les dégâts matériels, c’est la convention IRSI (Indemnisation et Recours des Sinistres Immeuble) qui entre en jeu pour simplifier la gestion. Selon cette convention, c’est l’assureur de l’occupant du logement sinistré qui gère le dossier et indemnise les victimes pour les dommages matériels jusqu’à 5 000 € HT. Si les dommages sont inférieurs à 1 600 € HT, cet assureur indemnise directement. Au-delà, il mandate un expert pour le compte de toutes les parties concernées. Cette convention vise à accélérer le processus et à éviter les conflits pour savoir quel assureur doit payer.
Refoulement d’égouts : quelle garantie spécifique activer pour le nettoyage et la désinfection ?
Un refoulement d’égouts est un sinistre particulièrement traumatisant, contaminant votre logement avec des eaux usées. La prise en charge par l’assurance dépend entièrement de l’origine du problème. La première étape du diagnostic est donc de déterminer si le bouchon ou le dysfonctionnement se situe sur la partie privative de votre installation ou sur le réseau public. Cette distinction est cruciale car elle désigne le responsable et l’assurance à activer.
Si le problème vient du réseau public (par exemple, une saturation suite à un orage violent), la responsabilité incombe à la commune ou à l’entité en charge de l’assainissement. Votre indemnisation passera par leur assurance en responsabilité civile. Si le bouchon est sur votre partie privée, c’est votre assurance habitation qui doit être sollicitée. Attention, la garantie « dégât des eaux » classique peut contenir des exclusions pour ce type d’événement. Il faut vérifier la présence d’une garantie spécifique « refoulement d’égouts » ou « engorgement de canalisations ».
Le tableau suivant, basé sur les informations générales du service public, clarifie les responsabilités et les prises en charge typiques en cas de refoulement.
| Origine du refoulement | Responsable | Assurance concernée | Prise en charge |
|---|---|---|---|
| Réseau public saturé | Commune | Responsabilité civile commune | Dommages + nettoyage |
| Bouchon partie privative | Occupant | Assurance habitation occupant | Selon garanties souscrites |
| Événement climatique | Catastrophe naturelle | Garantie Cat-Nat | Franchise légale applicable |
| Défaut d’entretien canalisation | Propriétaire/Locataire | Peut être exclu | Variable selon contrat |
Au-delà des dommages visibles, l’indemnisation doit couvrir des postes souvent négligés mais essentiels : les frais de nettoyage, de pompage, et surtout de désinfection et de décontamination. Ces coûts peuvent être élevés et doivent être explicitement chiffrés dans votre déclaration. Comme le souligne un expert en sinistres, il faut aussi penser aux frais immatériels.
Les frais ‘immatériels’ souvent oubliés mais négociables, comme le coût d’un test de qualité de l’air post-désinfection ou le remplacement de biens contaminés non nettoyables.
– Expert en sinistres immobiliers, Guide pratique de l’indemnisation
L’erreur de ne pas vidanger sa résidence secondaire en hiver qui vous prive de remboursement
Le gel est l’ennemi numéro un des canalisations dans une résidence inoccupée. Une canalisation qui éclate à cause du gel peut provoquer des dégâts des eaux considérables, découverts souvent des semaines plus tard. Face à un tel sinistre, de nombreux propriétaires sont surpris de recevoir un refus d’indemnisation de leur assureur. La raison invoquée est presque toujours la même : le non-respect des mesures de prévention stipulées dans le contrat.
La plupart des contrats d’assurance habitation pour les résidences secondaires imposent des obligations claires en cas d’inoccupation prolongée pendant la période de gel (généralement de novembre à mars). Ces mesures incluent typiquement : la coupure de l’alimentation générale en eau, la vidange complète des canalisations, des radiateurs et des appareils contenant de l’eau (chauffe-eau, machines à laver). Le fait de ne pas appliquer ces consignes est considéré par l’assureur comme une négligence qui a directement contribué au sinistre. C’est une clause d’exclusion de garantie quasi systématique.
L’argument « je ne savais pas » n’est pas recevable. En signant le contrat, vous êtes réputé avoir accepté ces conditions. Votre seule défense serait de prouver que vous aviez bien pris les mesures requises ou qu’une alternative reconnue avait été mise en place, comme le maintien du chauffage en mode « hors gel » (si cette option est explicitement autorisée par votre contrat). Même si votre assurance habitation rembourse les dommages causés par une fuite, le non-respect des mesures préventives hivernales peut annuler cette garantie. La charge de la preuve vous incombe. Conservez les factures de combustible prouvant le maintien du chauffage ou une attestation si vous avez demandé à quelqu’un de procéder à la vidange.
Quand repeindre après un dégât des eaux pour éviter que la peinture ne cloque à nouveau ?
Après un dégât des eaux, l’impatience de retrouver un intérieur sain est grande. On est tenté de repeindre dès que le mur semble sec en surface. C’est une erreur classique qui garantit un échec. Une peinture appliquée sur un support encore humide va cloquer, s’écailler et favoriser le retour des moisissures. Le diagnostic est simple : un mur met beaucoup plus de temps à sécher en profondeur qu’il n’y paraît. La question n’est pas « si » il faut attendre, mais « combien de temps » et « comment s’assurer qu’il est vraiment sec ».
Sur le terrain, la seule méthode fiable est la mesure. Oubliez le test de la main ; vous avez besoin d’un hygromètre de contact (ou testeur d’humidité pour matériaux). Cet outil, utilisé par tous les professionnels, donne une mesure précise du taux d’humidité à l’intérieur du support (plâtre, brique, béton). L’objectif est clair : on ne commence aucun travaux de finition tant que le taux d’humidité n’est pas redescendu en dessous de 5% dans la masse du mur. Selon l’ampleur des dégâts et la nature du matériau, ce séchage peut prendre de plusieurs semaines à plusieurs mois.
Avant de lancer les travaux, il est impératif de suivre un protocole strict, surtout si un expert d’assurance est impliqué. Documentez les mesures d’humidité régulièrement (par exemple, chaque semaine) avec des photos datées montrant les résultats de l’hygromètre. Une fois le mur sec, il faut le préparer : grattez les anciennes peintures, lavez-le (avec une solution anti-fongique si des moisissures étaient présentes), puis appliquez un primaire d’accrochage. Enfin, choisissez une peinture microporeuse qui laissera le mur « respirer » et évacuer l’humidité résiduelle. Faire valider ce protocole par l’expert d’assurance avant de commencer les travaux est une sécurité pour garantir le remboursement des frais de remise en état.
Constat amiable dégât des eaux : comment remplir les cases sans vous déclarer responsable par erreur ?
Le constat amiable de dégât des eaux est le document central de votre déclaration. Il doit être rempli avec soin, car une case mal cochée ou une description ambiguë peut être interprétée contre vous et compliquer votre indemnisation. Avec près de 41% des sinistres habitation étant des dégâts des eaux, savoir remplir ce document est une compétence essentielle pour tout occupant, qu’il soit locataire ou propriétaire. L’objectif n’est pas de trouver un coupable, mais de décrire les faits de la manière la plus neutre et précise possible.
L’erreur la plus courante est de se concentrer sur les conséquences (« mon plafond est taché ») en négligeant de décrire la cause présumée (« l’eau semble provenir de la douche du voisin du dessus »). Dans la section « Cause du dégât des eaux », soyez factuel. Ne cochez la case « Fuite » que si vous êtes certain de son origine. Si vous ne savez pas, préférez l’option « Infiltration » ou « Origine inconnue » et décrivez ce que vous observez dans la section « Observations ». Ne reconnaissez jamais une responsabilité par écrit. Le constat sert à décrire, pas à juger.
Impliquez toujours les tiers concernés : le voisin d’où provient la fuite, celui chez qui l’eau s’est écoulée, et le syndic de copropriété si les parties communes sont touchées. Un constat signé par toutes les parties accélère grandement la gestion du dossier. Enfin, la description des dommages doit être exhaustive. N’oubliez pas les plinthes, les sols, les meubles endommagés, et même les biens stockés dans une cave inondée. Chaque élément oublié sera difficile à rajouter plus tard.
Plan d’action : Votre checklist pour constituer un dossier de preuve
- Points de contact : Identifiez et photographiez précisément l’endroit où l’eau semble entrer ou apparaître (joint de douche, raccord de plomberie, fissure murale, tuile cassée).
- Collecte de preuves : Rassemblez immédiatement des photos et vidéos datées des dégâts, les factures d’entretien pertinentes (VMC, chaudière, toiture) et les témoignages éventuels.
- Cohérence contractuelle : Relisez les clauses « dégât des eaux » et « exclusions » de votre contrat pour vérifier que la nature du sinistre est bien couverte.
- Chronologie du sinistre : Notez la date et l’heure de découverte du sinistre, ainsi que l’évolution des dommages jour après jour. C’est un élément crucial.
- Plan d’intégration : Faites une liste de toutes les actions à mener (contacter l’assurance, le syndic, un plombier pour la recherche de fuite) et respectez les délais de déclaration (généralement 5 jours ouvrés).
Fissures sécheresse : quel délai pour déclarer le sinistre après la parution de l’arrêté CatNat ?
Les épisodes de sécheresse prolongée provoquent des mouvements de terrain qui peuvent causer d’importantes fissures sur les bâtiments. Ces dommages ne sont pas couverts par la garantie dégât des eaux classique. Leur indemnisation dépend d’un mécanisme spécifique : la garantie « Catastrophes Naturelles » (CatNat), obligatoirement incluse dans votre contrat multirisques habitation. Cependant, cette garantie ne peut être activée qu’à une double condition : que votre commune fasse l’objet d’un arrêté interministériel de catastrophe naturelle publié au Journal Officiel, et que vous déclariez le sinistre dans les temps.
Le délai de déclaration est un point crucial qui a récemment évolué. Depuis le 1er janvier 2023, le délai pour déclarer un sinistre lié à une catastrophe naturelle à votre assureur est désormais de 30 jours au lieu de 10 jours après la publication de l’arrêté au Journal Officiel. Ce délai allongé vous donne plus de temps pour constituer un dossier solide, mais il ne faut pas attendre la dernière minute.
La meilleure stratégie est la déclaration préventive. Dès que vous constatez l’apparition ou l’aggravation de fissures en période de sécheresse, signalez-les à votre assureur et à votre mairie. Cette démarche a deux avantages. Premièrement, elle prend date et prouve l’antériorité du sinistre. Deuxièmement, elle contribue à la demande de reconnaissance de l’état de catastrophe naturelle par votre commune. Une fois l’arrêté publié, il vous suffira de confirmer votre déclaration. Cette anticipation permet de gagner un temps précieux sur les délais réglementaires d’indemnisation, qui imposent à l’assureur un mois pour vous proposer une offre après réception du rapport d’expertise. Une franchise légale, dont le montant est fixé par la réglementation, restera toujours à votre charge.
À retenir
- La règle d’or de l’assurance : les conséquences (dégâts) sont couvertes, mais la cause (fuite, fissure) est à votre charge.
- La preuve est votre meilleur allié : un dossier solide avec photos, mesures et attestations peut contrer un refus initial de l’assureur.
- Les délais sont stricts : que ce soit pour un dégât des eaux (5 jours) ou une catastrophe naturelle (30 jours), dépasser le délai de déclaration peut annuler votre droit à indemnisation.
Surtension électrique : comment prouver à l’expert que l’orage a grillé votre télévision ?
Lorsqu’un orage violent éclate, une surtension sur le réseau électrique peut « griller » instantanément plusieurs de vos appareils électroniques. Pour être indemnisé, vous devez prouver à votre assureur que la cause des pannes est bien cet événement climatique et non l’usure normale ou une défaillance interne des appareils. L’expert d’assurance cherchera à vérifier ce lien de causalité. Votre mission est de lui fournir un faisceau de preuves concordantes qui ne laisse aucune place au doute.
La preuve la plus évidente est la simultanéité des pannes. Si votre télévision, votre ordinateur et votre box internet ont tous cessé de fonctionner au même moment pendant l’orage, l’hypothèse de la surtension devient très crédible. Listez tous les appareils endommagés. La deuxième preuve est le contexte météorologique. Téléchargez et imprimez le bulletin météo officiel du jour du sinistre (sur le site de Météo-France, par exemple) mentionnant un épisode orageux sur votre commune. C’est une pièce objective qui corrobore votre déclaration.
Ensuite, rassemblez des preuves externes. Les témoignages écrits de vos voisins ayant subi des dommages similaires sont très puissants. Ils démontrent que le phénomène a touché tout le quartier et n’est pas isolé à votre domicile. Enfin, l’attestation d’un réparateur professionnel est une pièce maîtresse. Demandez-lui d’examiner un des appareils et de rédiger une attestation détaillée mentionnant que les « dommages constatés sur les composants électroniques sont caractéristiques d’une surtension électrique ». Cette expertise technique est difficilement contestable par l’assureur. En combinant ces éléments, vous construisez un dossier qui démontre logiquement et factuellement l’origine du sinistre.
En appliquant cette méthode de diagnostic rigoureux pour chaque type de sinistre, vous cessez d’être une victime passive des événements et devenez un acteur éclairé de votre propre indemnisation. Pour obtenir une évaluation personnalisée de votre situation et mettre en œuvre un plan d’action adapté, il est recommandé de faire appel à un professionnel.