Face au vandalisme sans effraction, l’assurance invoque la négligence pour refuser l’indemnisation. La clé n’est pas de subir, mais de prouver l’intention de nuire.
- Documentez l’intentionnalité : une serrure collée n’est pas un accident, c’est un acte délibéré.
- Qualifiez juridiquement les faits : il ne s’agit pas de « dégâts », mais de « dégradations volontaires ».
- Anticipez les exclusions du contrat : la négligence et la nature de vos biens extérieurs sont les points de friction.
Recommandation : Construisez votre dossier de sinistre comme une enquête. Chaque détail, photo et témoignage est une pièce à conviction pour faire valoir vos droits.
Retrouver sa serrure remplie de colle, sa façade couverte de tags ou sa boîte aux lettres éventrée est une expérience révoltante. L’absence d’effraction, de porte forcée, ajoute une couche de complexité anxiogène : comment prouver à l’assurance qu’il ne s’agit pas d’un simple accident ou d’une usure, mais bien d’un acte malveillant ? Beaucoup de victimes se heurtent au scepticisme de leur assureur, qui peut être tenté d’invoquer la négligence ou l’absence de preuve tangible. C’est une situation frustrante qui, selon les estimations, fait partie des 25 % des sinistres déclarés en France liés à des actes de vandalisme.
Les conseils habituels – « prenez des photos », « portez plainte » – sont des évidences. Mais ils sont insuffisants. Pour obtenir une indemnisation, il ne suffit pas de constater un dommage ; il faut le qualifier. Vous devez passer du statut de victime désemparée à celui d’enquêteur principal de votre propre affaire. Votre objectif n’est pas de décrire le sinistre, mais de construire un dossier d’instruction irréfutable qui démontre l’intentionnalité de l’acte. C’est ce critère, l’intention de nuire, qui fait toute la différence aux yeux de la loi et de votre contrat.
Cet article n’est pas une simple liste de démarches. C’est un guide stratégique, conçu pour vous armer de la bonne méthodologie. Nous allons disséquer les arguments de l’assureur pour mieux les contrer, distinguer les types de garanties et, surtout, établir une chaîne de la preuve solide, de la première constatation à la demande d’indemnisation. Votre dossier ne laissera aucune place au doute.
Cet article vous fournira une feuille de route claire pour naviguer dans les méandres des procédures d’assurance. Le sommaire ci-dessous détaille les points d’investigation que nous allons couvrir pour monter votre dossier.
Sommaire : Prouver le vandalisme sans effraction pour l’assurance
- Vol avec détérioration vs pur vandalisme : quelle différence sur votre franchise ?
- Nettoyage de tags sur façade : l’assurance habitation prend-elle en charge l’aérogommage ?
- Boîte aux lettres ou portail détruits : sont-ils couverts par la garantie vandalisme de base ?
- L’erreur de laisser le portail ouvert qui peut être qualifiée de négligence par l’assureur
- Quand déposer plainte pour vandalisme : le délai de 48h est-il strict ?
- Bris de glace commercial : votre vitrine est-elle couverte en cas de vandalisme ou de manifestation ?
- Bruit, bornage, plantations : quel seuil de litige pour déclencher l’intervention d’un expert ?
- Incendie ou dégât des eaux : comment estimer la valeur de votre stock pour être bien indemnisé ?
Vol avec détérioration vs pur vandalisme : quelle différence sur votre franchise ?
La première étape de l’instruction est la qualification des faits. Un vol avec détérioration implique la soustraction d’un bien accompagnée de dégradations. Le vandalisme pur, lui, vise uniquement la destruction ou la dégradation sans intention de vol. Cette distinction n’est pas que sémantique, elle a un impact direct sur votre portefeuille. Les contrats d’assurance dissocient souvent ces deux garanties, avec des franchises et des plafonds d’indemnisation distincts. Dans le cas du vandalisme sans effraction (une serrure collée, un mur tagué), il n’y a pas de vol, mais une intention de nuire manifeste.
Le point de friction avec l’assureur sera la franchise. Souvent, la franchise pour vandalisme est plus élevée que celle pour le vol. Certains contrats peuvent même appliquer une double franchise si les deux événements sont liés, une pratique contestable. Votre travail de qualification est donc de bien documenter l’absence de vol pour que seule la garantie vandalisme s’applique. L’enjeu est de ne pas laisser l’assureur requalifier les faits à son avantage. Le coût financier n’est pas négligeable, car le montant de la franchise peut être de 500 € pour un acte de vandalisme selon les contrats standards.
Il est donc impératif de relire les conditions particulières de votre contrat. Cherchez les montants de franchise pour « vol » et pour « vandalisme » ou « dégradations immobilières ». Cette information vous permettra d’anticiper la somme qui restera à votre charge et de préparer votre argumentation si l’assureur tente d’appliquer une qualification qui vous est défavorable.
Nettoyage de tags sur façade : l’assurance habitation prend-elle en charge l’aérogommage ?
Les graffitis et tags sur la façade de votre propriété sont une forme de vandalisme particulièrement visible et coûteuse à réparer. La question de la prise en charge est centrale. La bonne nouvelle est que la plupart des contrats multirisques habitation (MRH) couvrent les frais de remise en état. Le nettoyage est considéré comme la réparation d’un dommage résultant d’un acte de vandalisme. Cependant, l’assureur ne prendra pas en charge n’importe quel devis. Il faut que la méthode et le coût soient jugés « raisonnables ».
L’aérogommage, une technique de nettoyage par projection d’un abrasif à basse pression, est souvent la solution la plus efficace et la moins agressive pour les façades, surtout sur la pierre ou la brique. C’est une méthode professionnelle dont on estime le coût de nettoyage de graffitis entre 10 euros et 60 euros / m2. Pour que l’assurance couvre cette dépense, votre dossier doit inclure le devis d’un professionnel qualifié. Ce document prouve la nécessité de l’intervention et justifie son montant.
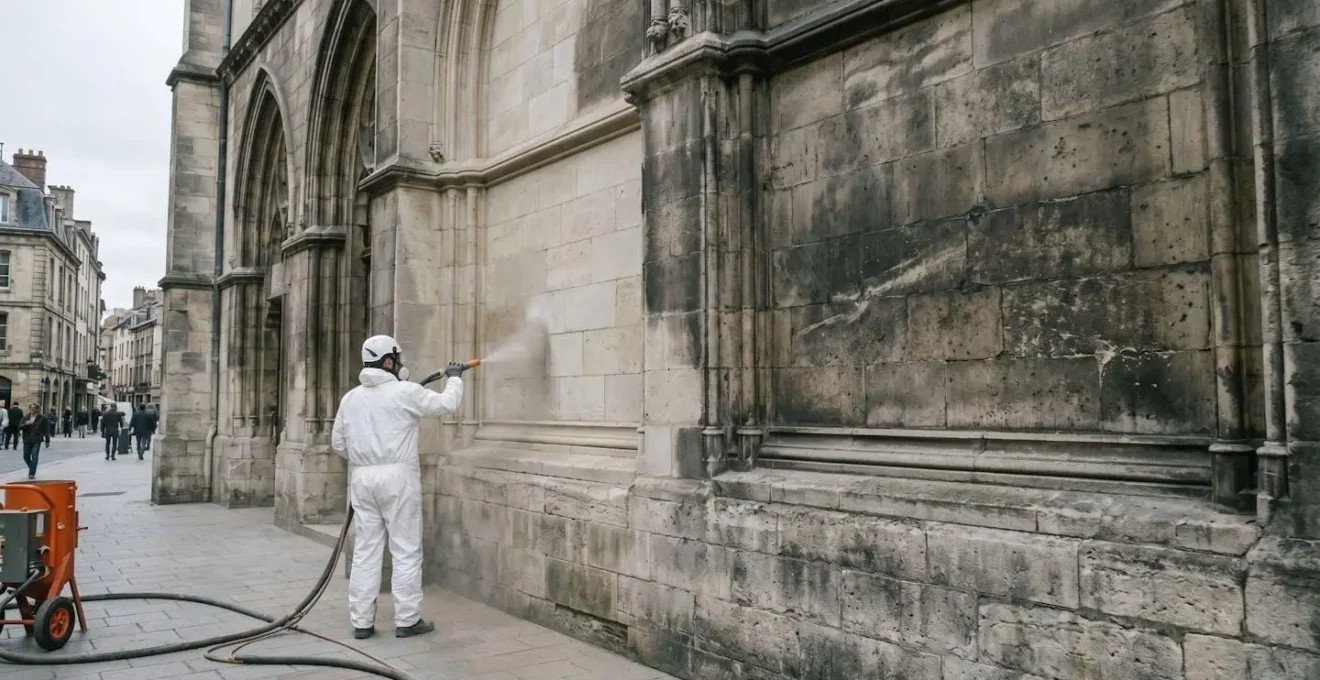
Comme le confirme la pratique, le nettoyage des graffitis est bien pris en charge par les assurances, mais il y a une condition majeure : vous devrez vous acquitter de la franchise prévue au contrat. Si les actes de vandalisme sont récurrents, certains assureurs peuvent majorer cette franchise ou, dans les cas extrêmes, résilier votre contrat pour aggravation du risque. D’où l’importance de sécuriser la zone après un premier incident pour prouver votre diligence.
Boîte aux lettres ou portail détruits : sont-ils couverts par la garantie vandalisme de base ?
Lorsqu’un acte de vandalisme vise les éléments extérieurs de votre habitation, comme le portail, la clôture ou la boîte aux lettres, une question juridique émerge : ces éléments sont-ils considérés comme faisant partie intégrante de la « propriété assurée » ? La réponse de l’assureur dépendra de la définition des « biens immobiliers » dans votre contrat et, surtout, de la nature de ces installations. L’enjeu est de prouver leur caractère immobilier par destination, c’est-à-dire qu’ils sont fixés de manière permanente et ne peuvent être déplacés sans être détruits ou endommagés.
Un portail scellé dans le béton sera plus facilement couvert qu’un simple portillon posé. Une boîte aux lettres intégrée à un pilier de maçonnerie a plus de chances d’être indemnisée qu’un modèle sur pied simplement planté dans le sol. L’assureur va chercher à déterminer si le bien détruit est un « immeuble » ou un « meuble ». Le tableau suivant, basé sur les pratiques courantes des assureurs, illustre bien cette distinction.
| Élément | Garantie Vol | Garantie Vandalisme |
|---|---|---|
| Porte d’entrée | Couverte si effraction | Couverte |
| Portail | Variable selon contrat | Souvent couvert si scellé |
| Boîte aux lettres | Rarement couverte | Si partie intégrante du bâti |
| Clôture | Généralement exclue | Selon valeur et fixation |
Votre rôle d’enquêteur est donc de rassembler les preuves du rattachement de l’élément détruit au bâtiment principal. Cela permet de contrer un éventuel refus de prise en charge au motif que le bien n’est pas couvert.
Votre plan d’action : prouver le rattachement immobilier
- Points de contact : Fournir le plan cadastral montrant l’installation du portail ou de la clôture sur les limites de la parcelle.
- Collecte : Présenter les factures d’installation ou de maçonnerie prouvant le scellement et le caractère permanent des travaux.
- Cohérence : Photographier en détail les fondations, les points de fixation dans le béton ou les murs pour démontrer l’ancrage solide.
- Mémorabilité/émotion : Obtenir une attestation de l’installateur certifiant le caractère définitif et non amovible de la structure.
- Plan d’intégration : Argumenter sur l’impossibilité de déplacer l’élément (portail, clôture) sans entraîner sa destruction ou une dégradation majeure du support.
L’erreur de laisser le portail ouvert qui peut être qualifiée de négligence par l’assureur
L’argument favori d’un assureur pour refuser une indemnisation en l’absence d’effraction est la négligence de l’assuré. Laisser un portail ouvert, des clés accessibles ou omettre de fermer à clé peut être interprété comme un « défaut de mesures de précaution », une clause souvent présente dans les contrats. Cependant, tout n’est pas négligence. La jurisprudence et la pratique des assurances distinguent l’oubli ponctuel et justifié de l’habitude irresponsable. Votre mission est de prouver que vous êtes une personne diligente et que l’incident, s’il y a eu une faille, était exceptionnel.
La charge de la preuve de votre négligence incombe à l’assureur. Mais vous devez anticiper cet argument et préparer votre défense. Par exemple, un portail laissé ouvert quelques minutes pour une livraison n’est pas la même chose qu’un portail grand ouvert en permanence. L’existence de systèmes de sécurité (alarme, serrures certifiées), même s’ils n’ont pas empêché l’acte, témoigne de votre comportement responsable habituel. Un assuré dont le portail était temporairement ouvert a ainsi pu contester l’accusation de négligence en démontrant, factures à l’appui, un historique de bonnes pratiques de sécurité, forçant l’assureur à indemniser.
Il est donc crucial de faire la distinction entre une négligence caractérisée (une attitude répétée et consciente qui facilite le passage à l’acte) et une absence de précaution simple (un oubli ponctuel et exceptionnel). Un portail ouvert pendant plusieurs jours est une négligence ; un oubli de verrouillage une seule fois est une absence de précaution. C’est cette nuance que votre dossier doit mettre en évidence, en insistant sur toutes les autres mesures de sécurité que vous prenez au quotidien.
Quand déposer plainte pour vandalisme : le délai de 48h est-il strict ?
Le dépôt de plainte est la pierre angulaire de votre dossier. Sans ce document officiel, la plupart des assureurs refuseront d’ouvrir un dossier de sinistre pour vandalisme. Une question fréquente concerne le délai. Faut-il se précipiter au commissariat dans les 48 heures ? La réponse est : oui, et pour des raisons stratégiques. Bien que légalement, vous ayez plus de temps pour porter plainte, le faire rapidement envoie un signal fort à votre assureur : celui de votre diligence et de votre sérieux. Un dépôt de plainte tardif pourrait être interprété comme un manque de conviction sur la nature malveillante de l’acte.
La rapidité sert votre cause. Elle permet aux forces de l’ordre d’effectuer d’éventuelles constatations « à chaud » et crédibilise votre récit. Pour l’assureur, un récépissé de dépôt de plainte daté du jour ou du lendemain des faits est une preuve quasi incontestable de la survenance de l’événement. Cela coupe court à toute suspicion sur la datation du sinistre. Votre plainte doit être précise. Il ne faut pas se contenter d’une main courante, qui n’est qu’une simple déclaration. Vous devez exiger un dépôt de « plainte contre X pour dégradation volontaire de bien privé ».
La procédure optimale combine rapidité et précision pour maximiser la force probante de votre démarche :
- Dans les 24 heures : Déplacez-vous au commissariat de police ou à la brigade de gendarmerie pour déposer plainte.
- Gagnez du temps : Utilisez le service de « pré-plainte en ligne » pour remplir les informations initiales. Cela accélère la procédure une fois sur place.
- Exigez la bonne qualification : Demandez explicitement à ce que votre plainte soit enregistrée comme une « plainte contre X pour dégradation volontaire ».
- Refusez la facilité : N’acceptez pas une « main courante ». Elle n’a pas la même valeur juridique et probatoire pour l’assurance.
- Dans les 5 jours ouvrés : Déclarez le sinistre à votre assureur par lettre recommandée, en joignant une copie du récépissé de dépôt de plainte.
Bris de glace commercial : votre vitrine est-elle couverte en cas de vandalisme ou de manifestation ?
Bien que le titre évoque un contexte commercial, le principe de qualification des faits s’applique identiquement à un bien résidentiel. La question de la couverture d’une vitre brisée (fenêtre, baie vitrée, porte-fenêtre) dépend crucialement du contexte. Un assureur ne traitera pas de la même manière une vitre cassée par un projectile isolé et une vitre brisée lors d’une manifestation ou d’une émeute. Les contrats d’assurance contiennent très souvent des exclusions de garantie pour les dommages résultant « d’émeutes et mouvements populaires ». Votre travail d’enquêteur consiste à prouver que le dommage que vous avez subi est un acte de vandalisme isolé, sans lien avec un événement collectif.
Imaginez qu’une manifestation ait eu lieu dans votre quartier et que vous retrouviez une vitre cassée le lendemain. Le réflexe de l’assureur sera d’invoquer l’exclusion. Pour le contrer, vous devez rassembler des preuves. Par exemple, une étude de cas a montré qu’un commerçant a pu obtenir une indemnisation complète en prouvant, via des données de géolocalisation et des captures d’écran d’articles de presse, que le parcours de la manifestation ne passait pas devant sa boutique. Il a ainsi démontré que le dommage était un acte de vandalisme distinct et non un dommage collatéral de l’événement.
Le fardeau de la preuve est de votre côté. Vous devez documenter l’heure et la nature du dommage. Un témoignage de voisin n’ayant rien entendu de particulier, l’absence d’autres dégradations dans la rue, ou des images de vidéosurveillance montrant un individu seul sont autant d’éléments qui appuieront la thèse du vandalisme isolé. C’est ce qui permettra d’activer la garantie « bris de glace » ou « vandalisme » standard, plutôt que de se voir opposer un refus sec au titre des exclusions.
Bruit, bornage, plantations : quel seuil de litige pour déclencher l’intervention d’un expert ?
Le vandalisme peut parfois être l’aboutissement d’un conflit de voisinage qui s’envenime. Des dégradations répétées, même mineures (rayures sur la voiture, poubelles renversées, plantations arrachées), peuvent constituer une forme de harcèlement. Dans ce contexte, la preuve devient encore plus complexe, car chaque incident pris isolément semble anodin. Le seuil qui déclenche l’intervention d’un expert ou une action en justice n’est pas un incident unique, mais la répétition et la documentation systématique des faits. Pour un assureur, un seul incident sans preuve est un « fait divers » ; une série d’incidents documentés est un « sinistre sériel » qui caractérise un risque.
Votre objectif est de transformer une série d’anecdotes en un dossier factuel. Chaque incident doit être traité avec la rigueur d’une pièce à conviction. La garantie protection juridique, si vous l’avez souscrite, peut être activée, mais l’expert mandaté par l’assurance ne pourra travailler que sur la base des preuves que vous aurez préalablement collectées. L’expert ne fait pas d’enquête, il analyse un dossier. C’est à vous de le construire.
La constitution d’un dossier de preuve préventif est votre meilleure arme dans ce type de situation. Il démontre un préjudice continu et une intention de nuire persistante, ce qui est essentiel pour prouver le vandalisme dans un contexte de litige. Voici les éléments à collecter :
- Journal de bord : Documentez chaque incident avec date, heure, nature de la dégradation et photos.
- Communication formelle : Envoyez des courriers recommandés avec accusé de réception à votre voisin pour chaque problème, créant une trace écrite officielle.
- Preuves visuelles : Prenez des photos datées pour montrer l’évolution du conflit et l’état des lieux avant/après chaque incident.
- Déclarations officielles : Déposez des mains courantes régulières à la police ou la gendarmerie. Même si elles n’ont pas la valeur d’une plainte, leur accumulation montre un harcèlement.
- Constat d’huissier : Pour les faits les plus graves, faites constater par un huissier de justice. Son procès-verbal est une preuve irréfutable.
- Archivage : Conservez précieusement tous les échanges écrits (emails, SMS, lettres) avec la partie adverse.
À retenir
- La preuve de l’intentionnalité est la clé : une serrure collée n’est pas un accident, c’est une « dégradation volontaire ».
- Votre dossier de sinistre est un dossier d’instruction : chaque photo, plainte et témoignage est une pièce à conviction.
- Anticiper les arguments de l’assureur (négligence, qualification du bien) est la meilleure défense pour contrer un refus d’indemnisation.
Incendie ou dégât des eaux : comment estimer la valeur de votre stock pour être bien indemnisé ?
Le titre est trompeur. La méthode pour estimer la valeur d’un stock de marchandises après un incendie est directement transposable à l’estimation de la valeur de vos biens personnels après un acte de vandalisme. C’est souvent là que le bât blesse : comment prouver la valeur d’un objet détruit, endommagé ou souillé, surtout si vous n’avez plus la facture ? L’assureur appliquera un taux de vétusté et se basera sur une valeur de remplacement qu’il estime lui-même, souvent à votre désavantage. Votre rôle est de lui imposer votre propre estimation, justifiée et documentée.
L’absence de facture n’est pas une fatalité. Vous pouvez et devez utiliser la méthode du « panier de substitution ». Cette technique consiste à prouver la valeur de remplacement d’un bien en fournissant des preuves de son prix sur le marché actuel. C’est une démarche d’enquêteur qui demande de la méthode mais qui est extrêmement efficace pour contrer les estimations minimalistes des experts d’assurance. Vous ne subissez plus l’estimation, vous la proposez sur la base de faits de marché.
La clé est la préparation, mais même après le sinistre, cette méthode reste applicable. Voici comment procéder pour construire une estimation de valeur inattaquable pour les biens vandalisés sans preuve d’achat directe :
- Inventaire préventif : Idéalement, photographiez tous vos biens de valeur AVANT tout sinistre et conservez cet inventaire sur un service cloud avec des descriptions et estimations.
- Recherche de comparables : Pour un bien détruit sans facture (ex: une télévision, un meuble de designer), recherchez sur internet (sites de vente, annonces d’occasion) au moins 3 annonces pour un produit identique ou très similaire.
- Calcul de la valeur moyenne : Calculez la moyenne des prix de ces trois annonces. Ce chiffre constitue une base solide pour la « valeur de remplacement à neuf » ou « d’occasion ».
- Contestation de la vétusté : Documentez l’état impeccable de votre bien avant le sinistre (avec des photos antérieures si possible) pour négocier et contester le taux de vétusté que l’expert voudra appliquer.
- Coûts de reconstitution : N’oubliez pas d’inclure les coûts annexes, comme la reconstitution de documents officiels ou la récupération de données informatiques si un ordinateur a été détruit.
Vous détenez maintenant la méthodologie pour transformer une situation de stress et d’injustice en un dossier factuel et structuré. Face à un acte de vandalisme sans effraction, votre meilleure arme n’est pas l’indignation, mais la rigueur. En endossant le rôle de l’enquêteur, en qualifiant précisément les faits, en anticipant les arguments de l’assureur et en documentant méthodiquement votre préjudice, vous maximisez vos chances d’obtenir une juste indemnisation. Votre dossier est votre seule arme. Constituez-le avec la rigueur d’un commissaire pour faire valoir vos droits.