L’indemnisation proposée par votre assurance n’est pas une fatalité, mais le résultat d’un rapport de force que vous pouvez et devez maîtriser.
- La « vétusté » n’est pas une fin en soi : l’option « vétusté récupérable » vous permet de toucher jusqu’à 25 % supplémentaires après remplacement du bien.
- Votre pouvoir de négociation repose sur un arsenal de preuves (factures, photos, certificats) que vous devez constituer AVANT même le sinistre.
Recommandation : Cessez de subir. Documentez la valeur de vos biens, exigez la transparence sur chaque ligne du rapport d’expertise et ne signez jamais un accord d’indemnisation sous la pression.
Le rapport de l’expert tombe, et la douche est froide. Pour votre canapé acheté 1 500 € il y a cinq ans, votre assureur vous propose une indemnisation de 750 €. La frustration est immense, le sentiment d’injustice palpable. On vous oppose des termes techniques comme « valeur d’usage », « coefficient de vétusté », un jargon qui semble conçu pour une seule chose : justifier une indemnisation minimale et clore le dossier au plus vite. Vous payez votre prime chaque année, et au moment où vous avez besoin de votre assurance, elle vous rembourse à peine la moitié de la valeur de remplacement.
Face à cette situation, la plupart des assurés baissent les bras, acceptant une somme qui ne leur permettra jamais de se rééquiper correctement. Ils pensent que le calcul de l’expert est une vérité gravée dans le marbre. Et si ce n’était pas le cas ? Si ce calcul n’était que le point de départ d’une négociation ? Le vrai pouvoir ne réside pas dans l’acceptation passive, mais dans la maîtrise des règles du jeu de l’assureur pour les retourner à votre avantage. Comprendre les clauses de votre contrat, c’est détenir les clés pour contester, argumenter et, finalement, obtenir l’indemnisation qui vous est réellement due.
Cet article n’est pas un simple dictionnaire des termes d’assurance. C’est un guide de combat. Nous allons décortiquer, point par point, les mécanismes que les assureurs utilisent pour minimiser vos remboursements et vous donner les armes chiffrées et les procédures exactes pour reprendre le contrôle de votre dossier de sinistre. De la vétusté récupérable aux coûts cachés de la reconstruction, vous découvrirez comment transformer votre frustration en une stratégie d’indemnisation gagnante.
Sommaire : Votre guide pour maximiser chaque euro de votre indemnisation
- Vétusté récupérable : comment toucher les 25 % retenus initialement par l’expert ?
- Rééquipement à neuf intégral : est-ce rentable de payer 15 % de plus sur votre prime ?
- Valeur de reconstruction : pourquoi votre maison est-elle assurée plus cher que son prix de vente ?
- L’erreur de penser que la valeur à neuf s’applique à vie sur votre ordinateur portable
- Quand numériser vos preuves d’achat pour garantir votre indemnisation en valeur à neuf ?
- Panne de congélateur : comment se faire rembourser 300 € de nourriture perdue ?
- Valeur agréée vs Valeur dire d’expert : comment garantir le prix de votre bijou en cas de vol ?
- Vol de vélo ou villégiature : votre assurance habitation vous protège-t-elle hors de chez vous ?
Vétusté récupérable : comment toucher les 25 % retenus initialement par l’expert ?
C’est le point de friction principal de tout sinistre. L’expert évalue votre bien, applique un taux de vétusté (par exemple, 50 % pour un canapé de 5 ans) et votre indemnisation est divisée par deux. Vous pensez que l’affaire est close. C’est une erreur. De nombreux contrats d’assurance habitation incluent une clause fondamentale : la garantie « valeur à neuf » avec vétusté récupérable. Le principe est une indemnisation en deux temps. D’abord, l’assureur vous verse la valeur d’usage (valeur à neuf moins la vétusté). Ensuite, et c’est là que vous devez être proactif, vous avez un délai, généralement de 24 mois, pour remplacer le bien endommagé. Sur présentation de la facture d’achat du nouveau bien, l’assureur vous verse un complément d’indemnisation.
Ce complément correspond à la vétusté qui avait été déduite, mais il est presque toujours plafonné. Selon les conditions standards des contrats, ce complément ne peut excéder 25% de la valeur de remplacement à neuf du bien. Concrètement, si la vétusté appliquée était de 40%, vous ne récupérerez que 25%, les 15% restants étant à votre charge. C’est une perte sèche, mais récupérer ces 25% change radicalement le montant final. Par exemple, pour un bien de 1000€ avec 40% de vétusté, vous touchez d’abord 600€. Après rachat et envoi de la facture, vous récupérez 250€ de plus. Sans cette démarche, vous perdez ces 250€.
L’enjeu est donc de ne jamais considérer le premier versement comme définitif. Le rapport de l’expert n’est que la première étape. Considérez-le comme un acompte. La balle est ensuite dans votre camp pour aller chercher le solde. C’est un droit inscrit dans votre contrat, pas une faveur. Il vous appartient de l’activer en suivant une procédure rigoureuse.
- Obtenez l’évaluation initiale de l’expert avec le taux de vétusté appliqué.
- Conservez précieusement le rapport d’expertise initial indiquant la vétusté retenue.
- Procédez au remplacement ou à la réparation du bien dans les 24 mois suivant le sinistre.
- Conservez toutes les factures originales d’achat ou de réparation.
- Transmettez les justificatifs à votre assureur avec une demande de complément d’indemnisation.
- Relancez si nécessaire après 30 jours sans réponse de l’assureur.
Rééquipement à neuf intégral : est-ce rentable de payer 15 % de plus sur votre prime ?
Face à la complexité de la vétusté récupérable et au reste à charge systématique de 15% ou plus, une option plus radicale existe : le rééquipement à neuf. Cette garantie, souvent proposée en option avec une surprime, élimine totalement la notion de vétusté pour certains biens. En cas de sinistre, l’indemnisation est calculée sur la base de la valeur d’un bien neuf, identique ou équivalent, sans aucune décote liée à l’âge. La seule déduction appliquée sera la franchise prévue au contrat. Cette option est-elle financièrement intéressante ? Tout dépend de la valeur et de la nature de votre mobilier.
Payer une prime 10 à 15% plus chère chaque année peut sembler coûteux. Cependant, pour un foyer équipé de matériel high-tech, d’électroménager de valeur ou de mobilier design, cet investissement peut s’avérer extrêmement rentable au premier sinistre majeur. La différence d’indemnisation est considérable, comme le montre le graphique ci-dessous, passant d’un remboursement partiel à une prise en charge quasi totale.
Pour quantifier l’impact, il faut comparer les trois modes d’indemnisation sur un cas concret. Le tableau suivant illustre la différence de remboursement pour un téléviseur d’une valeur de 650 €, avec une vétusté estimée à 30 % et une franchise de 150 €. L’écart entre la simple valeur d’usage et le rééquipement à neuf est de près de 200 €.
| Mode d’indemnisation | Calcul | Exemple TV 650€ | Franchise 150€ | Indemnité finale |
|---|---|---|---|---|
| Valeur d’usage | Valeur – 30% vétusté | 650€ – 195€ | -150€ | 305€ |
| Valeur à neuf | Valeur d’usage + complément 25% | 305€ + 162,50€ | Déjà déduite | 467,50€ |
| Rééquipement à neuf | Valeur actuelle sans vétusté | 650€ | -150€ | 500€ |
Valeur de reconstruction : pourquoi votre maison est-elle assurée plus cher que son prix de vente ?
C’est une incompréhension fréquente chez les propriétaires : pourquoi le capital assuré pour leur bien immobilier est-il supérieur au prix auquel ils l’ont acheté, ou à sa valeur sur le marché ? La réponse tient en deux mots : valeur de reconstruction. Votre assurance ne couvre pas la valeur vénale de votre maison (le prix de vente, qui inclut le terrain), mais le coût nécessaire pour la reconstruire à l’identique après un sinistre total. Et ce coût est souvent bien plus élevé. En effet, des analyses montrent que le coût de reconstruction après sinistre peut être jusqu’à 30% plus élevé que celui d’une construction neuve classique.
Cette différence s’explique par une série de coûts additionnels, souvent sous-estimés, qui n’existent pas lors d’une construction sur un terrain vierge. Reconstruire après un incendie ou une inondation implique des dépenses spécifiques qui s’ajoutent au simple coût des matériaux et de la main-d’œuvre. Une sous-évaluation du capital assuré peut avoir des conséquences désastreuses, vous laissant avec un reste à charge de plusieurs dizaines de milliers d’euros pour achever les travaux.
Il est donc impératif de ne pas se baser sur le prix d’achat de votre bien pour fixer le capital à assurer. Vous devez prendre en compte l’ensemble de ces frais annexes pour garantir une couverture adéquate. La plupart des assureurs proposent des outils d’évaluation, mais il est de votre responsabilité de vérifier que tous les postes de dépense ont été inclus. Les coûts invisibles les plus fréquents sont :
- Frais de démolition et déblaiement des débris de l’ancienne construction.
- Coût des plans, spécifications et permis de construire.
- Surcoût lié à l’urgence de reconstruction et aux conditions non optimales du chantier.
- Mise aux normes obligatoires actuelles (sécurité incendie, normes sismiques, isolation thermique).
- Protection des terrains et des propriétés des voisins pendant la durée des travaux.
L’erreur de penser que la valeur à neuf s’applique à vie sur votre ordinateur portable
La garantie « valeur à neuf » est une protection puissante, mais elle n’est pas une fontaine de jouvence éternelle pour vos biens. Une erreur commune est de croire que cette option vous garantit un remboursement intégral, peu importe l’âge de l’objet. C’est faux, surtout pour le matériel à obsolescence rapide comme les ordinateurs, smartphones ou téléviseurs. Les contrats d’assurance fixent presque toujours un seuil de vétusté au-delà duquel la garantie valeur à neuf ne s’applique plus. Généralement, si le taux de vétusté calculé par l’expert dépasse 80%, le bien n’est plus indemnisé qu’en valeur d’usage, même si vous avez payé pour l’option valeur à neuf.
Le problème est que pour le matériel high-tech, ce seuil est atteint très rapidement. Les grilles de vétusté des assureurs sont impitoyables : on observe une décote de 10 à 20% par an pour les appareils électroménagers et souvent plus pour l’informatique. Un ordinateur portable peut ainsi perdre 20 à 25% de sa valeur chaque année. Au bout de 4 ou 5 ans, il a franchi le seuil fatidique des 80% de vétusté et votre précieuse option « valeur à neuf » devient caduque pour cet appareil. La dépréciation est une réalité inéluctable que les assureurs modélisent avec précision.
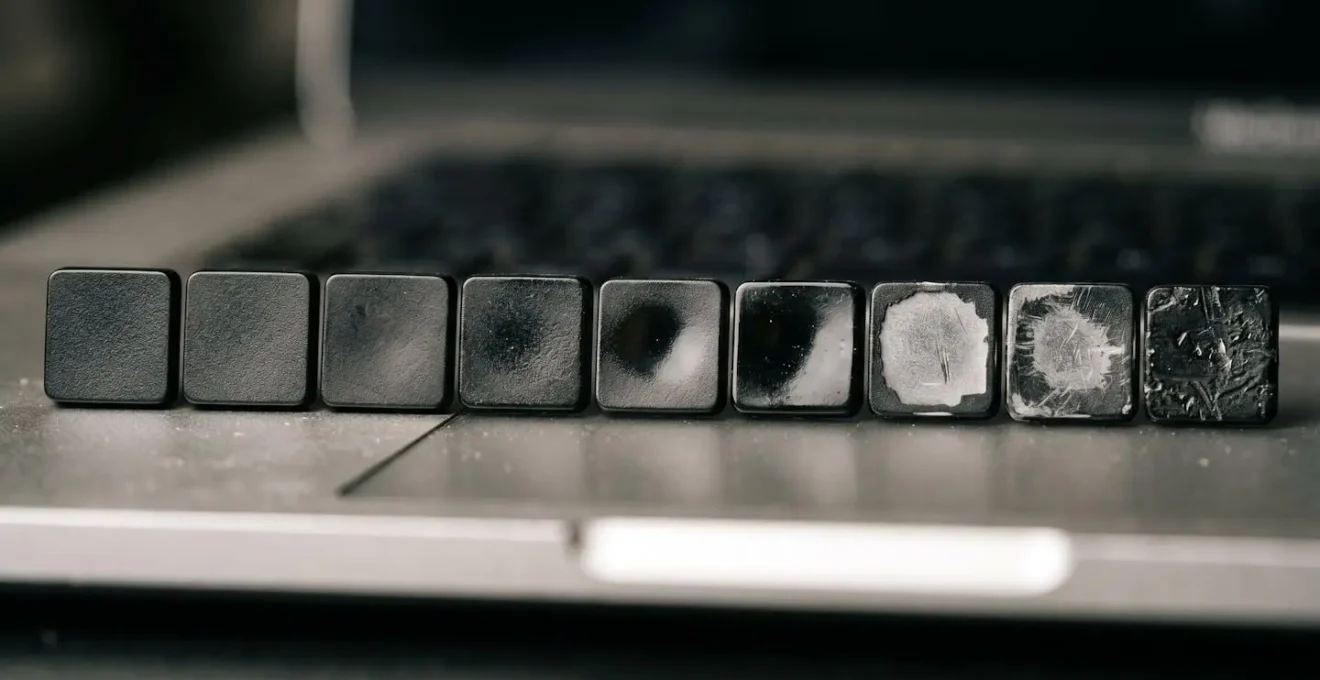
La complexité va plus loin : pour un même objet, les composants peuvent avoir des taux de vétusté différents. Un exemple parlant est celui d’un lit complet : le matelas, qui s’use vite, peut se déprécier de 20% par an, tandis que le sommier et le cadre en bois, plus durables, n’auront qu’une décote de 10% annuelle. L’expert peut donc « ventiler » la vétusté, appliquant des taux différents aux différentes parties de votre bien. Il est crucial de lire votre contrat pour connaître ces seuils et ces taux, afin de ne pas avoir de mauvaises surprises.
Quand numériser vos preuves d’achat pour garantir votre indemnisation en valeur à neuf ?
La réponse est simple et brutale : immédiatement après l’achat. Attendre le sinistre pour chercher ses preuves est la meilleure façon de perdre de l’argent. Le principe fondamental en assurance est que la charge de la preuve de l’existence et de la valeur des biens vous incombe. Sans preuves, l’expert fera une évaluation à minima, basée sur des estimations, et toujours en votre défaveur. Votre indemnisation dépend directement de la qualité de votre « arsenal probatoire ». Une facture n’est pas un simple bout de papier, c’est une arme de négociation.
Dans un monde où tout est dématérialisé, se contenter des factures papier stockées dans un tiroir est une stratégie risquée. En cas d’incendie ou de dégât des eaux, ces preuves seront les premières à disparaître. La seule solution viable est de construire une archive numérique sécurisée. Créez un dossier dédié sur un service de stockage en ligne (cloud) et prenez l’habitude systématique de scanner ou photographier chaque facture importante dès l’achat. Nommez les fichiers de manière explicite (ex: « Facture_Canapé_Marque_2022-03-15.pdf »).
En plus des factures, constituez un inventaire photographique. Prenez des photos générales de chaque pièce de votre maison, puis des photos détaillées de vos biens de valeur. Ces images, si elles sont horodatées numériquement, constituent une preuve de possession et de l’état du bien avant le sinistre. Elles permettent de contrer un argument fréquent des experts sur « l’état d’entretien » du bien qui peut venir aggraver le taux de vétusté. Un dossier bien préparé force le respect et limite la marge de manœuvre de l’expert pour déprécier vos biens.
Votre plan d’action pour un arsenal de preuves infaillible
- Points de contact : Listez tous vos biens de valeur (mobilier, high-tech, bijoux, électroménager) et où se trouvent leurs preuves d’achat (emails, factures papier, comptes clients).
- Collecte : Rassemblez et numérisez immédiatement toutes les factures, certificats de garantie et certificats d’authenticité. Prenez des photos horodatées de chaque bien.
- Cohérence : Confrontez la valeur totale de vos biens inventoriés au capital mobilier garanti par votre contrat. Y a-t-il une sous-assurance évidente ?
- Mémorabilité/émotion : Pour les objets sans facture (héritage, cadeaux), rédigez une fiche descriptive (date d’acquisition estimée, valeur sentimentale, photos) et cherchez des preuves alternatives (photos de famille où l’objet apparaît, témoignages).
- Plan d’intégration : Stockez toutes ces preuves numérisées dans un dossier sécurisé sur un cloud (Google Drive, Dropbox, etc.) et partagez l’accès avec une personne de confiance.
Panne de congélateur : comment se faire rembourser 300 € de nourriture perdue ?
C’est un sinistre courant et particulièrement frustrant. Une panne de courant prolongée ou une défaillance de l’appareil, et des centaines d’euros de denrées alimentaires partent à la poubelle. Bonne nouvelle : la plupart des contrats d’assurance multirisques habitation (MRH) incluent une garantie « pertes de denrées en congélateur ». Mauvaise nouvelle : l’indemnisation n’est pas automatique et elle est souvent plafonnée et soumise à une franchise. Pour obtenir un remboursement, vous devez agir vite et de manière méthodique.
La première chose à faire est de documenter l’étendue des pertes avant de tout jeter. Votre parole ne suffira pas. Prenez des photos explicites du contenu décongelé, montrant la quantité et la nature des produits. Si possible, conservez les emballages des produits les plus chers. Ensuite, établissez une liste détaillée et chiffrée de tout ce qui a été perdu. Pour justifier les montants, vous pouvez vous baser sur vos derniers tickets de caisse ou sur les prix actuels en magasin. Votre objectif est de présenter un dossier incontestable à l’assureur.
Vérifiez également la cause de la panne. La garantie s’applique généralement en cas de panne interne de l’appareil ou de coupure de courant générale de plus de 8 heures, mais peut exclure une coupure due à un défaut de votre installation électrique privée. Enfin, respectez scrupuleusement le délai de déclaration. Vous devez déclarer le sinistre à votre assureur dans les 5 jours ouvrés suivant la découverte. Concernant le remboursement, il faut être patient : si un petit sinistre peut être réglé rapidement, le délai de remboursement par l’assurance est de 30 jours en moyenne.
- Photographiez immédiatement le contenu décongelé du congélateur.
- Conservez les emballages des produits perdus comme preuve.
- Rassemblez vos derniers tickets de courses pour justifier vos achats habituels.
- Établissez une liste détaillée avec prix estimés basés sur les prix actuels.
- Vérifiez la cause de la panne (interne ou coupure générale) pour la couverture.
- Déclarez le sinistre dans les 5 jours ouvrés.
Valeur agréée vs Valeur dire d’expert : comment garantir le prix de votre bijou en cas de vol ?
Pour les biens courants, l’indemnisation repose sur la « valeur à dire d’expert ». C’est l’expert qui, après le sinistre, détermine la valeur de votre bien. Mais pour les objets de valeur (bijoux, œuvres d’art, montres de collection), ce système est une source de conflits. Comment un expert peut-il évaluer précisément une bague de famille ou un tableau unique ? Le risque de sous-évaluation est majeur. Pour ces biens spécifiques, il existe un mécanisme de protection bien plus robuste : la valeur agréée.
Le principe de la valeur agréée est de fixer la valeur de l’objet AVANT le sinistre, en accord avec l’assureur. Cette valeur, une fois validée et inscrite dans le contrat, n’est plus discutable en cas de vol ou de destruction. L’indemnisation se fera sur cette base, sans débat ni négociation. C’est la seule façon de sécuriser la valeur de vos biens les plus précieux. Pour les objets de valeur, les assureurs n’appliquent de toute façon pas de vétusté classique ; ils se basent sur la valeur du bien sur le marché de l’occasion au jour du sinistre, ce qui reste sujet à interprétation.
La mise en place d’une valeur agréée est une démarche proactive de votre part. Elle ne peut se faire sur simple déclaration. Vous devrez fournir une preuve de valeur objective et irréfutable. La procédure est rigoureuse mais indispensable pour protéger votre patrimoine.
- Faire expertiser le bijou ou l’objet par un professionnel reconnu (gemmologue certifié, commissaire-priseur, expert en art).
- Obtenir un certificat d’expertise détaillé, incluant des photos, une description précise (poids, matériaux, dimensions, état) et une estimation de valeur.
- Transmettre ce certificat à votre assureur pour validation.
- Exiger une confirmation écrite de l’inscription de la valeur agréée dans votre contrat, via un avenant.
- Renouveler l’expertise tous les 3 à 5 ans, car la valeur de ces biens peut fluctuer considérablement avec le marché.
À retenir
- La vétusté n’est pas une fatalité : elle est souvent partiellement « récupérable » (jusqu’à 25%) sur présentation d’une facture de remplacement.
- La valeur de reconstruction d’une maison inclut des coûts cachés (déblaiement, mise aux normes) qui la rendent supérieure à sa valeur de marché.
- La seule garantie contre la sous-évaluation des objets de valeur (bijoux, art) est la « valeur agréée », définie par un expert avant le sinistre.
Vol de vélo ou villégiature : votre assurance habitation vous protège-t-elle hors de chez vous ?
L’assurance multirisques habitation (MRH) porte un nom qui peut être trompeur. Si son cœur de métier est de protéger votre logement, de nombreuses garanties s’étendent bien au-delà de vos quatre murs. Deux exemples sont particulièrement pertinents : la garantie villégiature et la couverture contre le vol de vos biens à l’extérieur. Cependant, ces extensions sont truffées d’exclusions et de limitations qu’il est vital de connaître pour ne pas croire à une fausse protection.
La garantie villégiature étend votre responsabilité civile à votre lieu de vacances (location saisonnière, hôtel). Si vous causez un incendie ou un dégât des eaux dans votre location, c’est votre MRH qui couvrira les dommages. Mais attention, cette garantie est souvent limitée au territoire national et peut exclure certains types de locations comme les plateformes entre particuliers (Airbnb). De même, les biens que vous emportez avec vous ne sont que très partiellement couverts, avec des plafonds très bas. Ne partez pas en vacances en pensant que votre ordinateur ou vos bijoux sont aussi bien protégés qu’à la maison.
Le cas du vol de vélo est emblématique. Votre contrat de base couvre probablement le vol de votre vélo s’il est dans votre garage fermé à clé. Mais s’il est volé dans la rue, même attaché avec un cadenas homologué, il y a de fortes chances que vous ne soyez pas indemnisé. La couverture du vol « hors domicile » est presque toujours une option spécifique, payante, qui définit des conditions très strictes (type d’antivol, obligation d’attacher le cadre à un point fixe, etc.). Dans un contexte où la prime moyenne des contrats MRH a augmenté de 7,2% pour atteindre près de 300 euros, il est plus que jamais légitime d’exiger une clarté totale sur l’étendue réelle de ce que vous payez.
L’étape suivante est simple : ouvrez votre contrat d’assurance habitation, localisez les termes « vétusté », « valeur à neuf », « franchise » et « exclusions ». Évaluez si votre couverture est alignée avec la valeur réelle et l’usage de vos biens. C’est le premier pas pour reprendre le contrôle et transformer une dépense subie en une protection maîtrisée.
Questions fréquentes sur l’indemnisation et la vétusté
Que faire si j’ai perdu mes factures d’achat ?
Vous devrez justifier par tous moyens l’existence et la valeur au moment du sinistre des biens endommagés. Des relevés bancaires montrant l’achat, des photos datées, des manuels d’utilisation ou même des témoignages de proches peuvent être acceptés par l’expert, même s’ils ont moins de poids qu’une facture.
Les photos de mes biens ont-elles une valeur probante ?
Oui, absolument. Si elles sont horodatées numériquement et stockées de manière sécurisée (sur un cloud par exemple), elles peuvent servir de preuve de possession et, surtout, de l’état du bien avant le sinistre, ce qui est crucial pour contester une vétusté abusive.
Combien de temps conserver mes justificatifs ?
Conservez vos factures, certificats et photos pendant toute la durée de vie du bien. Après un sinistre, vous devez les conserver au minimum 2 ans, ce qui correspond au délai de prescription légal pendant lequel vous pouvez contester une décision de l’assureur.
Mon vélo est-il couvert en cas de vol dans la rue ?
Très rarement avec un contrat de base. La plupart des assurances MRH couvrent uniquement le vol dans un local privé et fermé à clé (garage, cave). Pour une couverture dans la rue, il faut souscrire une option « vol nomade » ou une assurance vélo spécifique, qui impose des conditions très strictes sur le type d’antivol et la manière d’attacher le vélo.
La garantie villégiature s’applique-t-elle à l’étranger ?
Généralement non. La garantie villégiature de l’assurance habitation est le plus souvent limitée au territoire national français. Pour une couverture à l’étranger, il faut vérifier si votre contrat propose une extension ou souscrire une assurance voyage spécifique.
Les locations Airbnb sont-elles couvertes ?
C’est variable et c’est un point à vérifier impérativement. Certains contrats excluent explicitement les locations entre particuliers de la garantie villégiature. Lisez attentivement la définition de « villégiature » dans vos conditions générales pour éviter une mauvaise surprise.