Viser un rendement de 5% en assurance vie n’est pas une question de choisir « le bon fonds », mais de bâtir une architecture de portefeuille intelligente et diversifiée.
- Minimiser la « friction invisible » des frais cumulés en privilégiant les ETF pour le cœur de votre portefeuille.
- Appliquer une discipline structurelle avec l’investissement programmé pour lisser les risques et éviter les erreurs de timing.
Recommandation : Commencez par définir votre allocation cible en distinguant clairement les « moteurs de performance » (actions) des « amortisseurs de volatilité » (obligations, fonds euros).
L’érosion de votre capital par l’inflation vous préoccupe. Le rendement anémique du fonds en euros ne suffit plus à dynamiser votre épargne, et vous vous tournez logiquement vers les unités de compte (UC) avec un objectif ambitieux mais réaliste : viser 5 % de rendement annuel. On vous a probablement déjà conseillé de « diversifier » vos placements, d' »investir en Bourse » ou de « prendre un peu de risque ». Si ces conseils partent d’une bonne intention, ils restent souvent trop vagues et peuvent laisser l’épargnant perplexe, voire l’inciter à faire des choix hasardeux.
Le risque n’est pas de piocher le mauvais fonds, mais de ne pas avoir de plan. L’erreur est de considérer les UC comme une simple liste de courses où l’on essaie de deviner les futurs gagnants. Cette approche mène souvent à la déception, car elle ignore les deux piliers de la performance à long terme : la structure et la maîtrise des coûts. Et si la véritable clé n’était pas de deviner l’avenir, mais de concevoir votre portefeuille comme un architecte conçoit un bâtiment : avec des fondations solides, des matériaux performants et un plan de maintenance précis ?
Cet article propose une rupture avec l’approche traditionnelle. Nous n’allons pas vous donner une liste de fonds « miracles ». Nous allons vous transmettre une méthode, une grille de lecture pour construire votre propre architecture de portefeuille. Vous apprendrez à choisir vos fondations (ETF Monde ou Europe), à quantifier et maîtriser la « friction invisible » des frais, à intégrer des convictions (ISR), et surtout, à piloter l’ensemble avec une discipline structurelle qui fait la différence entre un investissement subi et un patrimoine qui travaille réellement pour vous.
Pour vous accompagner dans cette démarche constructive, cet article est structuré pour vous guider pas à pas dans l’élaboration de votre stratégie. Découvrez ci-dessous les briques essentielles qui vous permettront de bâtir une allocation d’UC performante et durable.
Sommaire : Votre plan pour bâtir une allocation d’UC performante
- ETF Monde (MSCI World) vs Europe : faut-il investir aux USA via son assurance vie française ?
- Frais de gestion sur UC : pourquoi les frais de l’enveloppe s’ajoutent-ils aux frais des fonds ?
- Fonds ISR (Investissement Socialement Responsable) : peut-on gagner de l’argent en étant éthique ?
- L’erreur de vouloir entrer et sortir du marché en permanence au lieu d’investir régulièrement
- Quand privilégier les ETF (Trackers) aux fonds actifs pour réduire les frais par 5 ?
- Quand réaliser des arbitrages entre supports pour sécuriser vos plus-values latentes ?
- Gestion Value vs Growth : quel type de fonds choisir en période d’inflation ?
- FCP vs SICAV : quelle structure juridique offre le plus de souplesse dans votre contrat d’assurance vie ?
ETF Monde (MSCI World) vs Europe : faut-il investir aux USA via son assurance vie française ?
La première brique de votre architecture de portefeuille est le moteur de performance. Pour un épargnant français, la question se pose immédiatement : faut-il privilégier un ETF Europe pour rester sur son marché domestique ou s’exposer au monde entier, et donc majoritairement aux États-Unis, via un ETF MSCI World ? L’investissement mondial offre une diversification géographique inégalée, capturant la croissance des plus grandes entreprises de la planète, dont les géants technologiques américains. Historiquement, cette stratégie a été payante. En effet, les données historiques montrent un rendement annuel moyen de 9,2% pour le MSCI World sur les vingt dernières années, malgré des crises comme celle de 2008 où l’indice a chuté de -37,3 %.
Cette performance est cependant liée à une forte exposition au dollar américain (USD). Faut-il alors craindre le risque de change ? Pour un investisseur avec un horizon long, cette préoccupation doit être relativisée. Les variations de devises ont tendance à être cycliques et leur impact se lisse sur des périodes de plus de dix ans. Opter pour des ETF avec une couverture de change (« hedgés ») peut sembler séduisant, mais cela a un coût non négligeable qui vient amputer la performance nette sur le long terme.
Étude de cas : L’impact du risque de change EUR/USD sur le long terme
L’analyse des cycles de devises montre que les mouvements entre l’euro et le dollar américain sont cycliques, avec un pivot historique souvent situé autour de 1€ pour 1,20$. Pour un investisseur visant une retraite dans 15 ou 20 ans, les fluctuations à court terme s’annulent en grande partie. Les ETF hedgés ajoutent des frais supplémentaires qui, cumulés sur une longue période, peuvent devenir disproportionnés et annuler les bénéfices de la couverture. La simplicité et les frais réduits d’un ETF non-hedgé sont donc souvent plus pertinents pour une stratégie patrimoniale à long terme.
En conclusion, pour construire un moteur de performance robuste, une exposition significative à un ETF MSCI World est une base solide. Un épargnant prudent pourra légèrement surpondérer une poche d’ETF européens pour modérer son exposition au dollar, mais se priver totalement de la croissance américaine serait une erreur stratégique majeure dans une optique de long terme.
Frais de gestion sur UC : pourquoi les frais de l’enveloppe s’ajoutent-ils aux frais des fonds ?
Après avoir posé les fondations de votre architecture, il est crucial de s’attaquer à la friction invisible qui érode la performance : les frais. Beaucoup d’épargnants découvrent avec surprise que les frais en assurance vie fonctionnent comme des poupées russes. Il y a d’abord les frais de gestion du contrat prélevés par l’assureur (la première couche), puis, à l’intérieur de chaque unité de compte, les frais propres au fonds lui-même, prélevés par la société de gestion (la deuxième couche). Cette accumulation est le principal obstacle à l’atteinte de votre objectif de 5 %.
L’assureur justifie ses frais par la tenue de votre compte, la gestion administrative et la mise à disposition d’une large gamme de supports. La société de gestion, quant à elle, facture son expertise pour sélectionner les titres qui composent le fonds. Le problème est que ces deux couches se cumulent et leur impact est exponentiel sur le long terme. Comme le souligne une analyse de marché, cette double facturation est souvent mal comprise.
Les frais de gestion des UC se situent entre 0,60% et 1,10% par an en moyenne, mais l’épargnant ne sait pas toujours que des frais sont également facturés au sein de chacun des supports financiers, pouvant s’échelonner entre 0,20% et 3,50% par an
– Good Value for Money, Benchmark 2024 des frais UC
Pour l’épargnant, l’enjeu est de visualiser l’impact concret de cette friction. Une différence de 1% ou 2% sur les frais annuels peut paraître minime, mais sur vingt ans, elle représente des dizaines de milliers d’euros qui ne travailleront jamais pour vous. Le choix d’un contrat d’assurance vie en ligne, avec des frais d’enveloppe réduits (souvent autour de 0,50% ou 0,60%), et une sélection rigoureuse de supports à frais bas (comme les ETF) est donc une condition non-négociable pour atteindre vos objectifs.
Ce tableau met en lumière l’érosion du capital due aux frais. Sur un capital de 100 000€ investi sur 20 ans, la différence entre une stratégie basée sur des fonds actifs classiques et une alternative optimisée avec des ETF peut se chiffrer à plus de 60 000€. Maîtriser les frais n’est donc pas une simple optimisation, c’est le principal levier de performance à votre disposition.
| Type de frais | Frais moyens | Impact sur 100k€/20 ans |
|---|---|---|
| Frais enveloppe UC | 0,85%/an | -29 800€ |
| Frais des fonds (actions) | 1,85%/an | -45 000€ |
| Frais ETF (alternatif) | 0,20%/an | -8 000€ |
Fonds ISR (Investissement Socialement Responsable) : peut-on gagner de l’argent en étant éthique ?
Intégrer ses valeurs dans son portefeuille est une demande de plus en plus forte. L’Investissement Socialement Responsable (ISR) permet d’orienter son épargne vers des entreprises respectant des critères environnementaux, sociaux et de gouvernance (ESG). Mais pour l’épargnant pragmatique, la question demeure : est-ce compatible avec un objectif de rendement de 5 % ? La réponse est de plus en plus positive. Loin d’être un frein, une stratégie ISR bien construite peut même devenir un moteur de performance supplémentaire. Les entreprises les mieux notées sur les critères ESG sont souvent celles qui sont les mieux gérées, les plus résilientes et les mieux positionnées sur les méga-tendances de demain, comme la transition énergétique ou l’économie circulaire.
La montée en puissance des UC dans les contrats d’assurance vie témoigne de cette quête de sens et de performance. Selon les derniers chiffres, près de 38% des cotisations d’assurance-vie sont investies en unités de compte en 2024, et une part croissante de ces flux se dirige vers des fonds labellisés ISR. L’offre s’est considérablement élargie, permettant aujourd’hui de construire des portefeuilles ISR aussi diversifiés et performants que des portefeuilles classiques.
L’approche consiste à ne pas se contenter d’un seul fonds, mais à bâtir une véritable architecture ISR diversifiée, combinant des actions de différentes zones géographiques et des obligations « vertes » (Green Bonds) qui financent des projets à impact environnemental positif. Cela permet d’allier convictions et rigueur financière.
Exemple de construction d’un portefeuille thématique ISR diversifié
Une allocation type, accessible via de nombreux contrats d’assurance vie, pourrait s’articuler ainsi : 40% sur un ETF MSCI USA ESG pour l’exposition aux actions américaines responsables, 15% sur un ETF MSCI Europe SRI pour se concentrer sur les leaders européens de la durabilité, 30% sur un fonds d’obligations vertes mondiales comme l’Amundi Global Aggregate Green Bond pour la poche de sécurité, et 10% sur un fonds de foncières cotées européennes (FTSE EPRA) pour la diversification immobilière. Cette stratégie d’allocation ISR permet de s’exposer aux grandes tendances durables tout en maintenant une structure de portefeuille équilibrée et optimisée pour la performance à long terme.
En somme, l’ISR n’est plus un pari, mais une composante stratégique. Il ne s’agit plus de savoir si l’on peut gagner de l’argent en étant éthique, mais de comprendre que les entreprises les plus éthiques pourraient bien être les plus rentables de demain.
L’erreur de vouloir entrer et sortir du marché en permanence au lieu d’investir régulièrement
La plus grande erreur de l’investisseur débutant, et même de certains plus expérimentés, est de croire qu’il peut « battre le marché ». Tenter d’anticiper les hausses pour investir et les baisses pour vendre (le « market timing ») est une illusion coûteuse. Personne ne peut prédire avec certitude les mouvements de marché à court terme. Cette approche conduit le plus souvent à acheter au plus haut (par peur de manquer la hausse) et à vendre au plus bas (par panique lors d’une baisse), détruisant la performance. La solution est à la fois plus simple et plus puissante : la discipline structurelle de l’investissement programmé, ou DCA (Dollar Cost Averaging).
Le principe du DCA est d’investir une somme fixe à intervalles réguliers (par exemple, chaque mois), quelles que soient les conditions de marché. Quand les marchés baissent, votre somme fixe achète plus de parts. Quand ils montent, elle en achète moins. Sur le long terme, cette méthode lisse votre prix d’achat moyen et vous évite les décisions émotionnelles désastreuses. Elle transforme la volatilité, perçue comme un risque, en une opportunité. C’est l’antidote parfait à l’anxiété de l’investisseur. Les chiffres le confirment : sur la durée, la patience paie, avec une performance annuelle moyenne des fonds UC de +4,1% sur 5 ans, lissant les pics et les creux.
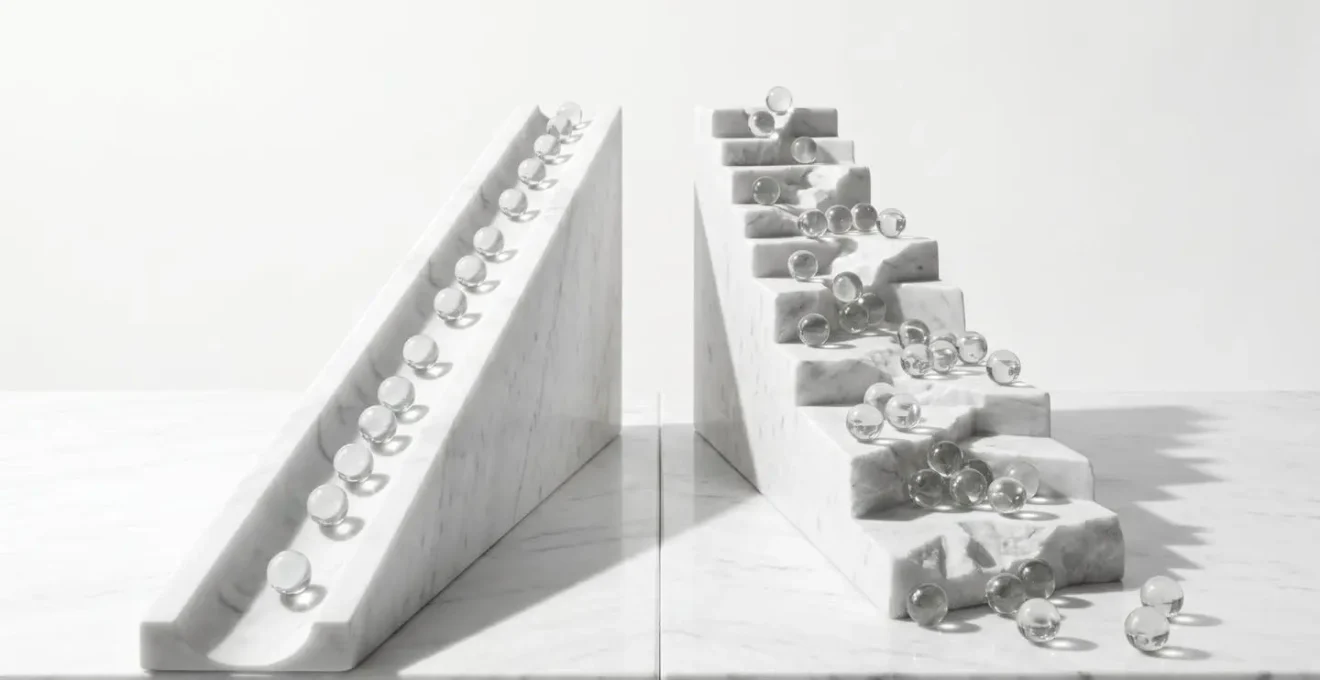
Cette visualisation illustre parfaitement la différence entre un cheminement serein et une trajectoire chaotique. L’investissement régulier (à gauche) crée une progression linéaire et maîtrisée, tandis que les tentatives de market timing (à droite) génèrent du stress et des résultats aléatoires. La clé du succès n’est pas dans la prédiction, mais dans la persévérance.
Mettre en place une stratégie DCA est la décision la plus rentable que vous puissiez prendre pour votre tranquillité d’esprit et la performance de votre portefeuille. Cela demande une planification initiale, mais une fois le système en place, il travaille pour vous en arrière-plan.
Votre plan d’action pour une stratégie DCA efficace
- Définir un montant mensuel fixe adapté à votre capacité d’épargne.
- Programmer des virements automatiques vers votre assurance vie, idéalement juste après le versement de votre salaire.
- Choisir une allocation de base simple et robuste, comme 60% en ETF actions et 40% en fonds obligataire ou fonds euros.
- Adopter une hygiène informationnelle : ne pas consulter la valeur de son portefeuille plus d’une fois par trimestre pour éviter les réactions à chaud.
- Prévoir un rééquilibrage annuel pour revenir à l’allocation cible si les mouvements de marché l’ont déséquilibrée.
Quand privilégier les ETF (Trackers) aux fonds actifs pour réduire les frais par 5 ?
La bataille entre fonds actifs et fonds passifs (ETF ou trackers) est au cœur de nombreuses discussions. La platitude veut que « les ETF sont toujours moins chers ». C’est un fait, mais une architecture de portefeuille intelligente ne se contente pas de cette affirmation. Elle cherche à utiliser le meilleur des deux mondes. Les ETF, qui se contentent de répliquer la performance d’un indice (comme le MSCI World ou le CAC 40), ont des frais de gestion extrêmement bas, souvent inférieurs à 0,30% par an. À l’inverse, les fonds actifs, gérés par une équipe qui cherche à surperformer l’indice, facturent des frais bien plus élevés, dépassant fréquemment 1,5% à 2%.
La différence de coût est considérable et a un impact direct sur votre performance nette. Pour l’épargnant visant 5 %, il est donc indispensable de faire des ETF la colonne vertébrale de son portefeuille. Sur les grands marchés efficients comme les actions américaines (S&P 500) ou mondiales (MSCI World), très peu de gérants actifs parviennent à battre leur indice de référence sur le long terme, une fois leurs frais déduits. Payer cher pour une performance inférieure à celle de l’indice n’a aucun sens.
| Type de support | Frais moyens/an | Exemple concret |
|---|---|---|
| ETF World | 0,12% à 0,25% | Amundi MSCI World |
| Fonds actif actions | 1,5% à 2,5% | OPCVM actions Europe |
| ETF obligataire | 0,15% à 0,30% | iShares Euro Bond |
Cela signifie-t-il qu’il faut bannir tous les fonds actifs ? Non. L’approche la plus sophistiquée est la stratégie « Core-Satellite ». Elle consiste à construire une architecture de portefeuille en deux parties : un « cœur » (Core) et des « satellites ».
Étude de cas : La stratégie Core-Satellite pour allier performance et maîtrise des coûts
L’architecture recommandée pour un portefeuille dynamique est la suivante : allouer 70% à 80% de votre capital au « Cœur » du portefeuille, constitué d’ETF larges et très peu coûteux comme un ETF MSCI World. Cette base solide et diversifiée captera la performance globale du marché à un coût minimal. Les 20% à 30% restants sont investis dans des « Satellites ». Ce sont des fonds actifs de niche, choisis pour leur expertise sur des marchés spécifiques et moins efficients (par exemple, les petites entreprises « small caps », certains pays émergents, ou des thématiques technologiques de rupture). Sur ces segments, un gérant talentueux peut apporter une réelle valeur ajoutée et justifier ses frais plus élevés.
Cette approche hybride est le summum de l’allocation d’actifs intelligente : elle minimise les coûts sur la majorité du portefeuille tout en permettant de chercher un surplus de performance de manière ciblée et maîtrisée.
Quand réaliser des arbitrages entre supports pour sécuriser vos plus-values latentes ?
Une fois votre architecture de portefeuille en place, elle n’est pas figée dans le marbre. Elle nécessite une maintenance régulière. C’est le rôle des arbitrages : des transferts de capital entre différents supports au sein de votre contrat d’assurance vie. Loin d’être des opérations de « market timing », les arbitrages sont des actes de gestion planifiés qui permettent de maintenir le cap de votre stratégie. Leur principal objectif est double : revenir à votre allocation cible et sécuriser les gains.
Avec le temps et les mouvements de marché, votre allocation initiale (par exemple 60% actions / 40% fonds euros) va dériver. Si les actions ont fortement progressé, elles peuvent représenter 70% de votre portefeuille, augmentant votre exposition au risque au-delà de votre souhait initial. Un arbitrage consiste alors à vendre une partie des actions pour réinvestir sur le fonds euros et ainsi revenir à l’équilibre 60/40. C’est un acte de discipline. Un autre usage est la sécurisation des plus-values. Après une forte hausse d’un support, il peut être judicieux d’arbitrer une partie des gains vers un support moins risqué, comme le fonds euros, pour les mettre à l’abri d’une correction future.
Pour éviter de prendre des décisions sous le coup de l’émotion, il est conseillé de définir à l’avance des déclencheurs d’arbitrage automatiques. Ces règles vous permettent d’agir de manière systématique :
- Rebalancement annuel : Une fois par an, à date fixe, arbitrer pour revenir à votre allocation d’actifs initiale.
- Arbitrage sur seuil de plus-value : Décider de sécuriser 50% des gains dès qu’un support en UC atteint une performance de +20%.
- Sécurisation progressive à l’approche de la retraite : Arbitrer chaque année une part des actions vers le fonds euros (ex: -5% par an) durant les 5 années précédant votre départ à la retraite.
- Utilisation opportuniste du fonds euros : Se servir de la poche sécurisée du fonds euros pour réinvestir sur les marchés actions lors de corrections importantes (ex: > -15%).
Attention cependant aux frais associés. Comme le rappelle un expert du secteur, les coûts peuvent varier drastiquement d’un contrat à l’autre.
Les frais d’arbitrage peuvent représenter entre 0,5% et 1% du montant transféré chez les assureurs traditionnels. Les contrats en ligne proposent souvent des arbitrages gratuits
– Linxea, Guide des frais d’assurance-vie
Le choix d’un contrat moderne sans frais d’arbitrage est donc une fois de plus essentiel pour pouvoir piloter activement votre portefeuille sans être pénalisé.
Gestion Value vs Growth : quel type de fonds choisir en période d’inflation ?
Au sein de la grande famille des actions, il existe deux styles de gestion principaux qui peuvent être intégrés à votre architecture de portefeuille : la gestion « Value » et la gestion « Growth ». Comprendre leur différence est particulièrement important dans des contextes économiques spécifiques, comme les périodes d’inflation. La gestion Value (valeur décotée) consiste à investir dans des entreprises dont le cours de Bourse est jugé inférieur à leur valeur intrinsèque. Ce sont souvent des sociétés matures, bien établies, dans des secteurs traditionnels (banque, énergie, industrie) qui versent des dividendes réguliers. La gestion Growth (croissance), à l’inverse, cible des entreprises dont on anticipe une forte croissance des bénéfices futurs, même si leur valorisation actuelle est déjà élevée. On y retrouve typiquement les sociétés technologiques, de la santé ou de la consommation de rupture.
Historiquement, les périodes de hausse des taux d’intérêt et d’inflation ont tendance à favoriser les actions « Value ». Leurs flux de trésorerie actuels et leurs dividendes deviennent plus attractifs quand la valeur de l’argent futur (promis par les entreprises « Growth ») est érodée par l’inflation. Pour autant, faut-il abandonner totalement la croissance ? Une approche dogmatique est rarement la bonne. Les plus grands bouleversements technologiques continuent de se produire et ignorer les leaders de la « Growth » peut signifier passer à côté des performances les plus spectaculaires à long terme.
Une stratégie d’architecture de portefeuille avancée, particulièrement adaptée aux périodes d’incertitude, est la stratégie « Barbell » (ou haltère).
Étude de cas : La stratégie « Barbell » pour naviguer en période d’inflation
Cette approche consiste à construire un portefeuille en évitant le « milieu de gamme » jugé vulnérable et en se concentrant sur les deux extrêmes, comme les poids d’une haltère. D’un côté, on alloue une part significative (par exemple 40%) à des actions « Value » solides et génératrices de dividendes, qui résistent bien à l’inflation. De l’autre côté, on investit une part équivalente (40%) dans des actions « Growth » de rupture, capables de générer une croissance exponentielle indépendamment du cycle économique. Le centre de la barre (20%) peut être constitué d’actifs protecteurs comme des obligations indexées sur l’inflation. Cette stratégie « haltère » permet de capturer les opportunités des deux styles de gestion tout en étant robuste face à différents scénarios économiques.
Plutôt que d’essayer de deviner quel style surperformera, l’allocataire d’actifs intelligent construit une architecture qui peut bénéficier des deux, démontrant une fois de plus que la structure est plus importante que la prédiction.
À retenir
- Une architecture de portefeuille « Core-Satellite », avec une majorité d’ETF peu coûteux et une poche de fonds actifs de niche, est une base solide et optimisée.
- La « friction invisible » des frais cumulés est le principal ennemi de votre rendement ; leur maîtrise est une condition non-négociable pour viser 5%.
- La discipline structurelle (investissement programmé, arbitrages planifiés) est systématiquement plus rentable et moins stressante que les tentatives de prédire le marché.
FCP vs SICAV : quelle structure juridique offre le plus de souplesse dans votre contrat d’assurance vie ?
En parcourant la liste des unités de compte de votre contrat, vous avez sûrement rencontré les acronymes FCP et SICAV. Ces sigles désignent la structure juridique du fonds dans lequel vous investissez. Une SICAV (Société d’Investissement à Capital Variable) est une société anonyme. En achetant une part, vous devenez actionnaire et disposez, en théorie, d’un droit de vote aux assemblées générales. Un FCP (Fonds Commun de Placement) est une copropriété de valeurs mobilières. En y souscrivant, vous devenez porteur de parts, mais pas actionnaire, et n’avez donc pas de droit de vote. Cette distinction peut sembler importante, mais en pratique, pour l’épargnant particulier, elle est quasiment sans conséquence.
Votre objectif est de construire une architecture de portefeuille performante, et non de participer à la gouvernance des sociétés de gestion. Le choix entre un FCP et une SICAV ne doit jamais être un critère de sélection. Les deux structures sont soumises aux mêmes règles de contrôle de l’Autorité des Marchés Financiers (AMF) et offrent un niveau de protection similaire pour l’épargnant. La différence de statut a surtout des implications pour la société de gestion elle-même, notamment en termes de capital minimum requis pour la création (plus élevé pour une SICAV).
Le tableau suivant résume les différences pratiques, qui s’avèrent négligeables pour l’investisseur final.
| Critère | FCP | SICAV |
|---|---|---|
| Droits de vote | Non (porteur de parts) | Oui (actionnaire) |
| Capital minimum | Aucun | 7,5 millions € |
| Transparence | Standard | Renforcée (société cotée) |
| Impact pour l’épargnant | Négligeable | Négligeable |
Se focaliser sur ce débat est une distraction. L’essentiel est ailleurs. Comme le résume parfaitement un spécialiste du patrimoine, les vrais critères de décision sont opérationnels, pas juridiques.
Dans 99% des cas, pour un investisseur particulier au sein d’un contrat d’assurance vie, la différence entre FCP et SICAV est quasi nulle. Le critère de choix doit être la stratégie d’investissement du fonds, sa performance et ses frais
– Café du Patrimoine, Comparatif assurance vie
En conclusion, ne perdez pas de temps à analyser la structure juridique des fonds. Concentrez toute votre attention sur ce qui compte vraiment pour votre architecture de portefeuille : la clarté de la stratégie du fonds, son adéquation avec vos objectifs, l’historique de sa performance et, surtout, le niveau de ses frais.
Pour concrétiser cette approche, l’étape suivante consiste à analyser les supports disponibles dans votre contrat et à construire votre propre allocation cible en appliquant les principes d’architecture vus dans ce guide.