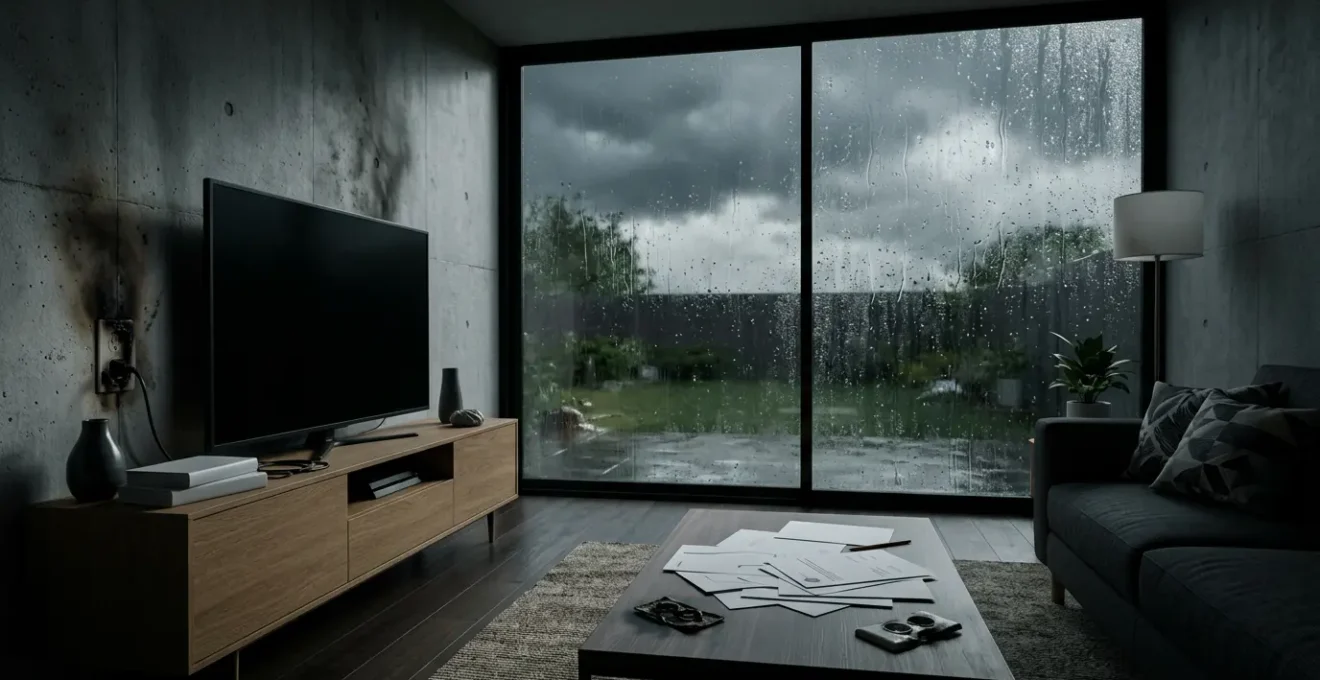
Votre téléviseur high-tech a grillé après un orage et vous redoutez le verdict de l’expert ? La clé de l’indemnisation ne réside pas dans l’espoir, mais dans la preuve.
- Constituez un faisceau d’indices (photos, témoignages, rapports) qui établit un lien de causalité direct entre l’événement climatique et la panne.
- Faites établir un diagnostic technique par un professionnel qui identifie la « signature électrique » de la surtension sur les composants.
- Anticipez les arguments de l’expert en documentant la valeur réelle de vos biens et leur état avant le sinistre pour contrer la vétusté et la règle proportionnelle.
Recommandation : Adoptez une démarche probatoire et méthodique pour transformer votre déclaration de sinistre en un dossier technique inattaquable que l’expert ne pourra contester.
Le ciel s’assombrit, le tonnerre gronde, et après un éclair plus proche que les autres, l’écran de votre précieux téléviseur 4K OLED s’éteint définitivement. Passé le désarroi, une angoisse plus technique s’installe : comment allez-vous prouver à l’expert, mandaté par votre assurance, que c’est bien l’orage qui est le coupable ? Pour un passionné de Home Cinéma, la perte d’un équipement de pointe est une catastrophe. Mais le vrai défi est de ne pas être victime d’une double peine : la perte du matériel et un refus d’indemnisation ou une proposition dérisoire.
La plupart des conseils se limitent à « faites une déclaration » ou « prenez des photos ». Ces démarches sont nécessaires, mais largement insuffisantes. L’assurance habitation couvre les dommages électriques, souvent via une garantie spécifique, mais l’indemnisation est conditionnée par la preuve d’un lien de causalité direct. Face à un expert dont le rôle est de vérifier la validité de votre réclamation et d’en minimiser le coût pour l’assureur, votre parole ne pèse rien. Seuls les faits matériels comptent.
Cet article dépasse les recommandations de surface. La véritable clé n’est pas de subir l’expertise, mais de la préparer en adoptant la posture d’un enquêteur. Il ne s’agit pas de déclarer un sinistre, mais de construire un dossier probatoire, un véritable faisceau d’indices techniques et contextuels qui rend la cause de la surtension matériellement indiscutable. Nous allons vous guider, étape par étape, pour transformer votre réclamation en une démonstration de force, de l’identification de la signature électrique du sinistre à l’anticipation des pièges financiers comme la vétusté ou la règle proportionnelle.
Ce guide vous fournira les éléments techniques et stratégiques pour dialoguer d’égal à égal avec l’expert. Vous découvrirez comment chaque détail, de l’état de la pompe de votre piscine aux témoignages de vos voisins, peut devenir une pièce maîtresse de votre dossier pour obtenir la juste réparation de votre préjudice.
Sommaire : Guide stratégique de l’indemnisation pour surtension électrique
- Incendie accidentel : êtes-vous couvert si vous mettez le feu en cuisinant ?
- Bijoux et œuvres d’art : pourquoi le coffre-fort est-il souvent exigé pour être indemnisé ?
- Fissures sécheresse : quel délai pour déclarer le sinistre après la parution de l’arrêté CatNat ?
- L’erreur d’évaluer son capital mobilier à la baisse pour payer moins cher de cotisation
- Quand souscrire l’option « Jardin » pour couvrir vos arbres et votre mobilier d’extérieur ?
- Canalisation enterrée : qui paie la surconsommation d’eau suite à une fuite invisible ?
- Rééquipement à neuf intégral : est-ce rentable de payer 15 % de plus sur votre prime ?
- Valeur à neuf ou vétusté déduite : combien toucherez-vous vraiment pour votre canapé de 5 ans ?
Incendie accidentel : êtes-vous couvert si vous mettez le feu en cuisinant ?
Bien que le titre évoque un sinistre en cuisine, le principe de preuve reste lié à l’origine du dommage. Un incendie causé par une friteuse défaillante relève de la même logique probatoire qu’un téléviseur grillé par une surtension : il faut identifier la cause technique. Les risques électriques sont une menace silencieuse et significative dans nos logements. En effet, entre 20% et 35% des incendies d’habitation en France sont d’origine électrique, ce qui démontre l’omniprésence de ce risque.
Dans le cas d’une surtension, l’enjeu est de trouver la « signature électrique » de l’incident. L’expert ne se contentera pas de constater que l’appareil ne fonctionne plus. Il recherchera des preuves physiques irréfutables. Cela peut être une prise de courant noircie, une odeur de plastique brûlé persistante autour de l’appareil, ou, de manière plus technique, une varistance éclatée sur le circuit d’alimentation de votre téléviseur. Ce composant, conçu pour absorber les pics de tension, est souvent le premier à céder et sa destruction est une preuve quasi-certaine d’une surtension.
Votre premier réflexe doit être de ne toucher à rien et de documenter ces indices. Photographiez les traces de fumée, l’état des prises et des câbles. Conservez l’appareil défectueux en l’état, sans tenter de le nettoyer ou de le réparer. Il devient une pièce à conviction essentielle pour l’expertise à venir. Le combat pour l’indemnisation commence par la préservation de la scène du « crime » électrique.
Bijoux et œuvres d’art : pourquoi le coffre-fort est-il souvent exigé pour être indemnisé ?
L’exigence d’un coffre-fort pour les objets de valeur n’est pas une simple contrainte administrative ; elle répond à une logique de mitigation du risque et de preuve de précaution de la part de l’assuré. Appliquons cette logique à notre cas de surtension. Si un coffre-fort physique protège des biens du vol, vous devez construire un « coffre-fort probatoire » numérique pour protéger votre demande d’indemnisation contre le scepticisme de l’expert. Ce coffre-fort est un dossier méticuleusement organisé regroupant toutes les preuves.
Ce dossier est votre meilleure défense. Il doit contenir les factures d’achat, les notices, les bons de garantie (surtout les extensions de garantie, qui prouvent votre souci de préserver le matériel), et des photos de vos appareils en état de fonctionnement, idéalement datées ou prises dans un contexte identifiable (ex: lors d’une soirée entre amis).
Mais la preuve la plus puissante est souvent contextuelle. Un orage violent ne frappe que rarement une seule maison. L’un des éléments les plus déterminants de votre dossier sera le recueil de témoignages écrits de vos voisins. S’ils ont également subi des dommages sur leurs équipements électriques au même moment, cela crée un faisceau d’indices irréfutable. Une surtension isolée peut être attribuée à une défaillance de votre installation ; une surtension collective dans le quartier pointe directement vers une cause externe et puissante, comme la foudre. Demandez à vos voisins une attestation sur l’honneur décrivant la date, l’heure et les dommages constatés. C’est une preuve que l’expert ne pourra ignorer.
Fissures sécheresse : quel délai pour déclarer le sinistre après la parution de l’arrêté CatNat ?
La reconnaissance de l’état de catastrophe naturelle (CatNat) pour la sécheresse ouvre un délai spécifique pour la déclaration. De la même manière, pour un dommage électrique dû à un orage, le temps est votre ennemi. Les conditions générales de votre contrat d’assurance sont claires : vous disposez généralement d’un délai de 5 jours ouvrés pour transmettre la déclaration après la constatation des dommages. Agir vite et de manière structurée est donc impératif.
Le certificat d’intempérie est souvent présenté comme la solution miracle. C’est un document officiel, mais il ne fait que confirmer qu’un orage a bien eu lieu dans votre zone géographique à une date donnée. Il ne prouve pas que cet orage a causé une surtension, ni que cette surtension a endommagé votre téléviseur. Il n’est qu’une pièce du puzzle, à intégrer dans un dossier plus large. Ne vous reposez pas uniquement sur lui.
Pour maximiser vos chances, vous devez agir méthodiquement dès les premières heures suivant le sinistre. Voici un plan d’action pour transformer ces heures cruciales en avantage stratégique.
Votre plan d’action : constituer un dossier de surtension irréfutable en 48h
- Commander le certificat d’intempérie : Faites-le immédiatement auprès de Météo-France ou d’un prestataire agréé. C’est la première brique de votre dossier contextuel.
- Documenter la scène : Photographiez et filmez tous les appareils défaillants (TV, box internet, console de jeux, etc.) dans leur environnement, en montrant les branchements et les éventuelles traces de brûlure.
- Activer le réseau de voisinage : Contactez vos voisins pour savoir s’ils sont également touchés. Recueillez leurs témoignages écrits et capturez les conversations sur les groupes de quartier (WhatsApp, Facebook) signalant les pannes.
- Faire intervenir un professionnel : Mandatez un électricien ou un réparateur agréé dans les 24-48h. Son rôle n’est pas de réparer, mais de poser un premier diagnostic technique écrit attestant de dommages compatibles avec une surtension.
- Compiler les preuves administratives : Rassemblez immédiatement toutes les factures, garanties et photos antérieures au sinistre pour chaque appareil endommagé.
L’erreur d’évaluer son capital mobilier à la baisse pour payer moins cher de cotisation
C’est un calcul qui semble malin mais qui se transforme en piège financier au premier sinistre. Sous-évaluer son capital mobilier pour réduire sa prime d’assurance est l’une des erreurs les plus coûteuses. En cas de sinistre important, l’assureur appliquera la règle proportionnelle de capitaux. Le principe est simple : si vous avez assuré vos biens pour 50% de leur valeur réelle, vous ne serez indemnisé qu’à hauteur de 50% du montant des dommages, et ce, après déduction de la vétusté et de la franchise.
Pour un passionné de matériel high-tech, dont la valeur des équipements peut grimper très vite (TV OLED, amplificateur, enceintes, consoles, PC gaming…), la sous-évaluation est un risque majeur. Un assuré ayant déclaré 30 000€ de capital alors qu’il possède 60 000€ de biens verra son indemnisation pour sa TV à 2000€ réduite de moitié, avant même l’application de la vétusté. Il ne touchera que 1000€, une somme souvent insuffisante pour racheter un équipement équivalent.
Le tableau suivant illustre l’impact dévastateur de cette règle.
| Capital déclaré | Valeur réelle des biens | Règle proportionnelle appliquée | Indemnisation maximale théorique |
|---|---|---|---|
| 30 000€ | 60 000€ | 50% (30 000 / 60 000) | 1000€ |
| 45 000€ | 60 000€ | 75% (45 000 / 60 000) | 1500€ |
| 60 000€ | 60 000€ | 100% | 2000€ |
Ce mécanisme, détaillé par des sources comme les guides sur le dommage électrique, est une sanction pour l’assuré qui n’a pas été transparent. Il est donc crucial de réaliser un inventaire précis et régulier de ses biens et de l’ajuster auprès de son assureur. Conserver les factures n’est pas seulement utile pour la preuve du sinistre, mais aussi pour justifier la valeur totale de votre capital mobilier.
Quand souscrire l’option « Jardin » pour couvrir vos arbres et votre mobilier d’extérieur ?
L’option « Jardin » est pertinente pour couvrir les biens situés à l’extérieur. Mais dans le cadre d’une surtension ayant affecté votre TV, votre jardin devient surtout une source de preuves contextuelles inestimable. L’expert cherchera à déterminer si l’événement climatique était suffisamment violent pour causer des dommages. Les traces laissées par l’orage à l’extérieur de votre maison sont des arguments visuels puissants.
Après l’orage, inspectez votre jardin avec l’œil d’un enquêteur. Un portail électrique qui ne répond plus, une pompe de piscine désamorcée, un système d’éclairage extérieur hors service ou une sonnette connectée inerte sont autant d’indices corroborant une panne électrique généralisée due à la surtension. Ces appareils sont souvent moins protégés que ceux à l’intérieur et peuvent servir de « fusibles » témoins.
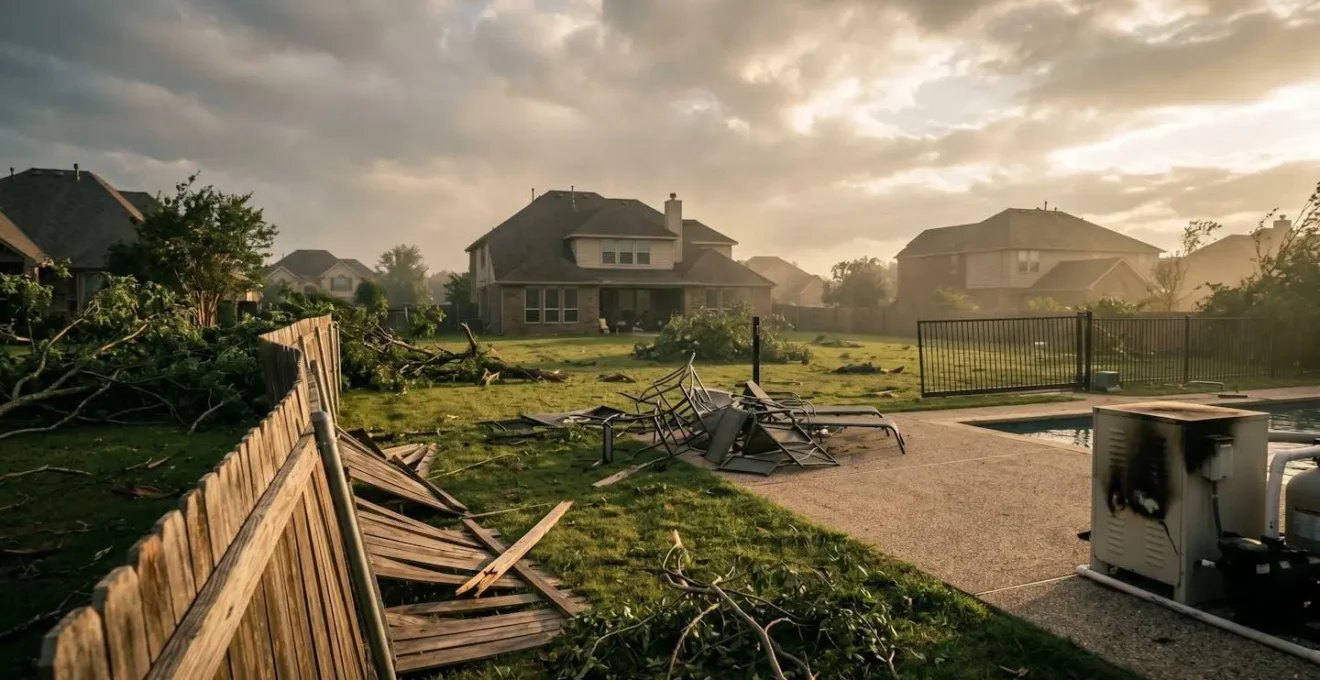
Ne négligez pas les preuves de la violence physique de l’orage. Des branches d’arbres cassées, du mobilier de jardin renversé ou endommagé, des tuiles arrachées… Photographiez tout. Ces images racontent une histoire : celle d’un événement climatique exceptionnel, tout à fait capable de générer des surtensions destructrices sur le réseau électrique. Présentées à l’expert, ces photos créent un contexte qui rend la panne de votre téléviseur beaucoup plus crédible que s’il s’agissait d’un incident isolé dans une maison impeccable un jour de beau temps.
Canalisation enterrée : qui paie la surconsommation d’eau suite à une fuite invisible ?
La question de la responsabilité pour une fuite invisible est complexe, mais elle repose sur un principe fondamental : la preuve et le diagnostic. Pour une surtension, la logique est identique. Votre affirmation seule ne vaut rien ; elle doit être validée par une autorité compétente. Comme le souligne le guide de JeChange.fr sur les dommages électriques :
La première chose à faire est de faire l’inventaire de tous vos objets électriques montrant des dysfonctionnements. La preuve doit être attestée par un artisan qualifié ou lors de l’expertise.
– JeChange.fr, Guide assurance dommages électriques
Cette attestation est le pilier de votre dossier technique. Il est indispensable de faire appel à un réparateur de matériel audiovisuel ou à un électricien qualifié. Sa mission n’est pas forcément de réparer l’appareil – souvent, le coût de réparation d’une carte mère grillée dépasse la valeur de l’appareil – mais de produire un devis de réparation détaillé ou un rapport de diagnostic. Ce document doit explicitement mentionner que « les dommages constatés sur la carte d’alimentation (ou autre composant pertinent) sont caractéristiques d’une surtension électrique ».
Ce rapport professionnel transforme votre réclamation d’une simple plainte en une analyse technique. Il donne à l’expert d’assurance un document qu’il peut difficilement contester, car il émane d’un autre professionnel du secteur. Si le devis de réparation est très élevé (par exemple, plus de 70% du prix d’un téléviseur neuf équivalent), c’est un argument supplémentaire pour demander une indemnisation en « perte totale » et un remplacement plutôt qu’une réparation hasardeuse.
Rééquipement à neuf intégral : est-ce rentable de payer 15 % de plus sur votre prime ?
Souscrire une option de « rééquipement à neuf » ou « valeur à neuf » est souvent une décision judicieuse, surtout pour du matériel technologique qui évolue vite. Mais une fois l’indemnisation acceptée, la bataille n’est pas terminée. L’assureur ou l’expert peut vous proposer un modèle de remplacement « équivalent » qui, en réalité, est techniquement inférieur à votre téléviseur détruit. Pour un passionné, la différence entre une dalle OLED et une simple dalle LED, ou l’absence de ports HDMI 2.1, est tout sauf un détail.
Vous devez être aussi rigoureux dans l’acceptation du remplacement que dans la constitution de votre dossier de sinistre. Votre objectif est d’obtenir un appareil aux caractéristiques techniques non pas similaires, mais au minimum égales à celles de votre ancien matériel. Préparez une fiche technique de votre appareil endommagé (vous la trouverez facilement en ligne avec sa référence exacte).
Le tableau ci-dessous, inspiré des guides de comparaison comme ceux de spécialistes en assurance habitation, montre les points techniques non négociables à vérifier sur la proposition de remplacement.
| Caractéristique Technique | Mon TV original (Exemple) | Remplacement minimum à exiger |
|---|---|---|
| Technologie de la dalle | OLED 4K | OLED 4K (refuser le LED/QLED de gamme inférieure) |
| Compatibilité HDR | HDR10+ / Dolby Vision | Compatibilité avec les deux formats si possible, a minima HDR10+ |
| Connectique Gaming | 4 ports HDMI 2.1 (4K@120Hz, VRR) | 4 ports HDMI 2.1 indispensables pour un usage gaming moderne |
| Système d’exploitation | Android TV | Android TV ou un OS avec un écosystème d’applications équivalent |
| Diagonale | 55 pouces | 55 pouces ou plus, jamais moins |
Ne vous laissez pas impressionner. Vous êtes en droit de refuser un modèle inférieur. Argumentez avec la fiche technique de votre ancien appareil à l’appui. C’est le dernier acte de votre démarche probatoire : prouver la valeur non seulement financière, mais aussi technique, de ce que vous avez perdu.
À retenir
- La preuve de la surtension repose sur un faisceau d’indices : techniques (composants grillés), contextuels (météo, voisins) et matériels (photos).
- La règle proportionnelle peut réduire drastiquement votre indemnisation si votre capital mobilier est sous-évalué. Un inventaire précis est essentiel.
- La vétusté est l’arme principale de l’expert pour diminuer l’indemnité. Prouver l’excellent état de votre matériel avant le sinistre est votre meilleur contre-argument.
Valeur à neuf ou vétusté déduite : combien toucherez-vous vraiment pour votre canapé de 5 ans ?
Même avec la meilleure garantie « valeur à neuf », un concept clé vient systématiquement réduire votre indemnisation : la vétusté. L’expert appliquera un coefficient de vétusté sur la valeur de votre téléviseur pour tenir compte de son usure et de son obsolescence. Ce taux est souvent de 10% par an, avec un plancher. Pour un téléviseur de 5 ans, même en parfait état, l’expert pourrait déduire 50% de sa valeur avant de calculer l’indemnisation.
Votre mission est de contester ce taux en prouvant que l’état de votre matériel était exceptionnel. Comment ? En utilisant les éléments de votre « coffre-fort probatoire » : la facture d’une extension de garantie (prouvant votre soin), des photos récentes montrant l’appareil en parfait état cosmétique, ou un historique d’absence de réparations. Chaque argument peut vous aider à négocier une réduction de ce taux de vétusté.
Il faut aussi être réaliste. Les assureurs considèrent que la technologie se déprécie très vite. Selon les conditions standards, les appareils de plus de 8 à 10 ans risquent de ne pas être indemnisés du tout, car leur valeur résiduelle est jugée nulle. Si votre contrat inclut une option « valeur à neuf », l’assureur vous remboursera d’abord la valeur vétusté déduite, puis le complément (la différence entre la valeur neuve et la valeur vétuste) uniquement lorsque vous fournirez la facture d’achat du nouvel appareil de remplacement. Comprendre ce mécanisme en deux temps est crucial pour ne pas avoir de mauvaise surprise de trésorerie.
En définitive, faire face à un expert d’assurance après un sinistre de surtension est moins une négociation qu’une administration de la preuve. En adoptant une posture d’enquêteur méthodique, vous ne laissez aucune place au doute et vous transformez une situation de stress en une procédure maîtrisée. Pour aller plus loin dans la protection de votre patrimoine technologique, il est essentiel de ne jamais oublier les risques fondamentaux liés à l’électricité et les principes de base de la preuve. Cette rigueur, appliquée en amont lors de la souscription du contrat et de l’évaluation de vos biens, est la meilleure assurance contre toute déconvenue.
Pour appliquer concrètement ces conseils et sécuriser votre patrimoine, la prochaine étape logique est de réaliser un audit complet de votre contrat d’assurance habitation et un inventaire détaillé de votre capital mobilier. Évaluez dès maintenant la solution la plus adaptée à la valeur réelle de vos équipements.