Le secret pour diviser sa prime d’assurance jeune conducteur n’est pas de tricher, mais de prouver sa maturité à l’assureur avant même de démarrer le moteur.
- La conduite accompagnée réduit la surprime de 50 % dès la première année, un gain immédiat et conséquent.
- Choisir une voiture de moins de 6 chevaux fiscaux est un critère non-négociable pour éviter d’être classé « profil à risque ».
Recommandation : La meilleure stratégie est d’anticiper. La formation, le choix du véhicule et le type de contrat sont vos vrais leviers d’économie, bien plus efficaces que n’importe quelle astuce de dernière minute.
Vous venez de recevoir votre premier devis d’assurance auto et vous avez l’impression qu’on vous a confondu avec un pilote de Formule 1 ? Cette douche froide, avec des primes qui flirtent avec les 1500 € par an, est le lot de presque tous les jeunes conducteurs. Face à ce mur financier, la tentation est grande d’écouter les « conseils » des amis ou de la famille : se déclarer en conducteur secondaire alors qu’on prend la voiture tous les jours, minimiser la puissance du véhicule… Des solutions qui semblent alléchantes sur le papier, mais qui peuvent se transformer en véritables cauchemars financiers au premier pépin.
En tant que moniteur d’auto-école, je vois passer des dizaines de jeunes chaque année, tous confrontés au même problème. Et si je vous disais que ces « astuces » sont soit des pansements sur une jambe de bois, soit des pièges dangereux ? La vraie bataille pour faire baisser la prime ne se gagne pas en rusant avec le contrat, mais en sculptant votre profil de risque bien en amont. L’assureur ne vous connaît pas ; il évalue une probabilité. Votre mission, que nous allons accomplir ensemble, est de lui donner toutes les preuves tangibles de votre sérieux et de votre faible risque.
Oubliez les fausses bonnes idées. Dans ce guide, nous n’allons pas parler de magie, mais de stratégie. On va décortiquer, chiffres à l’appui, les vrais leviers qui transforment un « profil à risque » en « jeune conducteur de confiance ». De la formation initiale au choix du véhicule, en passant par les nouvelles technologies et la compréhension fine des contrats, vous allez apprendre à construire un dossier solide qui fera naturellement et légalement baisser la note. C’est plus simple qu’il n’y paraît, à condition de savoir où regarder.
Cet article vous guidera pas à pas à travers les stratégies les plus efficaces pour optimiser votre assurance sans jamais franchir la ligne jaune. Découvrez comment chaque décision peut influencer positivement votre prime.
Sommaire : Les stratégies légales pour réduire votre assurance jeune conducteur
- Conduite accompagnée : quel impact réel sur la surprime jeune conducteur la première année ?
- Pay how you drive : accepter d’être tracé par GPS vaut-il les 30 % d’économie promis ?
- Puissance fiscale : quelle voiture choisir pour ne pas être classé « à risque » dès le devis ?
- L’erreur de se déclarer conducteur secondaire alors qu’on utilise la voiture tous les jours
- Quand racheter une petite voiture « poubelle » juste pour faire tourner le compteur de bonus ?
- Pourquoi une franchise basse peut vous coûter 200 € de plus par an en cotisations ?
- Quand passer votre voiture du Tous Risques au Tiers : 8 ans, 10 ans ou selon la cote Argus ?
- Assurance au tiers simple : que payez-vous vraiment de votre poche si vous pliez votre voiture ?
Conduite accompagnée : quel impact réel sur la surprime jeune conducteur la première année ?
C’est sans doute le levier le plus puissant et le plus sous-estimé pour construire un bon profil de conducteur dès le départ. La conduite accompagnée (AAC) n’est pas seulement un moyen d’obtenir son permis plus tôt ; c’est un signal extrêmement fort envoyé à votre futur assureur. Pourquoi ? Parce qu’elle prouve que vous avez accumulé de l’expérience (au moins 3000 km sur un an) dans des conditions de circulation variées, le tout sous la supervision d’un conducteur aguerri. Pour un assureur, cela se traduit par un risque statistique d’accident plus faible.
Concrètement, l’impact financier est immédiat et significatif. Alors qu’un jeune conducteur issu d’une filière classique se voit appliquer une surprime de 100 % la première année, celle-ci est directement divisée par deux pour un ancien de l’AAC, passant à 50 % maximum. L’économie est loin d’être anecdotique : selon France Épargne, la conduite accompagnée permet d’économiser entre 300€ et 500€ par an pendant les deux premières années. C’est un « capital confiance » que vous investissez avant même d’avoir votre permis en poche.
L’avantage ne s’arrête pas à la première année. La dégressivité de la surprime est également plus rapide, comme le montre clairement cette comparaison :
| Année | Sans conduite accompagnée | Avec conduite accompagnée |
|---|---|---|
| 1ère année | Surprime de 100% | Surprime de 50% |
| 2ème année | Surprime de 50% | Surprime de 25% (sans sinistre) |
| 3ème année | Surprime de 25% | Suppression totale de la surprime |
Le calcul est vite fait : en plus de l’expérience acquise, l’AAC vous fait gagner un an sur la disparition de la surprime. C’est la meilleure preuve que la préparation et l’anticipation sont les clés d’une assurance auto maîtrisée.
Pay how you drive : accepter d’être tracé par GPS vaut-il les 30 % d’économie promis ?
Voici une option qui divise mais qui mérite qu’on s’y attarde : l’assurance connectée, aussi appelée « Pay How You Drive » (PHYD). Le principe est simple : vous acceptez l’installation d’un petit boîtier GPS dans votre voiture qui analyse votre style de conduite. En échange de cette « transparence », l’assureur vous récompense si vous êtes un conducteur prudent. C’est l’illustration parfaite de mon propos : vous ne demandez pas une faveur, vous prouvez votre faible risque par les données.
Les promesses sont alléchantes. En moyenne, les données de France Épargne montrent 30% d’économie moyenne après six mois, ce qui peut représenter 360€ sur une prime annuelle de 1200€. Certains acteurs comme Direct Assurance avec son offre YouDrive vont même plus loin, promettant jusqu’à 50% de réduction pour les conducteurs les plus vertueux. C’est un deal « donnant-donnant » : vous acceptez d’être évalué en continu, et l’assureur ajuste votre prime à votre comportement réel, pas à votre profil statistique d’âge.
Bien sûr, cela soulève la question de la vie privée. Mais il faut voir cela comme un contrat de confiance. Le boîtier ne regarde pas où vous allez, mais comment vous y allez. Les critères analysés sont purement techniques : la souplesse de vos accélérations, la douceur de vos freinages, votre vitesse dans les virages et les heures auxquelles vous roulez (conduire de nuit est plus risqué). Si vous êtes naturellement un conducteur calme et prévoyant, cette option peut se transformer en une véritable aubaine financière, récompensant directement vos bonnes habitudes.
Puissance fiscale : quelle voiture choisir pour ne pas être classé « à risque » dès le devis ?
Avant même de parler de contrat, le choix du véhicule est l’étape la plus critique. Pour un assureur, la voiture est le premier indicateur de risque. Une petite citadine économique ne raconte pas la même histoire qu’une berline allemande puissante. La clé ici, ce n’est pas tant la marque ou l’âge, mais un critère administratif : la puissance fiscale (CV). C’est un curseur qui a un impact direct et massif sur le montant du devis.
La règle d’or est simple : pour un jeune conducteur, il faut viser bas. Une voiture de 4, 5, voire 6 CV fiscaux est idéale. Au-delà, la facture grimpe en flèche et certaines compagnies refusent tout simplement de vous assurer. En effet, les données d’Assurland confirment qu’au-delà de 6 CV fiscaux ou 90 chevaux réels, de nombreux assureurs considèrent le risque trop élevé pour un conducteur novice. Choisir une voiture de 7 CV au lieu de 5 peut facilement ajouter plusieurs centaines d’euros à votre prime annuelle.
L’idée n’est pas de conduire une voiture sans âme, mais de faire un choix stratégique pour les trois premières années, le temps que votre bonus se construise et que la surprime disparaisse. Opter pour une citadine d’occasion populaire est souvent le meilleur calcul.
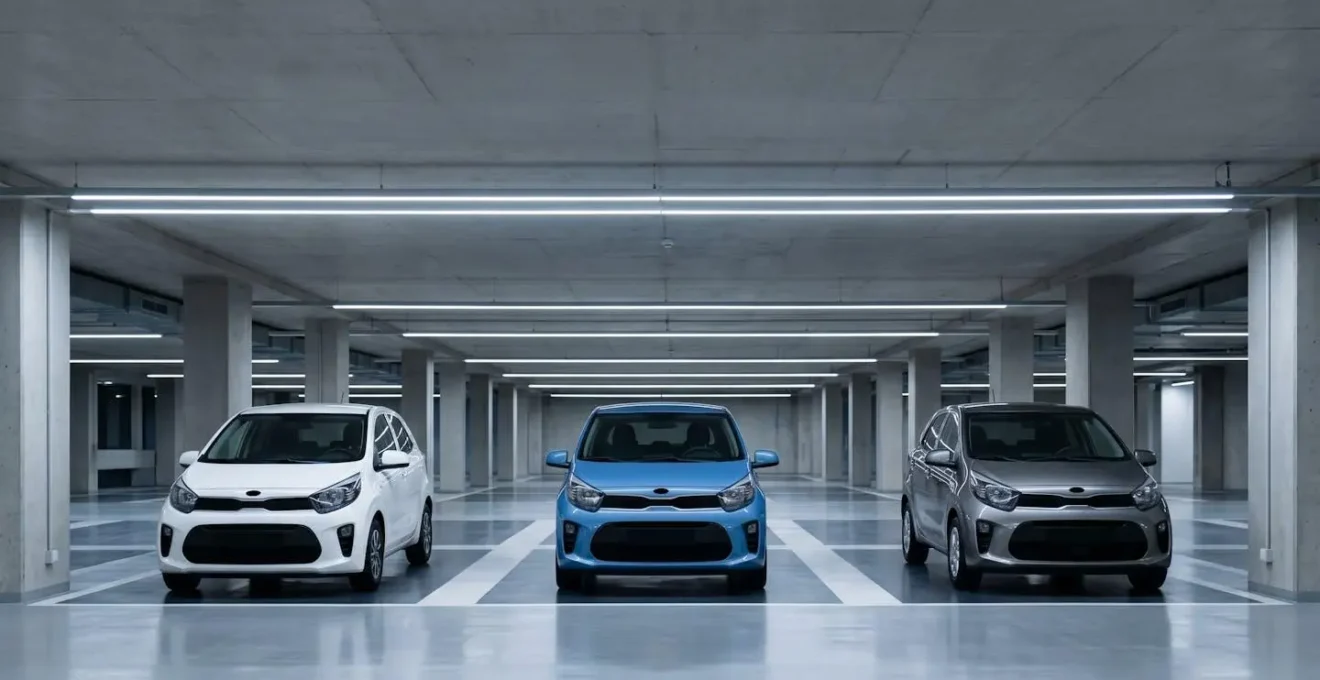
Pour vous donner une idée concrète, voici quelques modèles qui ont la cote auprès des assureurs pour leur faible coût d’assurance, précisément en raison de leur puissance fiscale maîtrisée.
| Modèle | Tarif au tiers/mois | Puissance fiscale |
|---|---|---|
| Renault Twingo | À partir de 20,40€ | 4 CV |
| Peugeot 206 | À partir de 20,90€ | 4-5 CV |
| Volkswagen Polo | À partir de 21€ | 4-5 CV |
| Citroën C3 | À partir de 20,67€ | 4-5 CV |
| Renault Clio | À partir de 23,42€ | 4 CV |
L’erreur de se déclarer conducteur secondaire alors qu’on utilise la voiture tous les jours
C’est la « fausse bonne idée » la plus répandue et, de loin, la plus dangereuse. La tentation est immense : en se déclarant conducteur secondaire sur le contrat de ses parents, le jeune conducteur évite la surprime et bénéficie du bonus parental. L’économie est spectaculaire sur le papier. Le problème ? C’est une fraude à l’assurance si, dans les faits, vous êtes celui qui utilise le véhicule au quotidien pour aller au travail ou à l’université. Comme le précise le site officiel, le cadre est strict. La Direction de l’information légale et administrative (Premier ministre) indique :
Un jeune conducteur peut être déclaré dans le contrat d’assurance de ses parents, avec l’accord de la compagnie d’assurance. Elle peut appliquer à cette occasion une majoration de la prime.
– Service Public, Direction de l’information légale et administrative
Le statut de conducteur secondaire est réservé à un usage occasionnel du véhicule. Si vous êtes le conducteur principal déguisé, vous contractez ce que j’appelle une « dette de risque ». Tout se passe bien jusqu’au jour de l’accident. À ce moment, l’assureur mènera une enquête. S’il prouve que vous étiez le conducteur habituel (via des témoignages de voisins, de collègues, etc.), les conséquences sont cataclysmiques. Ce n’est pas une simple réprimande, c’est un véritable tête-à-queue financier et juridique.
Plutôt que de jouer avec le feu, il est impératif de connaître les règles du jeu et les risques encourus. L’économie réalisée ne vaut absolument pas la peine de prendre de tels risques.
Checklist des risques : ce que vous risquez vraiment en cas de fausse déclaration
- Nullité du contrat : L’assureur peut refuser toute indemnisation pour vos propres dommages en cas d’accident responsable. La voiture est détruite ? C’est pour votre poche.
- Remboursement des tiers : L’assureur indemnisera les victimes de l’accident, mais se retournera ensuite contre vous pour exiger le remboursement de toutes les sommes versées. Cela peut se chiffrer en centaines de milliers d’euros.
- Résiliation immédiate : Votre contrat sera résilié pour fausse déclaration, ce qui est une marque au fer rouge dans votre historique d’assuré.
- Fichage AGIRA : Vous serez inscrit au Fichier des Assurés et des Résiliations Automobiles, rendant extrêmement difficile (et cher) de trouver un nouvel assureur pendant plusieurs années.
- Poursuites pénales : Dans les cas les plus graves, la fraude à l’assurance peut entraîner des poursuites pénales, avec à la clé des amendes lourdes et même des peines de prison.
Quand racheter une petite voiture « poubelle » juste pour faire tourner le compteur de bonus ?
Voici une astuce de sioux, plus complexe mais parfois rentable pour les plus stratèges : s’assurer en conducteur principal sur un second véhicule très peu cher pour « faire tourner son compteur de bonus ». L’idée est d’acheter une très vieille voiture, une « poubelle » qui ne coûte presque rien, de l’assurer au tiers minimum et de la laisser principalement au garage. Pendant ce temps, vous continuez à conduire la voiture familiale en tant que vrai conducteur secondaire. Chaque année sans sinistre sur votre contrat « poubelle » vous fait gagner du bonus. Au bout de 2 ou 3 ans, lorsque vous voudrez assurer votre « vraie » voiture, vous ne partirez plus de zéro mais avec un bonus déjà acquis.
Est-ce rentable ? Cela demande un calcul précis. Il ne faut pas seulement penser au prix d’achat du véhicule. C’est un véritable petit business plan qu’il faut monter.
Étude de Cas : Calcul de rentabilité d’une « voiture bonus »
Imaginons le calcul sur un an : vous achetez une vieille Twingo pour 800€. Ajoutez le coût de la carte grise (environ 150€), le contrôle technique obligatoire (70€) et une assurance au tiers minimaliste (disons 400€ pour un jeune conducteur). Votre investissement total pour la première année est de 1420€. Il faut comparer ce coût à l’économie que vous réaliserez dans 2 ou 3 ans sur la prime de votre future voiture grâce au bonus accumulé. Si votre future prime passe de 1500€ à 1000€ par an grâce à ce bonus, l’opération peut devenir rentable à moyen terme.
C’est une stratégie d’anticipation qui demande un investissement initial. Une alternative plus simple, comme le suggèrent certains assureurs, est de se faire inscrire comme conducteur secondaire sur le contrat des parents le plus tôt possible, même si on ne conduit que très rarement. Cela permet d’accumuler de l’antériorité d’assurance, ce qui est aussi valorisé par les compagnies. La « voiture poubelle » est donc une option avancée, à n’envisager qu’après avoir fait ses calculs.
Pourquoi une franchise basse peut vous coûter 200 € de plus par an en cotisations ?
La franchise, c’est un concept que beaucoup de conducteurs, jeunes ou non, ont du mal à saisir. C’est pourtant un levier d’économie très simple à actionner. La franchise est la somme qui reste à votre charge en cas d’accident responsable. Par exemple, si vous avez une franchise de 500€ et que les réparations coûtent 2000€, l’assurance paiera 1500€ et vous, 500€. Le réflexe est souvent de vouloir la franchise la plus basse possible pour « être mieux couvert ». C’est une erreur de calcul.
En assurance, tout est une question d’arbitrage de risque. Une franchise basse signifie que l’assureur prend plus de risques, car il devra vous indemniser davantage, même pour de petits pépins. Pour compenser ce risque, il augmente votre cotisation annuelle. À l’inverse, en acceptant une franchise plus élevée (par exemple 800€ au lieu de 400€), vous dites à votre assureur : « Pour les petits bobos, je m’en occupe. Je ne ferai appel à vous que pour les gros pépins. » L’assureur vous voit alors comme un client moins « coûteux » et récompense ce transfert de risque en baissant votre prime annuelle. Il est courant de constater que selon les analyses de Moins-chere.fr, plus la franchise est élevée, plus le tarif de la cotisation baisse de manière significative.
La bonne stratégie est de choisir la franchise la plus élevée que vous seriez capable de payer sans vous mettre en difficulté financière en cas de coup dur. Si vous avez 800€ d’économies de côté, choisir une franchise de ce montant peut vous faire économiser 150 à 200€ par an sur votre prime. C’est un arbitrage coût/bénéfice intelligent, qui vous responsabilise tout en allégeant vos charges fixes.
Quand passer votre voiture du Tous Risques au Tiers : 8 ans, 10 ans ou selon la cote Argus ?
Le contrat « Tous Risques » est rassurant, surtout pour une première voiture. Il couvre vos propres dommages matériels, même si vous êtes responsable de l’accident. Mais cette tranquillité d’esprit a un coût élevé, surtout pour un jeune conducteur. Avec le temps, la valeur de votre voiture diminue. Vient alors un moment où le surcoût de la garantie Tous Risques n’est plus justifié par la valeur résiduelle du véhicule. La question n’est pas « si » vous devez passer au Tiers, mais « quand ».
Il n’y a pas de réponse unique comme « à 8 ans » ou « à 10 ans ». La décision doit se baser sur un raisonnement logique et chiffré, pas sur une date d’anniversaire. Le principe de base est le suivant : si le coût annuel de votre garantie « dommages tous accidents » (la différence de prix entre le Tiers et le Tous Risques) représente une part trop importante de la valeur de votre voiture, il est temps de changer. La règle des 10 % de la cote Argus est un bon indicateur : si votre voiture est cotée 2000€ et que la surprime Tous Risques est de 250€/an, elle dépasse ces 10% et le passage au Tiers devient financièrement logique.
Cependant, d’autres facteurs entrent en jeu. Si vous avez encore un crédit sur la voiture, si elle dort dans la rue dans un quartier à risque, ou si vous en avez un besoin professionnel absolu, conserver le Tous Risques un peu plus longtemps peut se justifier. C’est une décision personnelle qui doit être éclairée par des critères objectifs.
Plan d’action : les points clés pour décider de passer au Tiers
- Calculer le seuil de rentabilité : Calculez la différence de prix annuelle entre votre contrat actuel Tous Risques et un devis au Tiers. Comparez ce montant à 10% de la valeur Argus actuelle de votre véhicule.
- Vérifier le crédit auto : Assurez-vous que le capital restant dû de votre crédit est bien inférieur à la valeur de la voiture. Sinon, en cas de destruction, vous devriez rembourser un crédit pour une voiture qui n’existe plus.
- Évaluer le lieu de stationnement : Une voiture qui dort dans un garage fermé est moins exposée au vol et au vandalisme. C’est un argument fort pour passer au Tiers plus sereinement.
- Considérer votre kilométrage : Si vous roulez peu (moins de 10 000 km/an), votre exposition au risque d’accident est statistiquement plus faible, ce qui peut justifier le passage au Tiers.
- Analyser votre historique de conduite : Si vous n’avez eu aucun sinistre responsable depuis 3 ans, votre profil de risque personnel est bon. C’est un bon signal pour envisager de réduire votre niveau de garantie.
À retenir
- La conduite accompagnée est le meilleur investissement initial : elle divise par deux la surprime la première année et accélère sa disparition.
- Le choix d’une voiture de moins de 6 CV fiscaux est le critère technique le plus impactant pour obtenir un devis raisonnable.
- La fausse déclaration de conducteur secondaire est une bombe à retardement financière et juridique : le risque de non-indemnisation et de poursuites est bien réel.
Assurance au tiers simple : que payez-vous vraiment de votre poche si vous pliez votre voiture ?
Opter pour une assurance au tiers est une excellente stratégie pour réduire sa prime, surtout sur un véhicule d’un certain âge. Mais il est absolument crucial de comprendre ce que cette économie implique. Le « Tiers simple » couvre uniquement les dommages que vous causez aux autres (la fameuse Responsabilité Civile). Il ne couvre absolument rien de vos propres dégâts matériels si vous êtes responsable de l’accident. « Plier sa voiture » n’est pas une métaphore : c’est un scénario où la totalité de la valeur du véhicule part en fumée, et ce n’est que le début des frais.
Pour bien visualiser l’impact, imaginons un accident responsable avec une voiture cotée 5 000€. L’assurance au tiers ne vous versera pas un centime pour votre véhicule. Mais les coûts s’accumulent vite, et ils sont tous pour votre poche.
| Poste de dépense | Coût estimé |
|---|---|
| Valeur du véhicule (Clio 2015) | 5 000€ |
| Remorquage non couvert | 150-300€ |
| Frais de gardiennage | 20€/jour |
| Hausse du malus (25%) | +200-300€/an |
| Rachat véhicule occasion | 5 000-8 000€ |
| Total à votre charge | 10 500€ minimum |
Le choc est rude. C’est pourquoi, même au tiers, une garantie est non-négociable : la Garantie du Conducteur. Elle couvre vos propres dommages corporels en cas d’accident responsable. Sans elle, une invalidité, même partielle, pourrait avoir des conséquences financières désastreuses sur toute une vie. Un expert en assurance le résume parfaitement :
La Garantie du Conducteur est la seule garantie absolument non-négociable, même au tiers. Le coût d’une invalidité non couverte peut atteindre des centaines de milliers d’euros.
– Expert assurance, Guide pratique assurance auto 2025
L’assurance au tiers est donc un choix malin, à condition d’être conscient de ses limites et de sanctuariser l’essentiel : votre protection physique.
Maintenant que vous avez toutes les cartes en main pour négocier intelligemment, l’étape suivante consiste à évaluer précisément la solution la plus adaptée à votre profil et votre véhicule.