Votre contrat « Tous Risques » est une illusion de sécurité, truffé de clauses d’exclusion qui ne se révèlent qu’après un sinistre grave.
- Une franchise basse peut sembler une bonne affaire, mais elle masque souvent une surprime annuelle et un risque financier mal calculé.
- La garantie la plus critique, celle du conducteur, est souvent dotée d’un plafond si bas qu’elle est inutile en cas d’accident sérieux.
Recommandation : Auditez ces 8 points critiques de votre contrat avant votre prochain sinistre, pas après. La véritable protection réside dans les détails que les assureurs espèrent que vous ne lirez jamais.
Vous êtes un conducteur prudent. Vous avez souscrit une assurance « Tous Risques », la formule la plus chère, la plus complète. Dans votre esprit, ce contrat est un bouclier infaillible contre les aléas de la route. Quoi qu’il arrive, vous êtes couvert. C’est une certitude rassurante, mais dangereusement fausse. En tant que gestionnaire de sinistres, je vois chaque jour des dossiers où cette certitude vole en éclats face à la réalité brutale des conditions générales. Le contrat « Tous Risques » n’est pas la forteresse que vous imaginez, mais plutôt un champ de mines de clauses d’exclusion, de plafonds dérisoires et de procédures strictes.
La plupart des guides se contentent de lister les garanties existantes. Cet article fait l’inverse. Nous allons nous mettre dans la peau d’un expert en sinistres et disséquer les « trous dans la raquette » : ces détails techniques et ces erreurs comportementales qui mènent à une seule et même conclusion : la déchéance de garantie. Oubliez la lecture des grandes lignes ; nous allons plonger dans les notes de bas de page, là où se cache le véritable coût d’un sinistre. Car la question n’est pas de savoir si votre contrat est « Tous Risques », mais de comprendre précisément ce qui n’est PAS couvert et pourquoi. Préparez-vous, la lecture de ce qui suit pourrait vous faire voir votre prime d’assurance sous un jour beaucoup plus critique.
Pour vous aider à naviguer dans les méandres de votre police d’assurance, cet article est structuré pour attaquer chaque point de défaillance potentiel. Nous examinerons huit zones de risque critiques, des pièges financiers cachés aux erreurs qui annulent purement et simplement votre couverture.
Sommaire : Les 8 failles cachées de votre contrat d’assurance auto « Tous Risques »
- Pourquoi une franchise basse peut vous coûter 200 € de plus par an en cotisations ?
- Comment activer votre assistance 0 km sans avancer les frais de remorquage ?
- Garantie conducteur : quel plafond d’indemnisation choisir pour éviter la ruine après un accident responsable ?
- L’erreur de stationnement qui annule votre indemnisation vol dans 9 cas sur 10
- Remplacer ou réparer son pare-brise : quelle option préserve votre dossier assureur ?
- Puissance fiscale : quelle voiture choisir pour ne pas être classé « à risque » dès le devis ?
- L’erreur de croire que la vignette verte suffit en cas de contrôle de police si le CT est périmé
- Comment faire baisser le prix de l’assurance jeune conducteur sans mentir sur le conducteur principal ?
Pourquoi une franchise basse peut vous coûter 200 € de plus par an en cotisations ?
Opter pour une franchise basse est un piège psychologique courant. L’idée de payer un minimum de sa poche en cas de sinistre est séduisante, mais c’est un calcul à courte vue qui ignore le coût total de possession de votre assurance. Les assureurs ne sont pas des philanthropes : une franchise réduite est systématiquement compensée par une prime annuelle plus élevée. Le surcoût peut facilement atteindre, voire dépasser, 200 € par an pour un contrat standard. Ce montant, capitalisé sur plusieurs années sans sinistre, représente une perte nette considérable pour l’assuré.
Le véritable enjeu est de déterminer votre propre seuil de rentabilité. Un conducteur avec une berline compacte peut voir sa franchise passer de 200 € à 400 €, générant une économie sur la prime. Cependant, cette économie n’est « réelle » que si le conducteur ne subit aucun sinistre responsable pendant une période calculée. Pour beaucoup, la franchise élevée est statistiquement plus avantageuse, à condition de pouvoir assumer ce montant en cas de coup dur. La franchise basse est une sorte d’assurance contre un petit risque, que vous payez au prix fort chaque année.
Plan d’action : calculez votre seuil de risque pour la franchise
- Points de contact : Comparez le montant de la franchise élevée par rapport à la franchise basse proposée dans votre devis ou contrat.
- Collecte : Calculez la différence de prime annuelle exacte entre les deux options. C’est votre « surcoût pour la tranquillité d’esprit ».
- Cohérence : Divisez le montant de la franchise la plus élevée par l’économie annuelle réalisée pour obtenir le nombre d’années sans sinistre nécessaires pour que l’option soit rentable.
- Mémorabilité/émotion : Évaluez honnêtement votre historique de conduite et votre environnement. Un « gros rouleur » urbain exposé aux accrochages n’a pas le même profil de risque qu’un conducteur rural.
- Plan d’intégration : Choisissez l’option de franchise non pas sur l’émotion (« je ne veux rien payer »), mais sur le calcul de risque. Si vous n’avez pas eu de sinistre responsable depuis 5 ans, une franchise élevée est probablement un pari gagnant.
En définitive, la question n’est pas « combien je paierai en cas de sinistre ? », mais « combien me coûte ma peur du sinistre chaque année ? ». Une analyse froide des chiffres révèle souvent qu’une franchise plus élevée, couplée à une épargne de précaution, est une stratégie financièrement plus saine.
Comment activer votre assistance 0 km sans avancer les frais de remorquage ?
La garantie « Assistance 0 km » est un classique des contrats « Tous Risques ». Elle semble simple : en cas de panne, même devant chez vous, vous êtes dépanné. La réalité est bien plus stricte et une seule erreur de procédure peut vous coûter très cher. L’erreur fatale, commise par des milliers d’assurés chaque année, est de paniquer et d’appeler directement un dépanneur trouvé sur internet. En faisant cela, vous annulez purement et simplement la prise en charge de votre assureur. Vous devrez payer l’intégralité de la facture, et un remorquage coûte en moyenne entre 150 € et 400 €, avec des majorations importantes la nuit, le week-end ou sur autoroute.
La seule et unique procédure valide est immuable : votre premier et seul appel doit être pour le service d’assistance de votre assureur. Le numéro est disponible 24/7 sur votre carte verte ou dans votre application mobile. C’est une condition sine qua non. C’est l’assureur, et lui seul, qui mandate un dépanneur de son réseau de partenaires. De cette manière, la transaction financière se fait directement entre l’assureur et le dépanneur. Vous n’avez rien à avancer, hormis une éventuelle franchise si votre contrat le prévoit. Toute autre démarche est considérée comme une rupture de la chaîne de confiance et annule la prise en charge.
La procédure à suivre est donc un protocole quasi-militaire :
- Sécurisez votre véhicule (feux de détresse, gilet, triangle) et mettez-vous en sécurité.
- Contactez le numéro d’assistance de votre assurance. Ne contactez personne d’autre.
- Attendez le dépanneur mandaté par votre assureur. Il se chargera de la réparation sur place ou du remorquage vers un garage agréé.
Tenter de « gagner du temps » en appelant un ami dépanneur est le meilleur moyen de perdre de l’argent.
Considérez cette règle comme absolue. L’assistance 0km est une garantie de procédure, pas une garantie de remboursement. Respectez la procédure, et vous serez protégé. Ignorez-la, et vous paierez la facture.
Garantie conducteur : quel plafond d’indemnisation choisir pour éviter la ruine après un accident responsable ?
C’est la garantie la plus importante de votre contrat, et paradoxalement, la plus négligée. La garantie du conducteur est la seule qui vous indemnise pour vos propres blessures si vous êtes responsable d’un accident. Or, c’est ici que se cache la plus grande disparité entre les contrats « Tous Risques ». Beaucoup d’assurés, pensant être couverts au maximum, se retrouvent avec des plafonds d’indemnisation dérisoires de 100 000 € ou 150 000 €. Une somme qui peut sembler importante, mais qui est pulvérisée en cas de blessures graves entraînant une invalidité permanente.
Un accident lourd peut engendrer des frais colossaux : aménagement du domicile, véhicule adapté, perte de revenus, assistance d’une tierce personne… Ces coûts se chiffrent en centaines de milliers, voire en millions d’euros sur une vie. Un plafond d’indemnisation bas signifie que l’assureur paiera jusqu’à ce montant, et le reste sera entièrement à votre charge. C’est la ruine financière assurée. Les experts sont unanimes : il faut viser un plafond d’indemnisation minimum de 500 000 euros et plus pour avoir une protection qui ait du sens. Idéalement, un plafond de 1 000 000 € ou plus est recommandé pour une couverture sereine.
Le tableau ci-dessous, basé sur les formules types du marché, illustre l’abîme qui sépare les différents niveaux de protection. C’est un élément que vous devez absolument vérifier et négocier lors de la souscription.
| Plafond d’indemnisation | Formule type | Couverture réelle | Recommandation |
|---|---|---|---|
| 150 000 € | Assurance au tiers | Insuffisant pour handicap lourd | À éviter |
| 400 000 € | Intermédiaire | Couvre les cas moyens | Minimum conseillé |
| 500 000 € – 900 000 € | Tous risques | Protection étendue | Recommandé |
| 1 500 000 € | Premium | Protection maximale | Idéal |
Ne vous laissez pas berner par l’appellation « Tous Risques ». Exigez de connaître le montant exact de votre garantie conducteur. C’est peut-être la ligne la plus importante de tout votre contrat, celle qui sépare une protection réelle d’une faillite personnelle.
L’erreur de stationnement qui annule votre indemnisation vol dans 9 cas sur 10
La garantie vol est l’un des piliers d’un contrat « Tous Risques ». Pourtant, son activation est conditionnée à une règle simple mais souvent violée : l’absence de négligence de la part de l’assuré. En cas de vol, l’expert mandaté par l’assurance ne se contente pas de constater la disparition du véhicule ; il cherche des preuves d’effraction. Si aucune trace (vitre brisée, serrure forcée, système anti-démarrage contourné) n’est trouvée, l’assureur peut invoquer une « négligence grave » et refuser toute indemnisation. C’est ce qu’on appelle la déchéance de garantie.
L’erreur de stationnement la plus commune et la plus fatale est simple : oublier de verrouiller les portes, laisser une fenêtre entrouverte ou, pire, laisser les clés sur le contact. Dans ces scénarios, le vol est considéré comme « facilité ». L’assureur argumentera que vous n’avez pas pris les précautions élémentaires pour protéger votre bien. Dans 9 cas sur 10 de vol sans effraction, l’indemnisation est refusée, laissant l’assuré avec ses yeux pour pleurer et son crédit à rembourser. La charge de la preuve d’effraction vous incombe, et sans elle, votre dossier est vide.
Étude de Cas : L’impact de la géographie sur le risque perçu
La rigueur des assureurs s’explique aussi par des facteurs de risque objectifs. L’analyse géographique des sinistres est parlante. Par exemple, les Bouches-du-Rhône concentrent 7,6% des vols de véhicules en France. Pour un profil de conducteur identique, assurer une Hyundai Tucson IV en « Tous Risques » coûte 2,5 fois plus cher à Marseille qu’à Rennes. Cet écart de près de 480€ par an illustre comment l’assureur évalue le risque aggravé d’une zone et justifie une application plus stricte des clauses d’exclusion dans ces territoires.
La règle est donc impitoyable : considérez votre voiture comme un coffre-fort. Chaque fois que vous la quittez, même pour 30 secondes, un double-check du verrouillage et des fenêtres est obligatoire. C’est un réflexe simple qui peut vous sauver de la catastrophe financière.
Remplacer ou réparer son pare-brise : quelle option préserve votre dossier assureur ?
Face à un impact sur votre pare-brise, le réflexe est souvent d’appeler son assurance pour faire jouer la garantie « bris de glace ». C’est une option, mais pas toujours la plus stratégique pour votre « dossier assureur ». Chaque déclaration de sinistre, même sans malus, est enregistrée. Une accumulation de petites déclarations (bris de glace, petits accrochages non responsables) peut vous cataloguer comme un « profil à sinistralité élevée ». La conséquence ? Une augmentation de votre prime à l’échéance suivante, voire des difficultés pour changer d’assureur.
La stratégie la plus fine consiste à évaluer la nature du dommage. Si l’impact est réparable (généralement moins grand qu’une pièce de 2 euros et hors du champ de vision du conducteur), la réparation par injection de résine est souvent la meilleure option. Cette intervention est bien moins chère qu’un remplacement complet. Le point crucial est le suivant : de nombreux assureurs, via leurs partenaires agréés, prennent en charge la réparation à 100% sans appliquer de franchise et, surtout, sans que cela ne soit comptabilisé comme un sinistre dans votre historique. C’est une « faveur » commerciale qui préserve votre bonus et votre profil de « bon conducteur ».
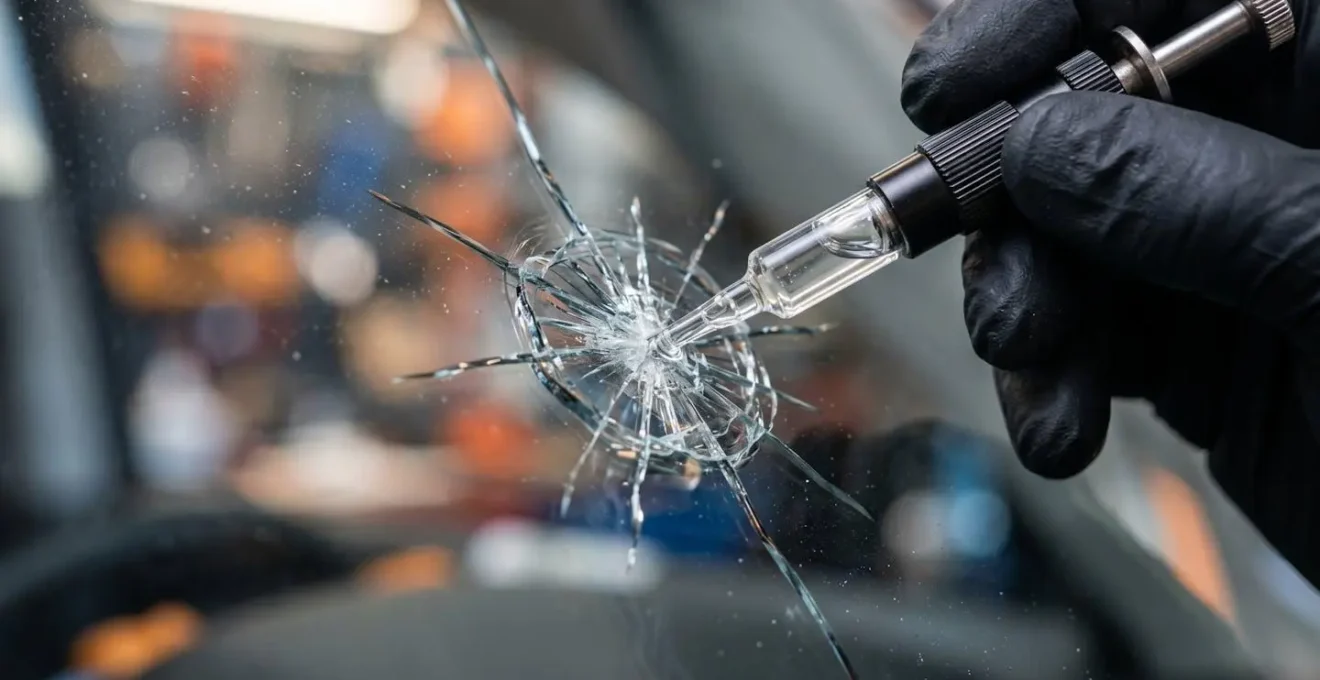
Avant de déclarer un sinistre, la démarche intelligente est donc :
- Faire évaluer l’impact par un professionnel agréé.
- Demander si la réparation est possible et si elle est prise en charge sans franchise et sans déclaration de sinistre officielle.
- Ne déclencher la procédure de remplacement (souvent avec franchise) que si la réparation est impossible.
Pour les véhicules modernes équipés de systèmes d’aide à la conduite (ADAS), le remplacement du pare-brise impose un recalibrage coûteux des capteurs. Une raison de plus pour privilégier la réparation chaque fois que possible.
En somme, ne considérez pas votre garantie bris de glace comme un droit de tirage illimité. Utilisez-la avec discernement pour maintenir un dossier impeccable, ce qui est votre meilleur atout pour négocier votre prime sur le long terme.
Puissance fiscale : quelle voiture choisir pour ne pas être classé « à risque » dès le devis ?
Votre profil de risque en tant qu’assuré ne commence pas au moment où vous signez le contrat, mais bien plus tôt : au moment où vous choisissez votre véhicule. Les assureurs tiennent des statistiques extrêmement précises sur la sinistralité (accidents, mais surtout vols) par modèle. Choisir une voiture qui figure dans le top des véhicules les plus volés, c’est s’exposer sciemment à une surprime et à une surveillance accrue de la part de l’assureur. La puissance fiscale est un indicateur, mais le modèle exact est le véritable marqueur de risque.
Les données sont sans appel. Le rapport annuel du GIE Argos montre que le Toyota RAV 4 V est la voiture la plus volée en France, suivi de près par le Hyundai Tucson IV et le Toyota C-HR. Posséder l’un de ces modèles, même avec un excellent bonus, vous classe immédiatement dans une catégorie à risque. L’assureur anticipe une probabilité de vol plus élevée et l’intègre dans le calcul de votre prime. Parfois, il peut même exiger l’installation de dispositifs de sécurité supplémentaires (traceur GPS) à vos frais.
Le choix d’un véhicule doit donc intégrer ce paramètre « assurantiel ». Avant l’achat, particulièrement d’un véhicule d’occasion, il est primordial de se renseigner sur sa « popularité » auprès des voleurs. Le tableau suivant offre un aperçu des grandes tendances, montrant que le risque et l’impact sur la prime varient énormément d’une catégorie à l’autre.
| Type de véhicule | Risque de vol | Impact sur la prime | Recommandation |
|---|---|---|---|
| SUV hybrides japonais (RAV4, C-HR) | Très élevé | +35% en moyenne | À éviter |
| Berlines françaises moyennes | Modéré | Standard | Acceptable |
| Voitures électriques | Faible | Prime réduite | Recommandé |
| Modèles premium récents | Faible (sécurisation élevée) | Variable selon puissance | Bon compromis |
En conclusion, un véhicule moins « à la mode » ou mieux sécurisé peut représenter une économie de plusieurs centaines d’euros par an sur votre prime d’assurance. Penser à l’assurance avant l’achat est la première étape d’une gestion de risque intelligente.
L’erreur de croire que la vignette verte suffit en cas de contrôle de police si le CT est périmé
C’est une confusion administrative qui peut avoir des conséquences financières désastreuses. Beaucoup de conducteurs pensent que tant que la vignette verte (le certificat d’assurance) est apposée sur le pare-brise et que la prime est payée, tout est en ordre. Ils oublient que la validité du contrat d’assurance repose sur un socle de conditions, dont la principale est le maintien du véhicule en conformité avec la loi. Le défaut de contrôle technique (CT) est la faille la plus dangereuse de ce raisonnement.
Rouler avec un contrôle technique périmé n’est pas seulement une infraction passible d’une amende de 135 €. C’est une modification unilatérale du risque que vous faites subir à votre assureur. Le véhicule n’offre plus les garanties de sécurité pour lesquelles il a été assuré. En cas d’accident, même non responsable, l’assureur adverse peut utiliser cet argument pour contester votre droit à indemnisation. Mais le pire est en cas d’accident responsable : votre propre assureur peut invoquer une clause d’exclusion pour non-respect des obligations légales.
La sanction peut être extrême, comme le rappelle un expert juridique spécialisé :
Rouler avec un CT périmé peut être interprété par un juge comme une modification du risque non signalée, autorisant l’assureur à annuler rétroactivement le contrat
– Expert juridique en assurance, Guide juridique assurance auto
L’annulation rétroactive est la sanction suprême : c’est comme si vous n’aviez jamais été assuré. L’assureur rembourse les primes, mais vous devez prendre en charge l’intégralité des dommages causés, qui peuvent se chiffrer en millions d’euros en cas de dommages corporels graves à un tiers. Pour une simple négligence administrative, vous engagez votre patrimoine à vie.
La vignette verte n’est pas un totem d’immunité. Elle n’est qu’un des éléments du contrat de confiance qui vous lie à votre assureur. Le respect scrupuleux des échéances du contrôle technique en est un autre, non-négociable.
À retenir
- La garantie conducteur est critique : un plafond inférieur à 500 000 € est une prise de risque inacceptable en cas d’accident corporel responsable.
- Le protocole d’assistance est absolu : en cas de panne, le seul et unique appel à passer est celui destiné au service d’assistance de votre assureur pour éviter de payer le remorquage.
- Le respect de la loi est non-négociable : rouler avec un contrôle technique périmé peut entraîner l’annulation rétroactive de votre contrat et votre ruine financière.
Comment faire baisser le prix de l’assurance jeune conducteur sans mentir sur le conducteur principal ?
La tentation est grande. Face à une surprime qui peut doubler ou tripler le coût de l’assurance, de nombreux parents désignent leur enfant comme conducteur secondaire alors qu’il est en réalité le conducteur principal. C’est une fraude à l’assurance, et les conséquences en cas de sinistre sont dramatiques : refus d’indemnisation, résiliation du contrat et poursuites pénales. Heureusement, il existe des stratégies légales et intelligentes pour réduire cette charge financière sans tricher.
La différence de coût est réelle et massive : un jeune conducteur paie en moyenne 1 200 euros, contre 607 euros pour un conducteur expérimenté. Plutôt que de frauder, il faut construire un « profil de bon risque » dès le départ. La première étape est la conduite accompagnée. Le fait d’être déclaré comme conducteur secondaire sur le contrat parental pendant cette période permet d’accumuler de l’ancienneté et de bénéficier d’une surprime réduite une fois le permis obtenu. C’est une stratégie gagnant-gagnant qui rassure l’assureur.
D’autres solutions existent pour prouver sa bonne foi et son engagement pour une conduite sûre. Elles permettent de sortir de la catégorie « jeune conducteur à risque » plus rapidement :
- L’assurance télématique (Pay How You Drive) : Des offres comme YouDrive installent un boîtier dans le véhicule qui analyse le comportement de conduite (accélérations, freinages, vitesse). Une conduite souple et respectueuse est récompensée par une réduction pouvant aller jusqu’à 50% de la prime mensuelle.
- Le stage post-permis : Suivre un stage de perfectionnement à la conduite (type Centaure) dans l’année qui suit l’obtention du permis est un signal fort envoyé à l’assureur. Certains partenaires suppriment totalement la surprime jeune conducteur après seulement un an, au lieu de deux.
- Le choix du véhicule : Comme nous l’avons vu, opter pour une petite citadine d’occasion, peu puissante et peu volée, est le meilleur moyen de présenter un profil de risque initial faible.
En définitive, faire baisser le prix de l’assurance jeune conducteur n’est pas une question de mensonge, mais d’anticipation et de démonstration de responsabilité. Pour mettre en pratique ces conseils, l’étape suivante consiste à auditer votre propre contrat ou à préparer la souscription du premier contrat en ayant ces points de vigilance bien en tête.