Le coût d’un implant dentaire n’est pas un bloc monolithique, mais un assemblage de frais que vous pouvez activement piloter pour réduire votre reste à charge.
- La planification des soins sur deux années civiles permet de doubler l’utilisation de votre plafond de remboursement.
- L’analyse détaillée du devis est cruciale pour déceler les honoraires excessifs et les actes non indispensables.
Recommandation : Exigez toujours un devis décomposant chaque acte (implant, pilier, couronne) et planifiez vos soins en fonction des conditions de votre contrat de mutuelle.
Le verdict tombe : il vous faut un implant. Et avec lui, son devis qui semble insurmontable : 1800, 2000, voire 2500 €. Le choc est d’autant plus rude lorsque vous découvrez que ce soin, pourtant essentiel, est classé « hors nomenclature » et donc non remboursé par la Sécurité sociale. Face à cette situation, le premier réflexe est souvent de chercher frénétiquement la « meilleure mutuelle dentaire » ou de lorgner vers des solutions à l’étranger qui semblent plus abordables. Ces pistes, bien que compréhensibles, ne s’attaquent qu’à une partie du problème.
Et si la véritable stratégie n’était pas de trouver qui paiera, mais de comprendre précisément *quoi* vous payez ? En tant que chirurgien-dentiste, je peux vous l’affirmer : le coût d’un implant n’est pas une fatalité. C’est une addition de choix techniques, de matériaux de haute qualité (titane, céramique), d’un plateau technique de pointe et d’honoraires qui peuvent varier significativement. Le « prix » de 2000€ n’est pas un mur infranchissable, mais une somme d’éléments sur lesquels vous, en tant que patient éclairé, pouvez agir.
Cet article a pour but de vous donner les clés pour devenir un véritable acteur de vos soins. Nous allons décomposer ensemble les coûts, analyser les alternatives, et vous montrer les stratégies concrètes pour optimiser vos remboursements et réduire drastiquement ce que vous sortirez de votre poche. Oubliez la passivité : il est temps de reprendre le contrôle de votre budget santé.
Pour vous guider dans cette démarche, nous aborderons les points essentiels qui vous permettront de faire des choix éclairés, depuis l’optimisation de votre contrat de mutuelle jusqu’à l’analyse critique des différentes options de traitement. Ce guide est votre feuille de route pour financer vos soins dentaires lourds de manière intelligente.
Sommaire : Comprendre et maîtriser le financement de vos implants dentaires
- Plafond dentaire : comment étaler vos soins sur deux ans pour maximiser vos remboursements ?
- Inlay-Onlay vs Plombage : pourquoi le soin le plus durable est-il le moins bien remboursé ?
- Devis dentaire : comment repérer les honoraires libres abusifs de votre praticien ?
- L’erreur de partir en Hongrie pour ses implants sans vérifier la prise en charge post-opératoire en France
- Quand passer par le réseau de soins de votre mutuelle pour gagner 15 % sur la prothèse ?
- Reste à charge zéro (100% Santé) : pourquoi payez-vous encore de votre poche chez l’opticien ?
- Verres Classe A (100% Santé) vs Classe B (Tarif libre) : la différence de qualité est-elle réelle ?
- Lunettes tous les deux ans : comment renouveler plus tôt si votre vue a changé ?
Plafond dentaire : comment étaler vos soins sur deux ans pour maximiser vos remboursements ?
L’un des obstacles majeurs au remboursement des soins coûteux comme l’implantologie est le plafond dentaire annuel imposé par la majorité des mutuelles. Ce plafond représente le montant maximum que votre complémentaire santé vous remboursera pour vos soins dentaires sur une année. Un implant complet coûtant en moyenne entre 1 500 € et 2 500 € par implant complet, il est fréquent que ce seul soin épuise, voire dépasse, votre enveloppe annuelle, laissant la couronne prothétique entièrement à votre charge.
Cependant, ce plafond n’est pas une fatalité mais une contrainte avec laquelle on peut composer intelligemment. Il faut le voir non pas comme un mur, mais comme une enveloppe budgétaire renouvelable. La stratégie la plus efficace consiste à décomposer le plan de traitement et à l’étaler sur deux années consécutives. Un traitement implantaire se déroule en deux phases majeures : la pose chirurgicale de l’implant (la racine artificielle en titane) et, quelques mois plus tard, la pose de la couronne (la dent visible). En planifiant la chirurgie en fin d’année (par exemple, en novembre) et la pose de la couronne au début de l’année suivante (par exemple, en février), vous pouvez imputer chaque dépense sur un plafond de remboursement distinct. Vous utilisez ainsi deux fois votre forfait annuel pour un seul et même traitement global.
Cette approche demande une discussion transparente avec votre praticien pour établir un calendrier de soins compatible avec votre budget et les règles de votre mutuelle. Attention, certaines mutuelles appliquent des délais de carence sur les postes les plus onéreux, une période durant laquelle vous cotisez sans être remboursé. Il est donc crucial d’anticiper ces soins plusieurs mois à l’avance pour ne pas être pris au dépourvu.
Votre plan d’action pour déjouer le plafond annuel : les points à vérifier
- Vérifier le mode de calcul du plafond : est-il basé sur l’année civile (1er janvier au 31 décembre) ou sur la date anniversaire de votre contrat ?
- Planifier la pose de l’implant en fin d’année N pour imputer la facture sur le premier plafond de remboursement.
- Reporter la pose de la couronne (et sa facturation) en début d’année N+1 pour bénéficier du second plafond.
- Demander à votre dentiste un calendrier de soins détaillé et chiffré, adapté à cette stratégie d’étalement.
- Anticiper les soins au moins 6 mois à l’avance pour vous assurer que les éventuels délais de carence de votre mutuelle sont purgés.
Inlay-Onlay vs Plombage : pourquoi le soin le plus durable est-il le moins bien remboursé ?
Le cas de l’inlay-onlay est l’exemple parfait du paradoxe du système de remboursement français. Quand une carie a détruit une partie importante de votre dent, deux options principales existent : le plombage traditionnel (amalgame ou composite) ou l’inlay-onlay. Ce dernier est une pièce prothétique, souvent en céramique ou en composite haute densité, fabriquée sur mesure en laboratoire, qui vient reconstituer la partie manquante de la dent. C’est, de l’avis de tous les professionnels, la solution la plus pérenne, la plus esthétique et celle qui préserve le mieux les tissus dentaires restants.
Pourtant, c’est aussi la moins bien remboursée. La Sécurité sociale, dans sa nomenclature, ne reconnaît pas l’inlay-onlay comme un acte spécifique. Elle l’assimile à une simple « restauration coronaire » ou un plombage complexe, avec une base de remboursement dérisoire par rapport à son coût réel. Votre mutuelle, même excellente, calculera son remboursement sur cette base faible, laissant un reste à charge conséquent pour vous.
Ce schéma illustre parfaitement la différence entre une restauration directe (plombage, fait en une seule séance) et une restauration indirecte (inlay-onlay) qui demande une technicité, des matériaux et un temps de travail bien supérieurs.
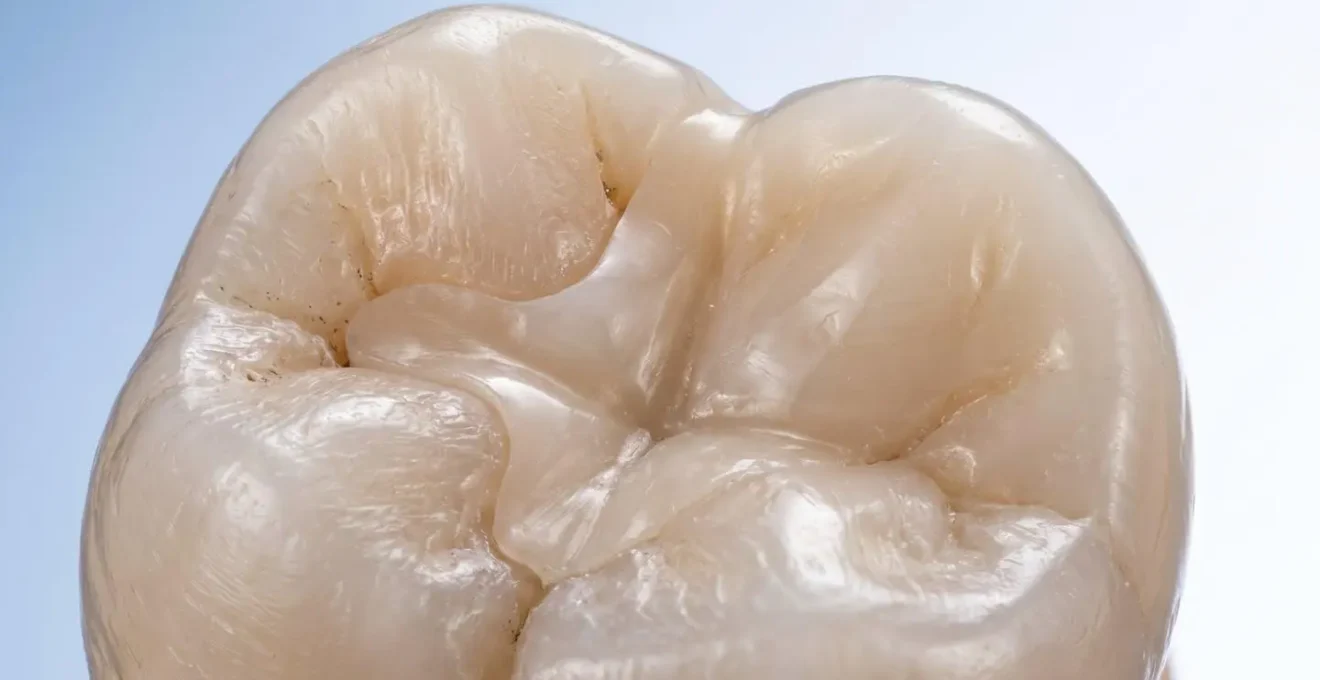
La différence de coût s’explique par la valeur ajoutée à chaque étape : la précision de l’empreinte, le travail du prothésiste dentaire pour fabriquer une pièce unique, et la complexité de la procédure de collage qui garantit une étanchéité parfaite et une longévité incomparable. Choisir un inlay-onlay, c’est investir dans la santé de votre dent sur le long terme, même si l’investissement initial est plus important.
Le tableau suivant, basé sur une analyse comparative des soins dentaires, met en lumière ce décalage entre coût, durabilité et remboursement.
| Critères | Plombage traditionnel | Inlay-Onlay |
|---|---|---|
| Durée de vie moyenne | 5-7 ans | 15-20 ans |
| Base de remboursement Sécu | 16,87€ à 40,97€ | 40,97€ (assimilé plombage) |
| Coût moyen réel | 50-150€ | 400-600€ |
| Préservation tissu dentaire | Moyenne | Maximale |
Devis dentaire : comment repérer les honoraires libres abusifs de votre praticien ?
Le devis dentaire n’est pas qu’un simple document commercial, c’est votre outil de pilotage le plus puissant. Pour les actes « hors nomenclature » comme l’implant, les praticiens fixent leurs tarifs librement. Cette liberté entraîne des disparités de prix considérables, avec plus de 100% d’écart entre cabinets pour une prestation identique. Votre capacité à lire et à décrypter un devis est donc déterminante pour maîtriser votre budget.
Un devis honnête et transparent doit décomposer le traitement en plusieurs lignes distinctes. Pour une implantation, vous devriez voir apparaître au minimum :
- L’implant lui-même : C’est la vis en titane. Son coût varie selon la marque et la complexité du système.
- Le pilier implantaire : C’est la pièce intermédiaire qui fait le lien entre l’implant dans l’os et la future couronne.
- La couronne sur implant : C’est la partie visible, la dent prothétique. Son prix dépend du matériau (céramo-métallique, zircone…).
Méfiez-vous des devis présentant une ligne unique « Implant + Couronne » à un prix global. Cette opacité empêche toute comparaison et peut masquer des honoraires excessifs. De plus, soyez vigilant aux actes associés facultatifs. Un comblement osseux ou la pose d’une membrane ne sont nécessaires que si votre volume osseux est insuffisant. Un praticien doit pouvoir justifier la nécessité de ces actes, par exemple à l’aide d’un scanner 3D. N’hésitez jamais à demander un second, voire un troisième devis, pour comparer les plans de traitement et les tarifs. C’est un droit fondamental du patient qui vous place en position de force pour négocier ou choisir le praticien offrant le meilleur rapport qualité-prix.
L’erreur de partir en Hongrie pour ses implants sans vérifier la prise en charge post-opératoire en France
Face au coût des implants en France, l’attrait du tourisme dentaire, notamment en Hongrie ou en Bulgarie, est puissant. Les publicités promettent des économies de 60 à 70%, un argument de poids. Cependant, cette vision se concentre uniquement sur le prix de l’acte chirurgical et occulte une réalité bien plus complexe et risquée : la gestion des complications et du suivi post-opératoire.
Un implant dentaire n’est pas un produit de consommation que l’on achète une fois pour toutes. C’est un dispositif médical qui s’intègre au corps et qui nécessite un suivi régulier et parfois des interventions d’urgence. Le coût facialement bas à l’étranger ne prend pas en compte les coûts cachés qui peuvent rapidement faire grimper la facture finale : billets d’avion pour les multiples rendez-vous de contrôle, hébergement, perte de jours de travail, etc.
Mais le risque le plus grand est d’ordre médical. En cas d’infection, de rejet de l’implant ou de problème avec la prothèse, qui interviendra ? Retourner en urgence dans la clinique à l’étranger est souvent impossible. Or, de nombreux praticiens en France se montrent réticents, et à juste titre, à intervenir sur des travaux dont ils ne connaissent ni la provenance, ni la marque de l’implant, ni le protocole chirurgical qui a été suivi. C’est ce qu’on appelle le « syndrome du patient orphelin ».
Étude de cas : Le coût réel du tourisme dentaire
Une étude comparative des prix d’implants dentaires en Europe montre que les tarifs en Hongrie peuvent être jusqu’à 70% moins chers qu’en France (environ 700€ contre 2000€). Cependant, elle met en lumière les coûts cachés et les risques majeurs. Un traitement complet nécessite au minimum 3 à 4 voyages, annulant une partie de l’économie. Surtout, elle révèle que de nombreux patients se retrouvent sans solution en cas de complication au retour. Les praticiens français peuvent refuser d’intervenir sur des implants de marques inconnues ou non distribuées en France, pour lesquelles ils n’ont ni les pièces ni l’instrumentation adéquate. Le patient, attiré par une économie initiale, se retrouve face à un problème insoluble qui peut coûter bien plus cher à résoudre, si tant est qu’une solution existe.
Quand passer par le réseau de soins de votre mutuelle pour gagner 15 % sur la prothèse ?
De nombreuses mutuelles proposent à leurs adhérents un « réseau de soins », c’est-à-dire une liste de professionnels de santé (dentistes, opticiens, etc.) partenaires. L’avantage mis en avant est double : des tarifs négociés, souvent avec une promesse de 15 à 20% d’économie, et la pratique systématique du tiers payant, qui vous évite d’avancer les frais. Pour des soins prothétiques coûteux, cet avantage peut sembler très attractif.
Il est cependant crucial de comprendre la nature de cette économie. Comme le soulignent les experts, la remise ne porte pas sur la qualité des matériaux, mais sur les honoraires du praticien.
Les 15% de remise ne sont pas un rabais sur le matériel, mais un plafonnement des honoraires libres du praticien.
– Expert en réseaux de soins dentaires, Guide pratique Eurodentaire 2026
En adhérant au réseau, le dentiste s’engage à modérer ses honoraires en échange d’un flux de patients apporté par la mutuelle. En théorie, c’est un système gagnant-gagnant. Pour le patient, l’avantage est une meilleure maîtrise de son reste à charge. La contrepartie, cependant, est une liberté de choix plus limitée. Vous devez choisir un praticien au sein de ce réseau, qui n’est pas forcément celui que vous connaissez ou qui vous a été recommandé. De plus, les délais pour obtenir un rendez-vous peuvent parfois être plus longs en raison de la forte demande.
L’arbitrage doit donc se faire au cas par cas. Si vous n’avez pas de dentiste attitré et que votre priorité est de minimiser les coûts, le réseau de soins est une excellente option. Si vous accordez une grande importance à la relation de confiance avec votre praticien habituel et que celui-ci n’est pas dans le réseau, il faudra peser le surcoût éventuel face à la qualité de suivi et à la connaissance qu’il a de votre dossier.
| Critères | Réseau de soins | Praticien libre |
|---|---|---|
| Économie moyenne annoncée | 15-20% | 0% |
| Choix du praticien | Limité au réseau | Total |
| Qualité des matériaux | Standards imposés | Au choix |
| Délai de RDV | Variable | Au choix |
| Tiers payant | Systématique | Parfois |
Reste à charge zéro (100% Santé) : pourquoi payez-vous encore de votre poche chez l’opticien ?
La réforme du 100% Santé, ou « Reste à Charge Zéro », a été une avancée majeure pour l’accès aux soins en optique, dentaire et audiologie. Le principe est simple : permettre à tous les Français bénéficiant d’une complémentaire santé « responsable » d’accéder à un panier d’équipements de qualité sans rien débourser. Pourtant, de nombreux patients se retrouvent encore avec une facture à régler chez l’opticien. Pourquoi ?
La raison est que le 100% Santé fonctionne sur la base d’un panier de soins et d’équipements bien défini (Classe A). Dès que vous choisissez un élément qui sort de ce cadre strict, l’ensemble de votre équipement bascule dans le secteur à tarifs libres (Classe B), et votre reste à charge dépend alors uniquement des garanties de votre contrat. En optique, le principal point de bascule est la monture. Pour bénéficier du 100% Santé, le prix de la monture ne doit pas dépasser 30 €. Si vous craquez pour un modèle de créateur à 150 €, ce n’est pas seulement la différence de 120 € que vous paierez, mais l’ensemble de l’équipement (verres + monture) sera remboursé selon les règles classiques de votre mutuelle, générant un reste à charge potentiellement bien plus élevé.
Il en va de même pour les traitements des verres. Le panier 100% Santé inclut des verres de qualité, amincis et avec traitement anti-reflet et anti-rayures. Mais si vous optez pour des options de confort supplémentaires, comme un traitement anti-lumière bleue plus performant ou un anti-reflet de dernière génération, vous sortez également du dispositif. Comprendre ces mécanismes est essentiel pour ne pas avoir de mauvaises surprises et pour faire un choix éclairé entre un équipement entièrement gratuit et un équipement personnalisé avec un reste à charge maîtrisé.
Verres Classe A (100% Santé) vs Classe B (Tarif libre) : la différence de qualité est-elle réelle ?
Une idée reçue tenace veut que les verres de Classe A, ceux du panier 100% Santé, soient de qualité inférieure, voire des « fonds de stock ». C’est une perception erronée. Ces verres répondent à des normes européennes et françaises très strictes et sont souvent produits sur les mêmes chaînes de fabrication que les verres de Classe B d’entrée de gamme des grands verriers. La différence ne se situe pas tant sur la qualité optique fondamentale que sur l’accès aux technologies et aux traitements les plus récents.
Pour une correction simple (faible myopie ou hypermétropie) et un usage standard, la différence entre un verre de Classe A et un verre de Classe B d’entrée de gamme sera pratiquement imperceptible pour le porteur. L’investissement dans un verre de Classe B ne devient pertinent que dans des situations spécifiques où les technologies de pointe apportent un confort mesurable.
Analyse comparative : Quand la Classe B fait-elle la différence ?
Une analyse comparative des performances montre que les verres de Classe B se distinguent principalement dans trois domaines. Premièrement, pour les fortes corrections, où les technologies d’amincissement les plus avancées permettent d’obtenir des verres plus légers et esthétiques. Deuxièmement, pour les verres progressifs, où les géométries de dernière génération (Classe B) offrent des champs de vision plus larges et une adaptation plus rapide. Enfin, pour des usages spécifiques comme la conduite de nuit, où les traitements anti-reflets premium de Classe B réduisent plus efficacement les éblouissements et les halos lumineux, offrant un confort et une sécurité supérieurs.
L’arbitrage doit donc se faire en fonction de vos besoins réels et non d’une simple perception de « meilleure qualité ». Un bon opticien saura vous conseiller sur le meilleur rapport bénéfice/prix pour votre situation personnelle. Il ne s’agit pas d’opposer les deux classes, mais de choisir l’outil le plus adapté à votre vue et à votre mode de vie.
À retenir
- La stratégie la plus efficace pour financer un implant est d’étaler la chirurgie et la pose de la couronne sur deux années civiles pour utiliser deux fois votre plafond de remboursement.
- Le devis est votre meilleur allié : exigez une décomposition des coûts et comparez plusieurs praticiens pour déceler les honoraires excessifs.
- Le tourisme dentaire présente des risques majeurs de suivi post-opératoire qui peuvent, au final, coûter bien plus cher que l’économie initiale.
Lunettes tous les deux ans : comment renouveler plus tôt si votre vue a changé ?
La règle générale de remboursement pour les équipements optiques est un renouvellement tous les deux ans pour les adultes. Cependant, cette règle n’est pas absolue et plusieurs situations permettent un renouvellement anticipé, pris en charge par la Sécurité sociale et votre mutuelle. Être un « patient stratège » s’applique aussi à l’optique, et il est essentiel de connaître ces exceptions pour ne pas attendre inutilement si votre vue a baissé.
La condition principale pour un renouvellement anticipé après un an est une évolution de la vue. Si votre ophtalmologiste constate un changement de dioptrie, il peut émettre une nouvelle ordonnance qui justifiera la prise en charge d’un nouvel équipement. Il est même possible de demander une ordonnance « conditionnelle » précisant qu’elle est valable un an en cas de changement de vue. De plus, pour certaines populations et pathologies, le renouvellement est d’office annuel :
- Pour les enfants et adolescents de moins de 16 ans, le renouvellement des lunettes peut se faire tous les ans.
- Pour les personnes atteintes de pathologies oculaires évolutives, comme la DMLA (Dégénérescence Maculaire Liée à l’Âge) ou un glaucome, le renouvellement peut également être annuel sur prescription médicale.
Enfin, certaines mutuelles haut de gamme proposent des options de report partiel du forfait optique non utilisé. Si vous n’avez pas changé de lunettes pendant la période impartie, une partie de votre budget peut être reportée sur l’année suivante, augmentant ainsi votre capacité de remboursement pour un équipement plus performant. Cette maîtrise des règles est la clé pour optimiser l’ensemble de vos dépenses de santé.
Maintenant que vous avez les clés pour décrypter les coûts et les options de remboursement, l’étape suivante consiste à appliquer ces connaissances à votre situation personnelle. Pour mettre en pratique ces conseils, la première étape est d’obtenir et d’analyser un devis détaillé auprès de votre praticien.
Questions fréquentes sur l’implantologie dentaire et les remboursements
Pourquoi je paie encore avec le 100% Santé ?
Dès que vous choisissez une monture au-delà de 30€ ou des traitements optionnels (antireflet haute performance, anti-lumière bleue), vous basculez automatiquement hors du panier 100% Santé.
Quelles sont les limites de la monture 100% Santé ?
La monture doit coûter 30€ maximum. Chaque euro supplémentaire fait basculer l’ensemble de l’équipement en tarif libre avec reste à charge.
Mon contrat mutuelle basique couvre-t-il le 100% Santé ?
Même avec le 100% Santé, si votre contrat de base est faible, il peut ne pas couvrir le ticket modérateur des équipements hors panier.