Gérer son assurance n’est plus une corvée, c’est une simple notification sur votre smartphone.
- L’automatisation intelligente des sinistres simples et la digitalisation complète des démarches réduisent les délais à quelques minutes.
- La souscription, la modification et la résiliation de contrats se font en quelques clics, sans paperasse ni courrier recommandé.
- Une structure de coûts allégée grâce à la technologie se traduit par des économies directes et une transparence tarifaire accrue.
Recommandation : Oubliez les agences et la paperasse : l’expérience 100% mobile est la clé pour économiser un temps précieux et de l’argent.
La simple évocation du mot « assurance » suffit souvent à déclencher une pointe d’anxiété. On pense immédiatement à la pile de papiers rangée (ou perdue) dans un tiroir, aux heures passées au téléphone avec un conseiller, ou à la complexité d’une déclaration de sinistre. Pour toute une génération habituée à l’instantanéité des services en ligne, ce monde semble appartenir à une autre époque. Les conseils habituels – « comparez bien les prix », « lisez attentivement les petites lignes » – sont certes utiles, mais ils ne s’attaquent pas à la racine du problème : une expérience utilisateur souvent frustrante et chronophage.
Et si le véritable avantage des nouveaux acteurs de l’assurance n’était pas seulement une question de prix, mais de conception ? Si l’assurance était enfin pensée comme une application que vous aimez utiliser, centrée sur la fluidité et le respect de votre temps ? La révolution des néo-assurances ne réside pas tant dans le fait d’être « en ligne », mais dans une approche de « friction zéro ». Chaque étape, de la souscription à l’indemnisation, est repensée pour éliminer les contraintes administratives et la charge mentale. C’est la promesse d’une assurance qui s’intègre à votre vie digitale, et non l’inverse.
Cet article décrypte comment cette nouvelle philosophie de conception, axée sur l’expérience utilisateur, transforme radicalement la gestion de vos contrats. Nous verrons comment la technologie permet de diviser concrètement votre temps de gestion, de la déclaration d’un sinistre à l’optimisation de vos paiements, en passant par la compréhension des modèles économiques qui garantissent votre protection.
Sommaire : Comment les néo-assurances réinventent l’expérience pour vous faire gagner du temps
- Chatbot ou humain : qui gère vraiment votre sinistre dégât des eaux à 2h du matin ?
- Comment déclarer un sinistre auto en 5 minutes chrono avec une simple photo via l’appli ?
- Assureur en ligne vs Agence physique : lequel est vraiment moins cher sur 3 ans ?
- L’erreur de croire qu’une start-up d’assurance peut faire faillite et vous laisser sans couverture
- Quand utiliser la résiliation en 3 clics pour quitter votre ancien assureur sans recommandé ?
- Comparateurs gratuits : qui paie réellement votre mise en relation ?
- Quand faire prélever vos assurances pour éviter le découvert du 15 du mois ?
- Pourquoi les tarifs des comparateurs diffèrent-ils parfois de 15 % du prix direct assureur ?
Chatbot ou humain : qui gère vraiment votre sinistre dégât des eaux à 2h du matin ?
L’angoisse d’un sinistre ne respecte pas les horaires de bureau. Une fuite d’eau en pleine nuit est un scénario stressant où la réactivité est cruciale. C’est ici que le concept de gestion asynchrone des néo-assurances prend tout son sens. L’objectif n’est pas de remplacer l’humain par une machine, mais d’utiliser la machine pour ce qu’elle fait de mieux : être disponible 24/7 pour une prise en charge immédiate. Un chatbot bien conçu ne se contente pas d’enregistrer une demande ; il initie le processus. Il vous guide pour documenter le sinistre avec des photos, vous donne les premiers conseils pour limiter les dégâts et peut même déclencher une intervention d’urgence auprès d’un artisan partenaire.
Cette première étape automatisée est un gain de temps et de sérénité immense. Pour les sinistres simples, l’intelligence artificielle peut même aller jusqu’à une résolution quasi instantanée. L’étude de cas de la néo-assurance Lemonade est emblématique : en s’appuyant sur l’IA, elle parvient à traiter et indemniser certains sinistres en quelques secondes, une prouesse impensable dans le modèle traditionnel. L’IA analyse les photos, vérifie la couverture du contrat et déclenche le virement.
Lemonade traite 25% des sinistres en 3 secondes
Les néo-assurances comme Lemonade se basent sur les technologies pour répondre aux clients qui déclarent un sinistre en quelques secondes. Un gain de temps, et surtout, de grosses économies à la clé !
Bien sûr, l’humain n’est jamais loin. Le rôle du chatbot est d’absorber la première vague et de qualifier le sinistre. Si la situation est complexe, le dossier est automatiquement escaladé vers un gestionnaire humain qui prend le relais dès les heures ouvrées, avec toutes les informations déjà collectées. C’est une collaboration homme-machine au service d’une expérience utilisateur sans couture, même dans les moments les plus critiques.
Comment déclarer un sinistre auto en 5 minutes chrono avec une simple photo via l’appli ?
La déclaration d’un accident de voiture est l’archétype de la procédure administrative redoutée : constat papier à remplir dans le stress, envoi par courrier, multiples appels de suivi. Les néo-assurances ont totalement repensé ce parcours en partant d’un principe de friction zéro. L’outil que vous avez toujours sur vous, votre smartphone, devient le centre de la procédure. Fini le papier, tout se passe dans l’application, un processus qui est conçu pour ne pas prendre plus de temps qu’il n’en faut. D’ailleurs, selon l’application Luko, la déclaration de sinistre se fait directement dans l’app en 5 minutes en moyenne.
Le parcours utilisateur est pensé pour être intuitif et guidé. L’application utilise les capacités natives de votre téléphone pour simplifier chaque étape : la géolocalisation pré-remplit le lieu de l’accident, et l’appareil photo devient l’outil de constat. Vous prenez des photos des dégâts, du constat amiable si il y en a un, et de l’environnement. Cette approche visuelle est souvent plus rapide et plus précise qu’une longue description textuelle. L’intelligence artificielle embarquée peut même commencer à analyser les images pour une première estimation.
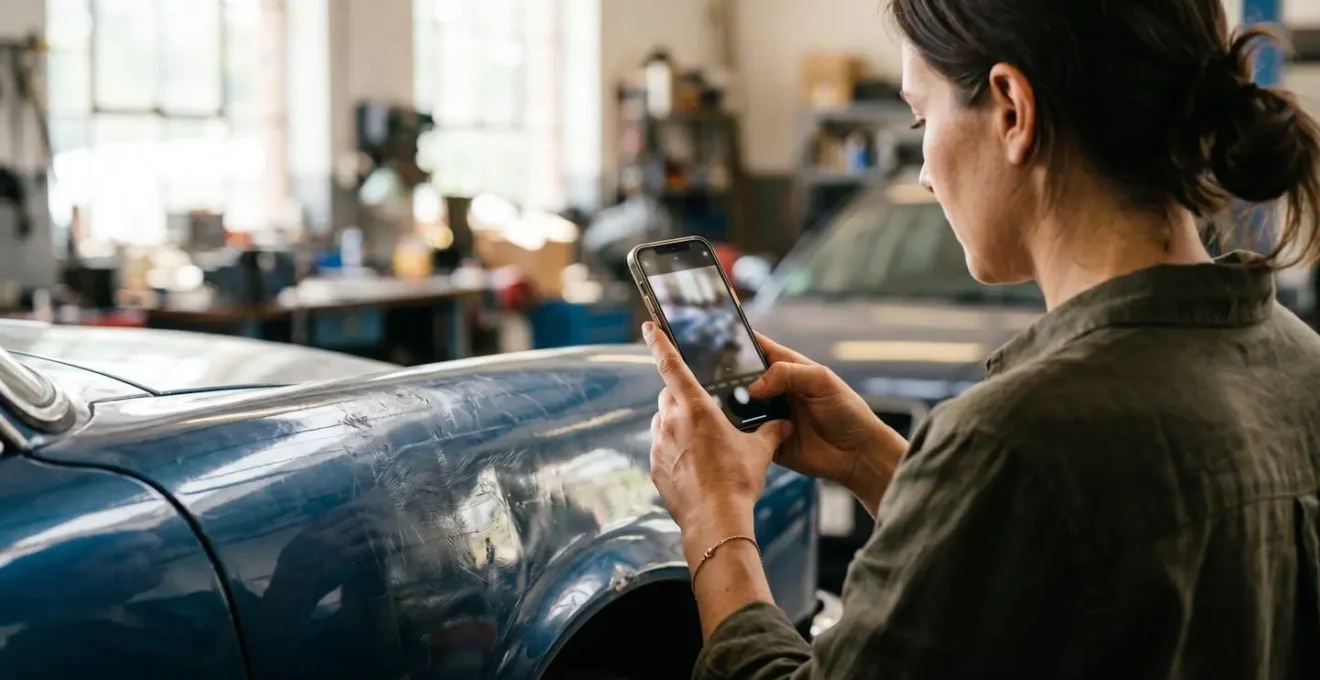
Une fois la déclaration soumise, l’ère de l’attente passive est révolue. Le principe de transparence radicale s’applique : vous suivez l’avancement de votre dossier en temps réel depuis l’application, comme vous suivez un colis. Chaque nouvelle étape, de la validation par l’expert à la proposition d’indemnisation, vous est notifiée. Cette visibilité constante réduit drastiquement le stress et l’incertitude liés à la gestion d’un sinistre.
Checklist pour une déclaration photo en 5 minutes chrono
- Points de contact : Ouvrir l’application mobile, unique canal pour une déclaration immédiate.
- Collecte : Inventorier les dommages en prenant des photos et vidéos claires du véhicule et du contexte de l’accident.
- Cohérence : Confronter les photos avec les circonstances déclarées (l’IA peut aider à vérifier la plausibilité).
- Mémorabilité/émotion : Suivre l’avancement du dossier en temps réel via l’app pour un contrôle total et moins de stress.
- Plan d’intégration : Recevoir immédiatement la liste des garages partenaires disponibles à proximité pour planifier la réparation.
Assureur en ligne vs Agence physique : lequel est vraiment moins cher sur 3 ans ?
La promesse de tarifs plus bas est l’argument le plus visible des néo-assurances. Souvent, la différence est significative, avec des économies qui peuvent être substantielles sur le long terme. Une idée reçue voudrait que cette différence de prix s’explique uniquement par l’absence d’agences physiques. C’est vrai, mais c’est une vision très parcellaire. La véritable raison est plus profonde et réside dans le « stack technologique » de ces entreprises. Contrairement aux assureurs traditionnels, qui doivent maintenir des systèmes informatiques anciens et coûteux (« legacy »), les néo-assurances sont construites sur des infrastructures modernes, agiles et entièrement dématérialisées.
Cette architecture légère se traduit par des coûts opérationnels drastiquement réduits. L’automatisation de nombreuses tâches (souscription, gestion de contrat, traitement des sinistres simples) diminue le besoin en personnel. Les processus digitalisés éliminent les coûts liés au papier, à l’impression et à l’envoi postal. Tous ces gains de productivité et ces économies structurelles sont alors répercutés sur les primes d’assurance. Certains acteurs comme Lemonade proposent des prix très compétitifs, avec des économies pouvant aller jusqu’à -50% par rapport à des offres traditionnelles équivalentes, bien que la moyenne se situe plutôt autour de 20 à 30%.
Le tableau ci-dessous, basé sur une analyse comparative des modèles, met en évidence non seulement l’économie financière, mais aussi l’économie de temps, qui est un coût indirect souvent sous-estimé.
| Critère | Néo-assurance | Assurance traditionnelle |
|---|---|---|
| Prime annuelle moyenne | 20 à 30% moins cher | Tarif standard |
| Temps de gestion/an | Quelques minutes en ligne | 3-5 heures (déplacements inclus) |
| Frais de dossier | 0€ | 20-50€ |
| Modification contrat | Gratuit, instantané | Parfois payant, délai 48h |
| Économie sur 3 ans | 500-1200€ | Référence |
Au final, le calcul sur trois ans montre clairement que le bénéfice n’est pas seulement pécuniaire. C’est la combinaison d’une prime plus faible et d’un temps de gestion quasi nul qui crée la véritable valeur et justifie l’attrait de ce modèle pour une cible allergique à la perte de temps.
L’erreur de croire qu’une start-up d’assurance peut faire faillite et vous laisser sans couverture
L’agilité et la jeunesse des néo-assurances peuvent parfois susciter une question légitime : ma couverture est-elle aussi sûre qu’avec un grand groupe centenaire ? La crainte qu’une « start-up » puisse faire faillite et laisser ses assurés sans protection est une erreur de compréhension du fonctionnement du secteur de l’assurance. En réalité, votre protection est assurée par un triple filet de sécurité qui rend ce scénario hautement improbable. Premièrement, la plupart des néo-assurances ne sont pas des assureurs au sens strict ; elles sont des courtiers ou des intermédiaires. Le risque (c’est-à-dire le paiement des sinistres) est en fait « porté » par un grand réassureur ou un assureur traditionnel de premier plan (comme Allianz, Axa, Wakam, etc.). La néo-assurance est la vitrine, l’interface utilisateur ultra-moderne, mais derrière, la solidité financière est celle d’un géant du secteur.
Deuxièmement, le mécanisme de la réassurance est fondamental. Même les néo-assurances qui sont de véritables compagnies d’assurance ne portent jamais seules la totalité du risque. Elles se réassurent elles-mêmes auprès de mastodontes mondiaux spécialisés. C’est en quelque sorte l’assurance des assureurs.
Le recours adapté à la réassurance réduit la pression sur les fonds propres lors d’événements majeurs, renforçant ainsi la stabilité du bilan des compagnies d’assurance.
– Swiss Re Institute, Conseil Assurance – Réassurance et solvabilité
Enfin, le secteur est l’un des plus régulés. En France, l’ACPR (Autorité de Contrôle Prudentiel et de Résolution) surveille de très près la solvabilité de TOUS les acteurs, nouveaux comme anciens. Elle impose des règles strictes sur les fonds propres qu’ils doivent détenir. Et en cas de défaillance avérée d’un assureur, c’est le Fonds de Garantie des Assurances de Personnes (FGAP) qui prend le relais pour indemniser les assurés. Votre contrat est donc sécurisé à plusieurs niveaux, indépendamment de la taille ou de l’âge de la société qui vous le commercialise.
Quand utiliser la résiliation en 3 clics pour quitter votre ancien assureur sans recommandé ?
La résiliation d’un contrat d’assurance était historiquement un parcours du combattant, conçu pour décourager le client de partir. Lettre recommandée avec accusé de réception, respect des délais de préavis… cette « friction à la sortie » était une stratégie délibérée. L’arrivée de la loi Hamon en 2015, puis la généralisation de la « résiliation en 3 clics » en 2023, ont changé la donne. Mais ce sont les néo-assurances qui ont transformé cette obligation légale en une véritable fonctionnalité centrée sur l’utilisateur, incarnant le summum de la philosophie « friction zéro ».
Le moment idéal pour utiliser cette fonctionnalité est simple : dès que vous n’êtes plus satisfait de votre contrat actuel, que ce soit pour le prix, les garanties ou le service. Après la première année de contrat, la loi vous permet de partir à tout moment, sans frais ni pénalités. Les néo-assurances intègrent ce processus directement dans leur application. Plus besoin de chercher l’adresse du service résiliation ou de faire la queue à la poste. Le processus est aussi simple que de se désabonner d’un service de streaming. C’est une inversion totale du rapport de force : le pouvoir est désormais entre les mains du consommateur.
L’impact de cette facilité de changement est considérable. Selon une analyse suite à la mise en place de la loi Hamon, ce ne sont pas moins de 32 % des assurés qui ont résilié leur contrat après l’entrée en vigueur de la loi, démontrant un besoin criant de flexibilité. Pour le jeune urbain connecté, cette liberté est non-négociable. Il s’attend à pouvoir gérer ses abonnements d’un simple clic, et l’assurance ne fait plus exception.
Cette simplicité encourage une saine concurrence et pousse tous les acteurs à offrir un meilleur service et des prix plus justes. La menace d’un départ en 3 clics est le meilleur garde-fou contre la complaisance et les tarifs injustifiés.
Comparateurs gratuits : qui paie réellement votre mise en relation ?
Les comparateurs en ligne sont souvent la porte d’entrée dans l’univers de l’assurance. Ils promettent une vision d’ensemble du marché, gratuitement. Mais la question se pose : si le service est gratuit pour l’utilisateur, qui paie ? Comprendre leur modèle économique est un exercice de transparence radicale essentiel pour un consommateur averti. Il n’y a pas de magie : les comparateurs sont des entreprises qui doivent générer des revenus. Leur rémunération provient directement des assureurs et peut prendre plusieurs formes.
La rémunération « au lead » ou « au clic » est un premier modèle : l’assureur paie le comparateur pour chaque visiteur envoyé sur son site. Le modèle le plus courant est cependant la commission au contrat. Dans ce cas, le comparateur agit comme un apporteur d’affaires. Dès lors qu’il perçoit une commission sur la souscription, il entre dans le champ de l’intermédiation régulée. L’assureur reverse un pourcentage de la prime au comparateur pour le remercier d’avoir amené un nouveau client.
Un troisième modèle, plus opaque, est celui de la publicité ou de la mise en avant. Certains assureurs paient pour apparaître en tête des résultats, que leur offre soit la plus pertinente ou non. Cela peut potentiellement biaiser le classement et l’objectivité de la comparaison.
Le tableau suivant, inspiré des analyses de La Finance Pour Tous, résume bien ces différents mécanismes :
| Modèle | Description | Impact sur l’utilisateur |
|---|---|---|
| Commission au lead | Rémunération à chaque clic vers les sites référencés | Aucun coût direct |
| Commission au contrat | Rémunération à la souscription d’un contrat d’assurance | Prix identique ou parfois majoré |
| Publicité/Mise en avant | L’entreprise rémunère pour être placée en tête des résultats | Classement potentiellement biaisé |
Savoir cela ne disqualifie pas les comparateurs, qui restent des outils très utiles pour dégrossir le marché. Cependant, cela incite à garder un esprit critique, à ne pas se fier uniquement au premier résultat affiché, et à parfois aller vérifier le tarif directement sur le site de la néo-assurance qui vous intéresse.
Quand faire prélever vos assurances pour éviter le découvert du 15 du mois ?
La gestion de son budget est un défi, surtout lorsque les dépenses fixes tombent à des moments inopportuns. Le fameux « découvert du 15 du mois », juste avant la paie, est une situation que beaucoup connaissent. Une néo-assurance bien conçue ne se contente pas de vous couvrir ; elle intègre une forme d’intelligence embarquée pour vous aider à mieux gérer votre trésorerie. C’est une autre facette de l’expérience utilisateur, qui s’étend au-delà du produit d’assurance lui-même pour toucher à la finance personnelle.
Plutôt que d’imposer une date de prélèvement unique, les néo-assurances les plus flexibles vous permettent de choisir. Vous pouvez ainsi aligner le prélèvement de votre prime sur la date de versement de votre salaire (par exemple, le 1er, le 5 ou le 10 du mois). Cette simple fonctionnalité élimine une source de stress financier importante. C’est un détail, mais c’est l’accumulation de ces détails pensés pour l’utilisateur qui crée une expérience supérieure.
Certaines vont encore plus loin en proposant des options de paiement fractionné, même pour des primes annuelles, souvent sans frais supplémentaires. Payer en 3 ou 4 fois permet de lisser l’impact d’une grosse dépense sur votre budget. De plus, en connectant l’application de votre néo-assurance à un agrégateur bancaire (comme Bankin’ ou Linxo), vous pouvez automatiquement catégoriser cette dépense et avoir une vision claire de votre budget « Assurances ». C’est un petit pas vers une gestion financière proactive plutôt que réactive.
Cette approche montre que l’assureur peut devenir un partenaire qui vous aide à optimiser vos finances, et pas seulement une ligne de dépense subie. Il s’agit de vous donner les outils pour reprendre le contrôle, même sur les aspects les plus terre-à-terre de votre budget.
À retenir
- L’UX est la clé : Le vrai gain des néo-assurances est le design de l’expérience, qui élimine la friction administrative.
- La technologie réduit les coûts : L’automatisation et l’absence de systèmes hérités permettent des tarifs plus bas et une gestion plus rapide.
- La sécurité est garantie : Malgré leur image de « startup », les néo-assurances sont encadrées par les mêmes mécanismes de protection (réassurance, régulateurs) que les acteurs traditionnels.
Pourquoi les tarifs des comparateurs diffèrent-ils parfois de 15 % du prix direct assureur ?
Vous avez utilisé un comparateur, trouvé une offre intéressante, mais en allant sur le site de la néo-assurance, vous constatez un prix différent, parfois jusqu’à 15% moins cher. Frustrant ? Oui. Inexplicable ? Pas du tout. Cette différence est le reflet de stratégies commerciales et de structures de coûts distinctes. Encore une fois, la transparence radicale est de mise pour comprendre ce qui se joue en coulisses. Le discours des comparateurs est souvent bien rodé, comme le souligne Hyperassur qui affirme : « Ce sont les assureurs qui nous rémunèrent, sans aucun surcoût pour vous. Le prix affiché est donc identique à celui de l’assureur ».
Si c’est souvent le cas, il existe des exceptions. Premièrement, la commission versée par l’assureur au comparateur pour chaque nouveau client a un coût. Certains assureurs choisissent de l’intégrer dans le tarif affiché sur le comparateur, tandis qu’ils proposent un tarif « pur », sans coût d’acquisition, sur leur propre site. C’est une stratégie pour privilégier la vente en direct. Le principal mode de rémunération des comparateurs est le commissionnement par les partenaires ; vous ne payez rien directement, mais le prestataire que vous choisissez rémunère la plateforme.
L’impact des commissions sur les tarifs affichés
Le principal mode de rémunération des comparateurs est le commissionnement par les partenaires. Lorsqu’un utilisateur souscrit via le comparateur, ce dernier perçoit une commission. Autrement dit, vous ne payez rien, mais le prestataire que vous choisissez rémunère la plateforme.
Deuxièmement, les néo-assurances peuvent lancer des offres promotionnelles exclusives à leur site web pour attirer les clients en direct. Ces « web-exclusives » ne sont pas toujours relayées par les comparateurs. Enfin, des différences de paramétrage peuvent exister. Les algorithmes des comparateurs sont complexes, mais ne capturent pas toujours 100% de la finesse d’un profil. Une petite option, un détail sur votre situation peut être interprété différemment par le site de l’assureur et par le comparateur, menant à un écart de prix. La leçon, ici, n’est pas de bouder les comparateurs, mais de les utiliser intelligemment : comme un outil de découverte, avant une vérification finale en direct.
Pour évaluer concrètement le gain de temps et d’argent, l’étape suivante consiste à comparer les offres des néo-assurances adaptées à votre profil et à tester leur expérience utilisateur.